High-Yield-Kurzläufer mit hoher durationsadjustierter Rendite
Durch ihre niedrigen Durationsrisiken und in Relation zu Investment-Grade-Anleihen hohen Renditen bieten kurzlaufende Hochzinsanleihen Vorteile für Investoren, zeigt ein kurzer Marktbericht des Asset Managers Shenkman. Wichtige Voraussetzung für den Erfolg einer solchen Strategie ist ein konservativer und aktiver Ansatz mit sorgfältigem Credit Research. In diesem Zusammenhang spielt die Wahrscheinlichkeit, wann ein Bond gecallt wird, eine wichtige Rolle, um die Rendite abschätzen zu können und Alpha-Opprtunitäten zu nutzen.
Ein Vorteil von Short Duration High Yield ist die negative Korrelation 5-jährigen Treasuries: Auf Sicht von 15 Jahren liegt die Korrelation bei -0,18. Kurzlaufende Unternehmensanleihen mit Investment Grade Rating weisen dagegen eine positive Korrelation zu den Treasuries auf. Hinzu kommt, dass sie durch ihren niedrigeren Kupon einen geringeren Puffer bei Zinserhöhungen bieten und die risikoadjustierte Rendite, hier gemessen als Rendite/Duration, geringer ist als im High-Yield-Segment.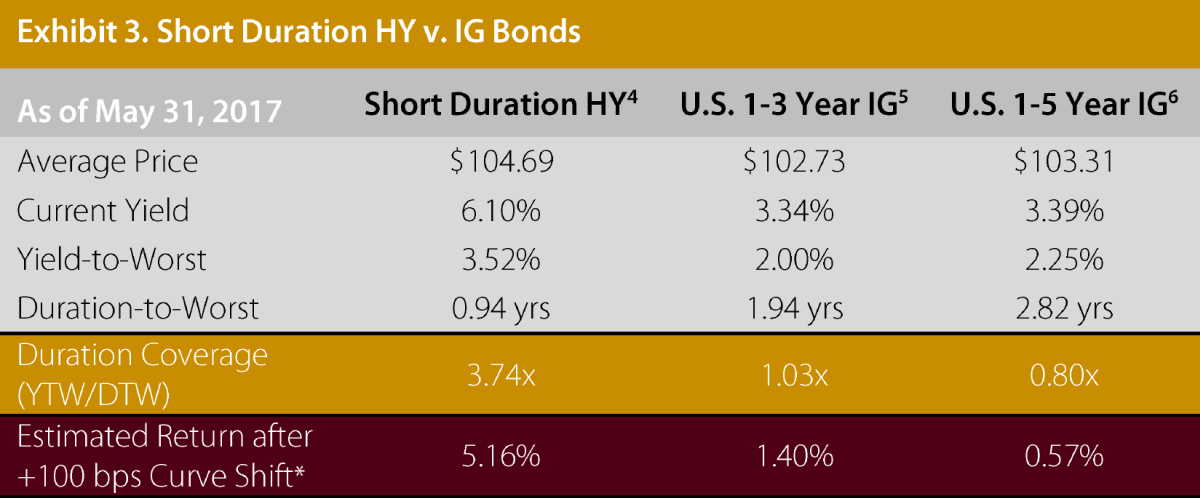
Quelle: Shenkman
Ein weiterer Vorteil der Kurzläufer ist, dass der Preis im Wesentlichen von der Bonität der Emittentin beeinflusst wird. Makroökonomische Faktoren, beispielsweise das globale Risiko-Sentiment, spielen dagegen eine weniger wichtige Rolle.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf kurzlaufende Hochzinsanleihen jeden Monat in der Publikation Absolut|ranking Credit High Yield Bonds. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.