Eigenschaften von Momentum-Prämie und Trendfolgestrategien
Amundi Asset Management hat in einem umfangreichen Research Paper von September 2017 die Eigenschaften der Momentum-Risikoprämie untersucht. Das verwendete Modell basiert auf multidimensionalen geometrischen Brownschen Bewegungen der Asset-Preise mit stochastischem Trend, womit verschiedene bisherige Erkenntnisse bestätigt werden können. Hierzu zählt, dass der beste Schätzer für den Trend ein exponentiell gewichteter gleitender Durchschnitt ist. Im zweiten Schritt wird das Modell für den Multi-Asset-Fall erweitert, um die Einflüsse von Korrelationen und dem gewählten gleitenden Durchschnitt zu bemessen.
Weiterhin analysieren die Autoren die empirischen Eigenschaften von Trendfolgestrategien und zeigen, dass sich die Gewinne/Verluste in zwei Komponenten zerlegen lassen, den kurzfristigen Optionsanteil und die längerfristigen Handelsauswirkungen. Zuletzt werden die Hedging-Eigenschaften von Trendfolgestrategien untersucht. Für einen Ein-Asset-Fall berechnen die Autoren die analytische Wahrscheinlichkeitsverteilung sowie den Value at Risk des abgesicherten Portfolios. Auch der multivariate Fall, insbesondere die Cross-Hedging-Strategie, wird untersucht. Zuletzt illustrieren die Autoren das Verhalten von Trendfolgestrategien bei Schiefe-Ereignissen. 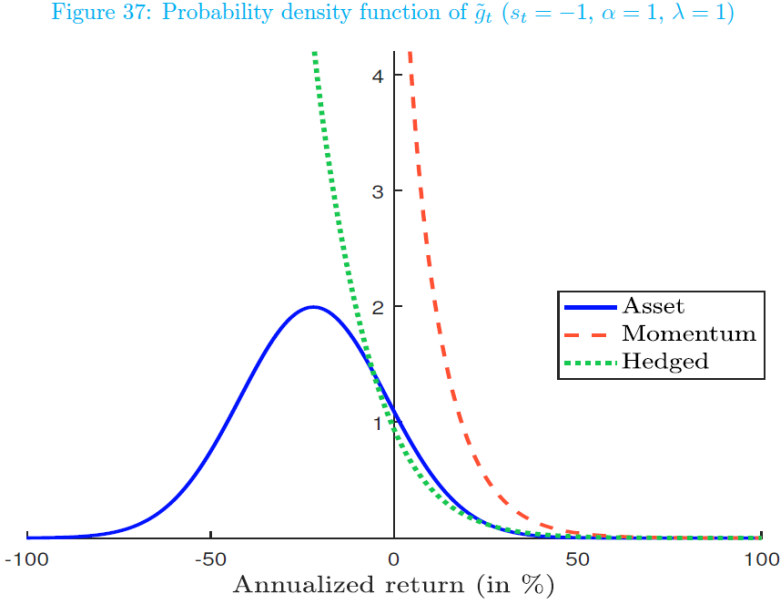
Quelle: Jusselin, Lezmi, Malongo, Masselin, Roncalli, Dao, 2017
Absolut Research analysiert institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien, darunter Momentum-Ansätze, jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 13.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Vergleichsgruppen.