


Hedgefondsreplikation mit alternativen Faktorprämien
Jean-Michel Maeso und Lionell Martellini vom EDHEC-Risk Institute analysieren im Forschungspapier „Factor Investing and Risk Allocation: From Traditional to Alternative Risk Premia Harvesting“ die Möglichkeiten der Replikation von Hedgefondsperformances durch Faktorstrategien. Für den Zeitraum 1997 bis 2015 wird für eine Reihe von Hedgefondsansätzen, darunter Long/Short Equity, Equity Market Neutral, CTA, Event Driven und Convertible Arbitrage, untersucht, wie gut sich deren Performance durch traditionelle und alternative Risikoprämien erklären lässt. Die Ergebnisse zeigen, dass der Anteil der Performance, der durch Faktorexposures erklärt werden kann, deutlich steigt, wenn neben traditionellen Faktoren (Aktienmarktrisiko, Credit-Risiko) auch alternative Risikoprämien (wie Momentum und Value sowie im Aktienbereich Size) berücksichtigt werden. Tendenziell sind dynamischere Ansätze wie CTA oder Fixed Income Arbitrage schwieriger zu replizieren als relativ statische Strategien wie Long/Short Equity.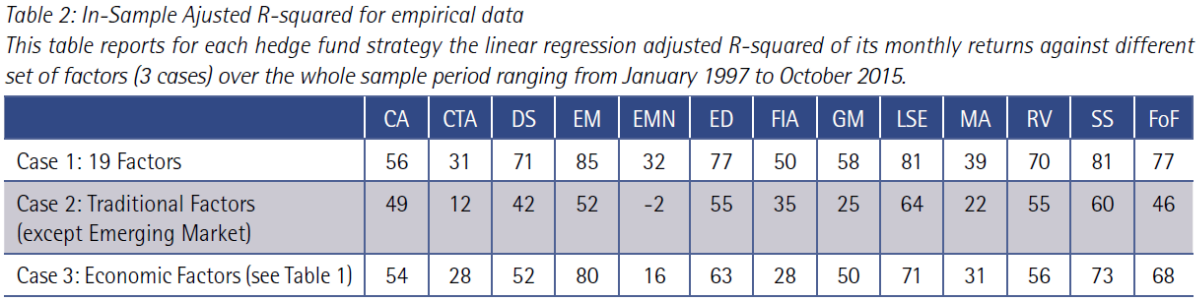
Quelle: Maeso, Martellini (2016)
Bei einer Out-of-Sample-Betrachtung, die mögliche Änderungen der Faktorkoeffizienten mit einbezieht und den Look-Ahead Bias der vorherigen Schätzung korrigiert, verschlechtert sich die Prognosequalität der Schätzungen erheblich. Dies zeigt, dass Hedgefondsrenditen sich nicht hinreichend durch die Verfolgung einer passiven Strategie replizieren lassen. Im nächsten Schritt wird daher die Performance von naiven passiven Strategien in Relation zu replizierten Hedgefondsansätzen mit ähnlichen Faktorexposures untersucht. Ziel ist es nicht mehr, die Performance von Hedgefonds passiv zu replizieren, sondern stattdessen auf einfachem Wege Zugang zu alternativen Risikoprämien zu erhalten. Getestet werden zwei passive Ansätze, einerseits die Gleichgewichtung der Faktoren, andererseits eine Gleichgewichtung von deren Risikobeiträgen. Die naive Gewichtung der Faktorexposures generiert bessere risikoadjustierte Renditen als der Versuch, Hedgefondsrenditen zu replizieren. Vor allem die Gleichgewichtung der Risikobeiträge der Faktoren erscheint erfolgversprechend.
Absolut Research analysiert institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
In der monatlich erscheinenden Publikation Absolut|alternative - Liquid Alternatives analysiert Absolut Research Rendite und Risiko von mehr als 800 alternativen Strategien im UCITS-Format. Zusätzlich wird die Marktentwicklung des Segments redaktionell aufbereitet.
