


Faktorprämien in Schwellenländern
In einem im März 2016 erschienen Marktbericht analysiert der Asset Manager Lazard die kurz- und langfristigen Faktorrenditen in Schwellenländern. Die langfristige Analyse der Renditemuster zeigt, dass Value die beste Performance aufweist. Momentum dominiert allerdings im Subsample von 2012 bis 2015.
Zunächst analysieren die Autoren einzelne Faktoren, die dann im nächsten Schritt zu sogenannten Investment Styles (Value, Growth, Momentum, Quality und Risk) zusammengefasst werden. Die Einzelfaktoranalyse zeigt, dass die Faktoren Kurs-Gewinn-Verhältnis und Dividendenrendite im Zeitraum von 1999 bis 2015 die höchsten Renditen erzielten. Die schlechteste Performance wird für Beta und Low Volatility gemessen. 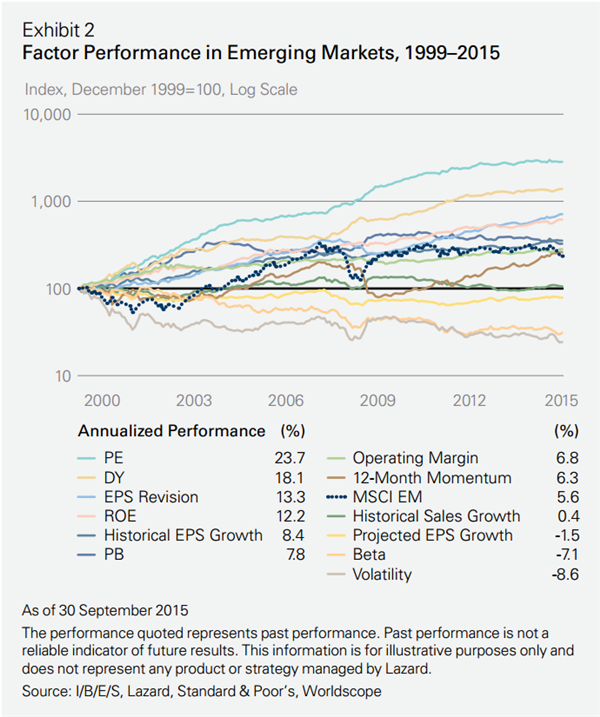
Quelle: Lazard
Auf Investment-Style-Ebene weist Value langfristig die höchste Performance auf. Die Analyse des Subsamples von 2012 bis 2015 identifiziert Momentum als besten Investment Style. Im nächsten Schritt weiten die Autoren ihre Untersuchung auf Europa, Japan und USA aus, um zu testen, ob dort ähnliche Muster bei den Faktorrenditen festgestellt werden können. Eine langfristige Value-Faktorprämie kann für alle Regionen gemessen werden. Bei den entwickelten Märkten führt eine Momentum-Strategie lediglich in Europa zu positiven Renditen. 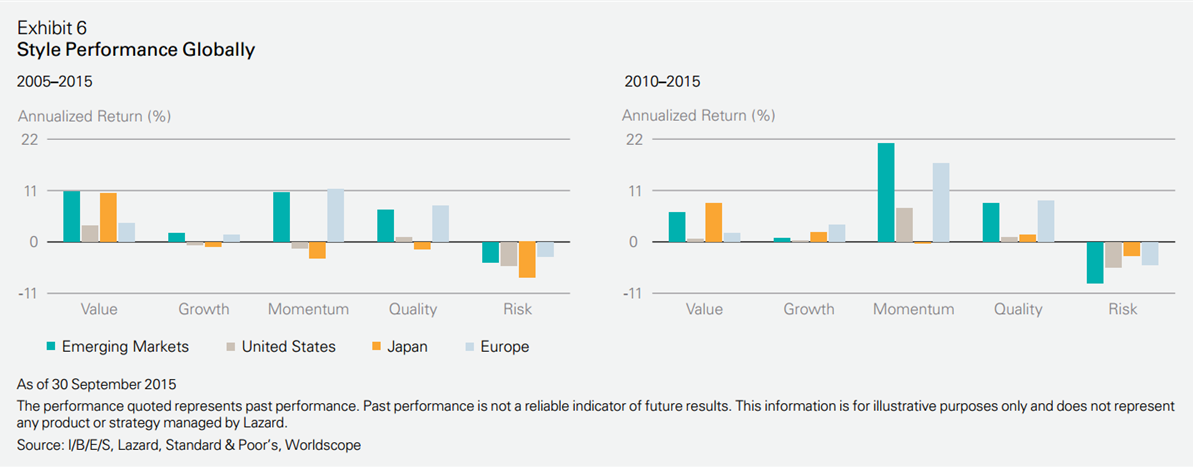
Quelle: Lazard
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
