


Stoxx und Alpha Centauri starten europäische Faktorindizes
Der Hamburger Asset Manager Alpha Centauri und der Indexanbieter Stoxx haben die Auflage einer gemeinsamen Indexserie für europäische Aktien bekanntgegeben. Die iSTOXX Europe Single Factor Indizes und der iSTOXX Europe Multi Factor Index vereinnahmen gezielt Prämien für die Risikofaktoren Value, Carry, Momentum, Size, Low Risk und Quality. Basisuniversum ist der STOXX Europe Total Market Index. Die Selektion und Gewichtung der Einzeltitel erfolgen auf Grundlage eines fundamentalen Bewertungs- und Optimierungsmodells des Analyseunternehmens FIS Global. Die Single Factor Indizes sind so konstruiert, dass sie ein Beta zum STOXX Europe 600 Index von 1 aufweisen, sodass über eine Long-Short-Strategie die Faktorprämie effizient vereinnahmt werden kann.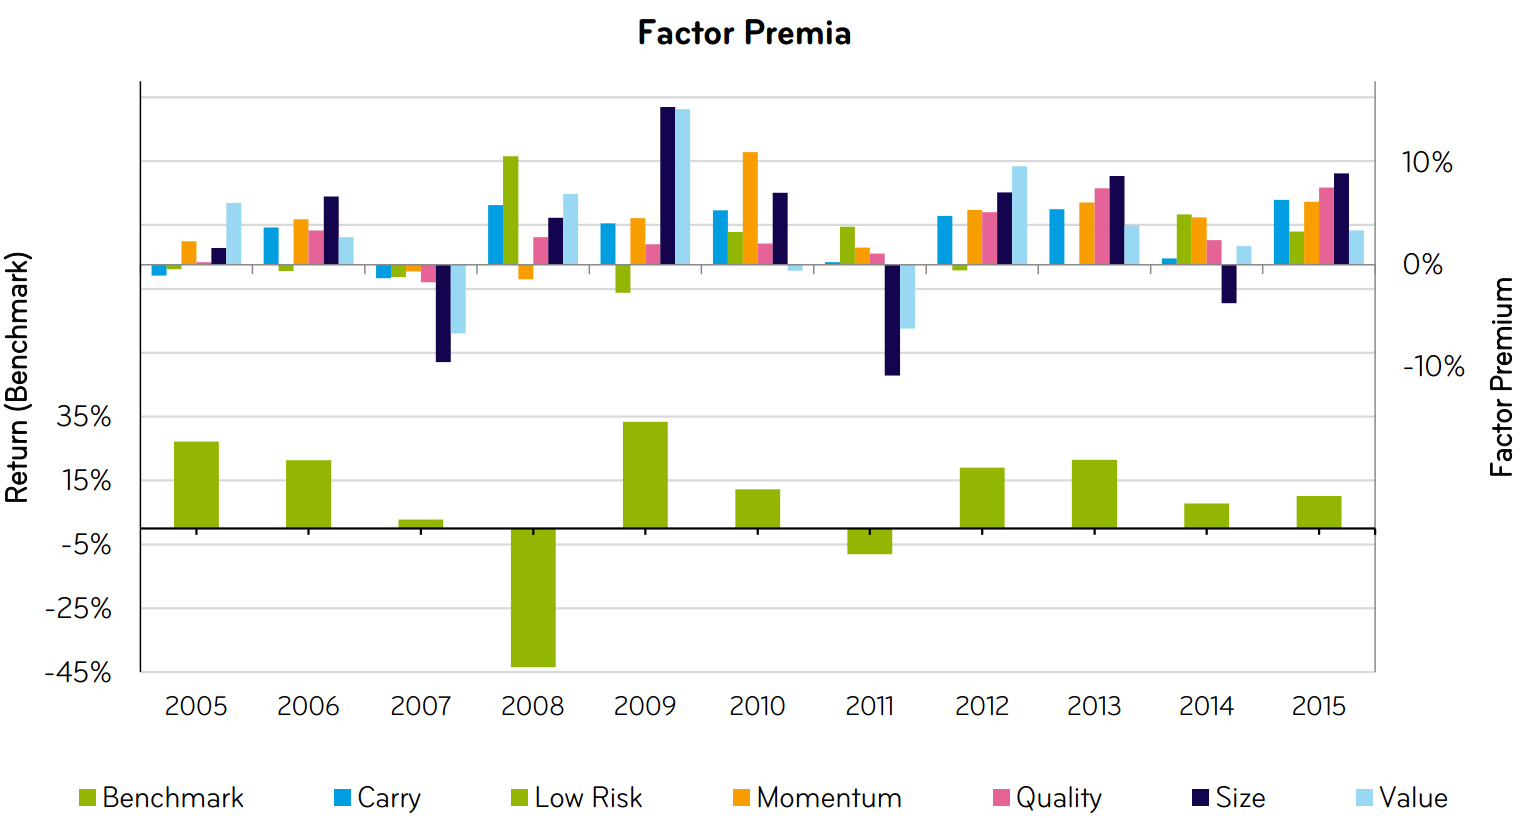
Quelle: Stoxx
Die Einzelindizes enthalten unter dieser Maßgabe und einem Tracking Error von maximal 3 % zwischen 50 und 120 Aktien. Die Sektorgewichtungen zwischen STOXX Europe 600 und den Faktorindizes weichen um höchstens 1,5 Prozentpunkte voneinander ab, um implizite Sektorübergewichte zu reduzieren. Der Multi Factor Index kombiniert das Exposure zu allen 6 Risikoprämien aktiv unter denselben Maßgaben.
Absolut Research wird die neuen Indizes künftig jeden Monat in der Publikation Absolut|performance analysieren. Der Absolut|performance gibt einen Überblick zu Rendite und Risiko aller Asset-Klassen. Die monatlich erscheinende elektronische Analyse-Publikation enthält mehr als 400 Indizes in über 30 Kategorien.
