


Verwaltung des Matching-Adjustment-Portfolios unter Solvency II
Beim Matching Adjustment (MA) handelt es sich um eine Erhöhung der Diskontierungsrate bestimmter Verbindlichkeiten, wenn illiquide Assets gehalten werden. Diese werden bis zur Fälligkeit gehalten, so dass Zinsänderungsrisiken keine wesentliche Rolle spielen und eine Liquiditätsprämie vereinnahmt werden kann. Standard Life hat in einem Marktbericht das Management von Matching-Adjustment-Portfolios untersucht. Ausgangspunkt für den Aufbau eines MA-Portfolios ist ein Buy-and-Maintain-Anleihenportfolio. Dabei muss die Deckungsgleichheit von eigehenden Cashflows und Zahlungsverpflichtungen unter Berücksichtigung von Ausfallwahrscheinlichkeiten und sonstigen Risiken (Zins, Inflation, Wechselkurse) sichergestellt werden. Auch wenn das Portfolio auf das Halten bis zur Fälligkeit ausgerichtet ist, können einzelne Bestandteile mit dem Ziel des Risikomanagements durchaus zwischenzeitlich veräußert werden. Gründe hierfür können durch den Versicherer, z.B. Änderung des Liability-Profils, den Emittenten, etwa wegen Defaults, oder seitens des Investment Managers, bspw. wegen einer Rating-Änderung, vorliegen. Einen weiteren Aspekt beim Management von MA-Portfolios stellt die Nutzung interner Ratings dar.
Ein flexiblerer Ansatz zur Realisierung von MA-Portfolios ist die Ergänzung des Portfolios mit Derivaten, beispielsweise Zins-Swaps. Dies lockert die Laufzeitbeschränkungen bei der Asset-Auswahl, ohne Risiken für das Matching von Assets und Verbindlichkeit einzugehen. 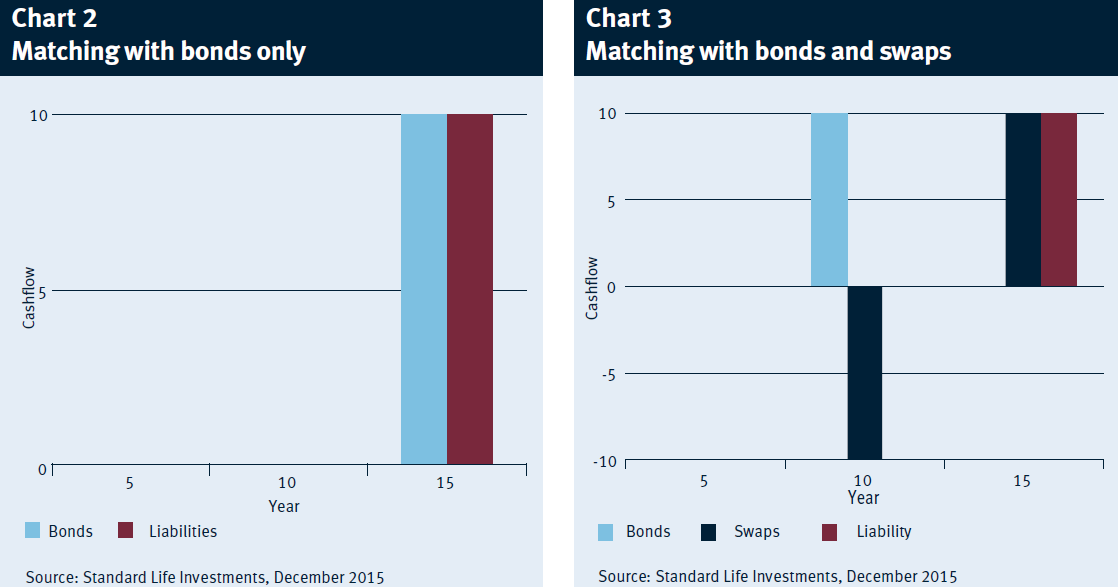
Quelle: Standard Life
Um die Voraussetzungen für die MA-Zulässigkeit des Portfolios zu erfüllen, müssen die die Assets fixe Cash Flows erwirtschaften. Dies kann allerdings auch durch die Kombination von Floatern und entsprechenden Zins-Swaps geschehen, die einen fixen Zins zahlen. In diesem Zusammenhang muss die Aufrechterhaltung der Hedging-Eigenschaften für längere Zeiträume sichergestellt werden. Zuletzt gilt es, für das Derivateportfolio zusätzliche Liquiditätsanforderungen, etwa für Sicherheiten bzw. Margins, zu berücksichtigen. Ein Nachteil des Derivateoverlays neben der Notwendigkeit, die zusätzlichen regulatorischen Anforderungen zu erfüllen, ist die niedrigere MA, die wegen der kurzfristigeren Assets erzielt wird.
Absolut Research analysiert institutionelle Publikumsfonds und ETFs jeden Monat in der Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
