


Analysemethoden für Multi-Asset-Strategien
Für die Bewertung von Multi-Asset-Portfolios sind reine Korrelationsanalysen nicht aussagekräftig genug. Standard Life Investments stellt daher in einem Researchpaper 5 Methoden vor, mit denen eine Portfolioanalyse ergänzt und optimiert werden kann. Als Grundlage für die Untersuchung dient eine Multi-Asset-Strategie, die durch einen Schutz vor Kursverlusten und eine breite Diversifikation charakterisiert ist. Außerdem findet eine Allokation in risikoreichere Assets statt, um Risikoprämien zu erzielen. Hinterfragt werden die Ergebnisse der durchgeführten Korrelationsanalyse des Portfolios, welche ergeben hat, dass die Korrelation in den letzten drei Jahren insbesondere zum S&P 500 Index gestiegen sei.
Die 5 Methoden gliedern sich in historische und prognostizierende Analysen. Die erste historische Analyse zeigt, dass mit einer steigenden Korrelation zu Aktien nicht zwingend auch der Schutz vor Kursverlusten des Portfolios sinkt. In den historischen Phasen mit größtem Drawdown erzielte das Portfolio, trotz einer höheren Korrelation zu Aktien, dennoch geringere Maximalverluste. Die zweite historische Analyse untersucht die Performance der Multi-Asset-Strategie im Vergleich zu US Equities innerhalb von Hoch- und Tiefphasen. Die Unterschiede werden anhand der Market Capture Ratios untersucht. Hier heben die Autoren die asymmetrischen Charakteristika der Strategie hervor und dass sich die Korrelation mit Aktien je nach Marktphase unterscheidet. Bei der näheren Analyse der Capture-Ratio innerhalb von Tiefphasen wird anhand der erzielten monatlichen Rendite deutlich, dass im Vergleich zum S&P 500 Index das Multi-Asset-Portfolio in den gekennzeichneten Tiefphasen positive Erträge erzielen konnte. 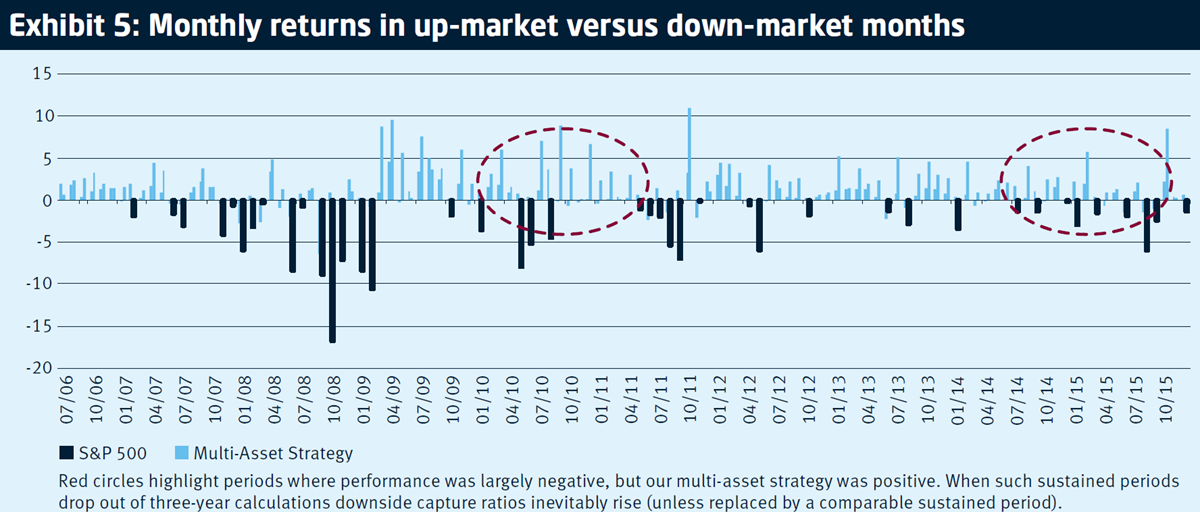
Quelle: Bloomberg
Die dritte historische Analyse untersucht, welchen Beitrag Aktien innerhalb der Portfolioperformance liefern. Die Autoren kommen zu dem Ergebnis, dass innerhalb des gesamten Betrachtungszeitraums 13 % der kumulierten Gesamtrendite auf Aktien zurückzuführen ist.
Die erste prognostizierende Analyse schließt mit einer Untersuchung des Risiko Exposures an. Das Aktien-Exposure bewegt sich zwischen 25 % - 35 % und ist auf 40 % limitiert. Ende 2015 belief sich die Korrelation zu Global Equities auf 0,62 mit einer Volatilität von 3,9 % und einem Beta von 0,2. Nach Aussagen der Autoren, bewegt sich die Korrelation zu Aktien unterhalb des historischen Niveaus. 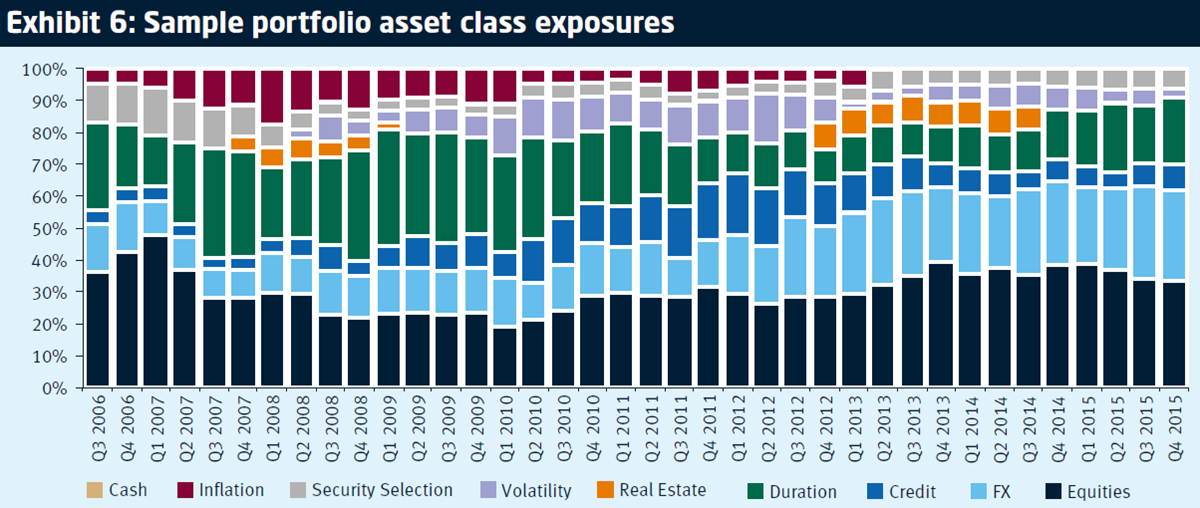
Quelle: Standard Life Investments
Abschließend testen die Autoren das Multi-Asset-Portfolio anhand von Risikoereignissen in einem historisch noch nie erlebten Ausmaß. Dazu wird eine von den Autoren entwickelte Methodik zur Szenarioanalyse vorgestellt.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf mehrere Asset-Klassen in der monatlichen Publikation Absolut|ranking Multi Asset. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
