


Passive Ansätze dominieren bei Multi-Faktorstrategien
Multi-Faktorstrategien im Aktienbereich werden hauptsächlich in einem passiven Kontext umgesetzt, zeigt eine Studie des EDHEC-Risk Institute vom November 2017. Auch bei dynamischen Ansätzen basiert die Allokation auf dem Management der Risikobudgets und nicht auf aktiven Erwartungen. Der Fokus der Umsetzung liegt auf der konstanten Faktordefinition, um stabile Allokationen zu erreichen. Weiterhin ist es den Anlegern wichtig, die Auswirkungen der Allokation auf verschiedenste Risikokennziffern simulieren zu können. Befragt wurden 114 Investment Professionals weltweit, die gemeinsam 2,5 Billionen US-Dollar verwalten. 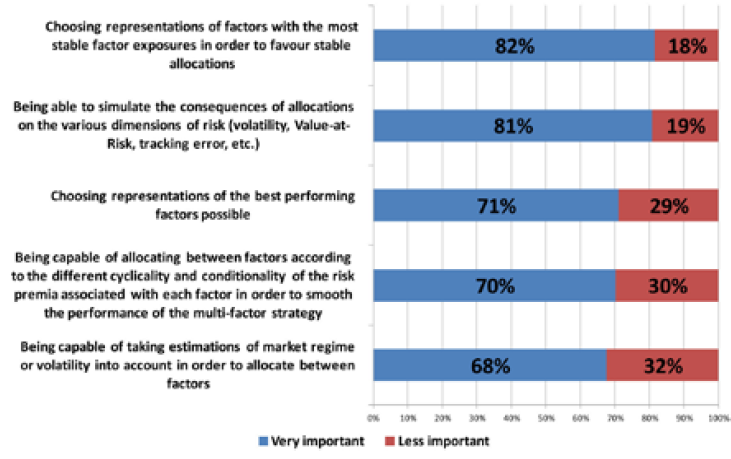
Quelle: EDHEC Risk-Institute
Zwei Drittel der Befragten legen großen Wert darauf, den Einfluss des Marktbetas auf die verschiedenen Faktoren zu verstehen, um ihre Faktorstrategie daran ausrichten zu können. Weniger wichtig dagegen ist Faktor-Timing oder die Maximierung des Faktor-Exposures durch Portfoliokonzentration. In der technischen Umsetzung setzen die meisten Anwender auf Scoring-Ansätze, wodurch Interaktionen und Dynamiken nicht berücksichtigt werden. Rund drei Viertel der Befragten setzen bei Faktor-Timing zur Prognose zukünftiger Faktor-Returns auf die Analyse fundamentaler Unternehmenskennziffern. Auch Momentum-Ansätze sind verbreitet, obwohl beide Methoden in der akademischen Diskussion kritisiert werden. In diesem Zusammenhang überrascht es nicht, dass die Mehrheit der Befragten kein Vertrauen in die Prognose der Faktorrenditen hat. 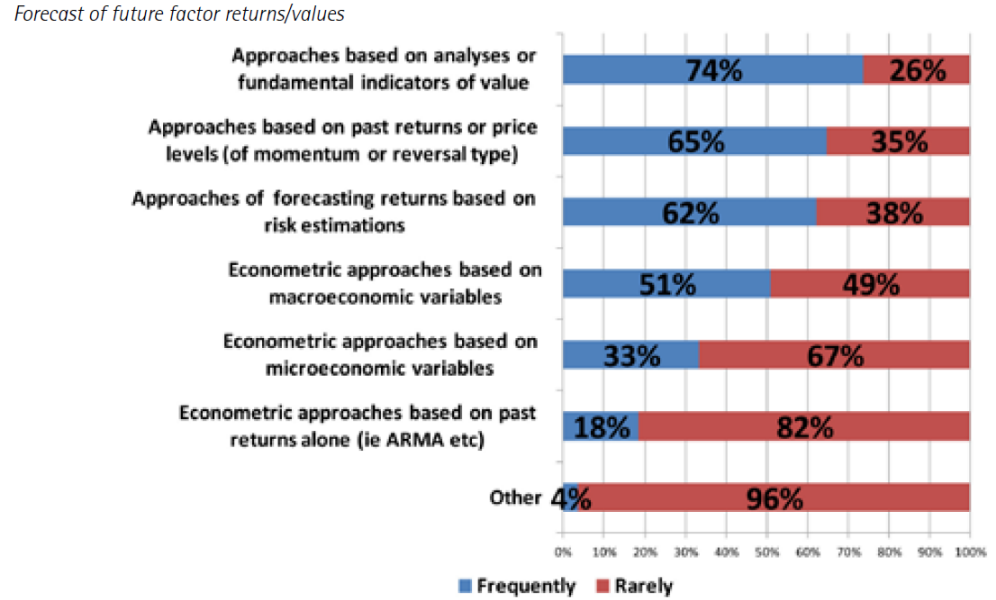
Quelle: EDHEC Risk-Institute
Im Widerspruch zu der üblichen Scoring-Methode der Faktorkonstruktion werden die Risiken zumeist über multivariate Faktormodelle, also die Betas, untersucht. Extremrisiken der Faktor-Portfolios werden nur in Grundzügen analysiert und nicht hinreichend gewürdigt. Die Performance-Analyse basiert mehrheitlich auf den Faktor-Exposures (Scoring oder Beta).
Absolut Research analysiert institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 13.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Vergleichsgruppen.
