


Asset-Manager-Selektion für Insurance-Linked Securities
Insurance-Linked Securities können für Investoren durch ihre niedrige Korrelation mit anderen Fixed-Income-Instrumenten einen starken Diversifikationsvorteil bieten, zeigt die im Dezember 2017 veröffentlichte Absolut|analyse „Insurance-Linked Securities - Marktentwicklung und Asset-Manager-Performance“. Daneben zeichnen sich ILS durch ihre vergleichsweise stabile Wertentwicklung aus. Die oftmals variabel über Geldmarkt verzinsten Strukturen bieten einen Hedge gegen Zinsanstiege. Demgegenüber stehen Konzentrationsrisiken bei Ereignissen wie Wirbelstürme oder Erdbeben, was im Sommer 2017 bei einigen Marktteilnehmern zu deutlichen Verlusten geführt hat.
Über die vergangenen 3 Jahre erzielten ILS, gemessen am Swiss Re Cat Bond Index, eine annualisierte Rendite von 3,9 %. Im gleichen Zeitraum lagen auf ILS spezialisierte Asset Manager bei 1,5 %. Während die Volatilität auf einem vergleichbaren Niveau lag, fielen die durch die Naturkatastrophen im September 2017 bedingten Maximalverluste bei den Asset Managern im Mittel höher aus. Auffällig ist die hohe Spreizung der Performances je nach Anlagefokus und Struktur. UCITS-Fonds wiesen vergleichsweise geringe Verluste auf, während Offshore-Produkte überproportional stark verloren.
Performance von Insurance-Linked Securities (in Basiswährung)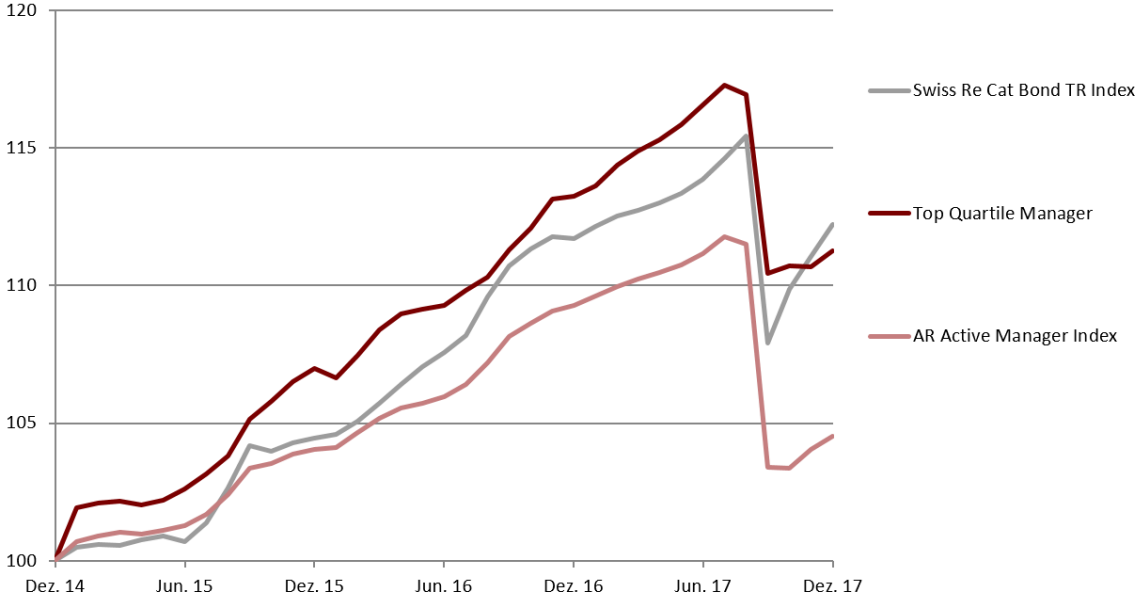
Quellen: Absolut Research GmbH, Indexanbieter
Zum Ende des Jahre 2017 analysierte Absolut Research insgesamt 53 Fonds mit Fokus auf Insurance-Linked Securities. Zusammen verwalteten diese ein Volumen von 16,5 Mrd. Euro, wobei nicht alle Fonds ihre Assets under Management veröffentlichen. Über die vergangenen drei Jahre betrugen die Zuflüsse 5,7 Mrd. Euro, davon 2,6 Mrd. Euro im vergangenen Jahr.
Die starke Spreizung der Fondsperformances in diesem Segment unterstreicht die Bedeutung der Asset-Manager-Selektion. Das Top-Quartile der Asset Manager, das monatlich in der Publikation Absolut|ranking Credit Private Debt & Asset-Backed in der Kategorie Insurance-Linked Securities analysiert wird, konnte über die vergangenen 36 Monate eine annualisierte Rendite von 3,6 % erzielen. Dabei lagen die Top-Manager die meiste Zeit oberhalb der Benchmark – auch noch nach den Kursverlusten im Sommer 2017. Die anschließende Kurserholung konnten die Asset Manager allerdings offenbar nicht in demselben Ausmaß nachvollziehen. Risikoadjustiert liegen die Top-Manager angesichts geringerer Volatilität und Maximalverluste hingegen vor der Benchmark.
Performance von Insurance-Linked Securities (in Basiswährung, Januar 2015 - Dezember 2017)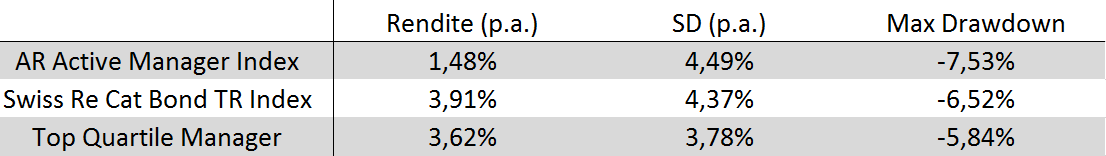
Quellen: Absolut Research GmbH, Indexanbieter
In den von Absolut Research erstellten Positionierungsanalysen werden für mehr als 11.000 institutionelle Publikumsfonds und rund 1.100 alternative Strategie-Fonds im UCITS-Mantel die Top 10 % und Top 25 % sowie Bottom 25 % der Asset Manager über mehrere Zeiträume und Kennzahlen visualisiert.
Mit einer annualisierten Rendite von 3,2 % über die vergangenen 3 Jahre ist der GAM Star Cat Bond einer der Top-Fonds des Vergleichsuniversums. Auch risikoadjustiert gehört er angesichts der im oberen Mittelfeld liegenden Risikokennziffern zu den besten Produkten seiner Peergroup. Auf Sicht von 5 Jahren ergibt sich das gleiche Bild. Diesen und weitere Top-Fonds finden Sie in der Publikation Absolut|ranking Credit Private Debt & Asset-Backed in der Kategorie Insurance-Linked Securities, in der jeden Monat anhand von 8 Kennzahlen und über 5 Zeiträume das Top Quartile der Asset Manager des Segments analysiert wird.
Positionierungsanalyse des GAM Star Cat Bond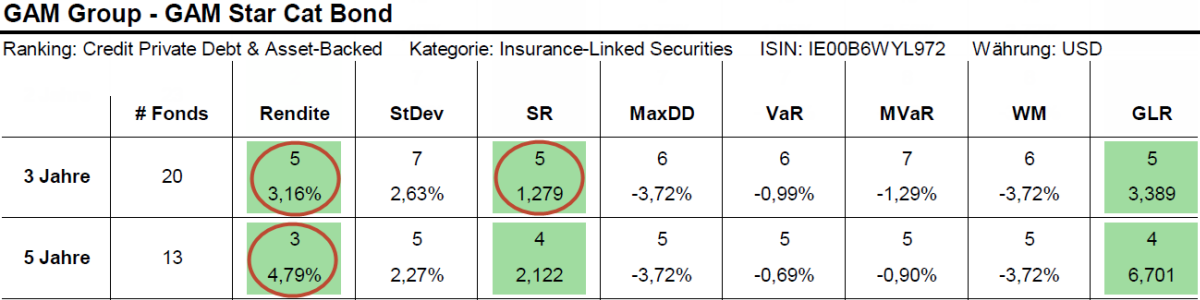
Quelle: Absolut Research GmbH
Darüber hinaus ermöglichen die detaillierten Positionierungsanalysen zu jedem Fonds und zu jedem Asset Manager auf einen Blick die Identifikation der Top 10 %, Top 25 % und Bottom 25 % für jede Kennzahl und Zeitraum bezogen auf das jeweilige Vergleichsuniversum. Institutionellen Investoren stehen beide Analysepublikationen kostenfrei zur Verfügung. 
Noch nicht als institutioneller Investor registriert? Kein Problem, melden Sie sich jetzt hier kostenfrei an.
