


Multi-Asset-Strategie für Risikoprämien
Swiss Life Asset Managers hat eine UCITS-konforme Long-Short-Strategie für Risikoprämien aufgelegt. Der SLF Lux Multi Asset Risk Premia (ISIN LU1681198286) konstruiert ein diversifiziertes Portfolio aus bis zu 20 Risikoprämien über die Asset-Klassen Aktien, Staatsanleihen, Credits, Währungen und Rohstoffe. Das quantitative Selektionsmodell wählt unter anderem aus Carry, Momentum, Value, Volatility oder Curve die Prämienkombination mit der höchsten Renditeerwartung bei Einhaltung des Volatilitätsziels. Dabei werden Long- und Short-Positionen eingegangen, sodass systemische Risiken reduziert und Prämienexposures verstärkt werden. 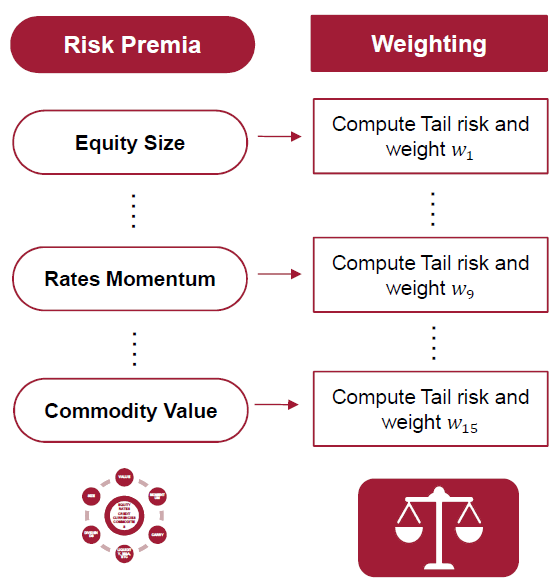
Quelle: Swiss Life Asset Managers
Ziel der Strategie ist bei einer Volatilität von 5 % eine Renditeerwartung von 4-5 % zu erfüllen. Drawdowns zwischen 5 und 8 % werden toleriert. Institutionelle Anteilsklassen kosten 0,85 % Managementgebühr pro Jahr.
Absolut Research analysiert auch diesen Fonds zukünftig in der monatlich erscheinenden Publikation Absolut|alternative: Liquid Alternatives, die Rendite und Risiko von mehr als 1.000 alternativen Strategien im UCITS-Format analysiert und die Marktentwicklung des Segments redaktionell aufbereitet.
