


Carbon-Risk-Prämien im europäischen Aktienmarkt
Im europäischen Aktienmarkt wird Carbon Risk vor allem über Erwartungen zukünftiger CO2-Regulierung eingepreist, während tatsächlich realisierte Emissionskosten auf Unternehmensebene keinen statistisch signifikanten Renditeaufschlag erzeugen, zeigt das Research Paper eines Teams um Lewei He von der Lancaster University. Die Autoren analysieren die Bepreisung von Carbon Risk im europäischen Aktienmarkt anhand der Unternehmen des Stoxx Europe 600 zwischen 2013 und 2024 mittels zweier komplementärer Proxys, die aus dem Emissions-Trading-System der EU abgeleitet werden.
Der erste Proxy ist der Carbon Convenience Yield, ein marktbasiertes, zukunftsgerichtetes Maß, das Erwartungen über zukünftige regulatorische Verschärfungen im Emissionshandel widerspiegelt. Die Autoren konstruieren ein Faktormodell, in dem Aktienportfolios nach ihrer CO2-Exposition sortiert werden. Unternehmen mit hoher Carbon Exposure reagieren dabei stärker auf Veränderungen des Convenience Yield als Unternehmen mit niedriger Exposition. Steigt der Convenience Yield, was auf strengere Regulierung und künftig höhere Emissionskosten hindeutet, entwickeln sich Aktien CO2-intensiver Unternehmen relativ schwächer. Umgekehrt profitieren diese Unternehmen relativ stärker, wenn der Convenience Yield sinkt und der Markt geringere regulatorische Belastungen erwartet. Die Ergebnisse zeigen, dass dieser Zusammenhang auch unter Berücksichtigung gängiger Risikofaktoren bestehen bleibt, was impliziert, dass Erwartungen über zukünftige CO2-Kosten eine eigenständige Risikodimension darstellen, die im europäischen Aktienmarkt systematisch bepreist wird.
Der zweite Proxy ist eine unternehmensspezifische Carbon Expense Ratio, die die tatsächlichen Kosten der Emissionszertifikate relativ zu Gewinnkennzahlen misst. Die Ergebnisse zeigen, dass diese Kosten für stark exponierte Unternehmen durchaus erheblich sein können. Für Unternehmen im Quartil mit der höchsten CO2-Exposition erreichte der Carbon Expense Ratio im Jahr 2023 bis zu 12,4 % des operativen Einkommens. Trotz dieser wirtschaftlichen Bedeutung ergibt sich kein statistisch signifikanter Zusammenhang zwischen realisierten Carbon Costs und Aktienrenditen, sodass sich keine robuste Risikoprämie für realisierte Carbon Costs nachweisen lässt.
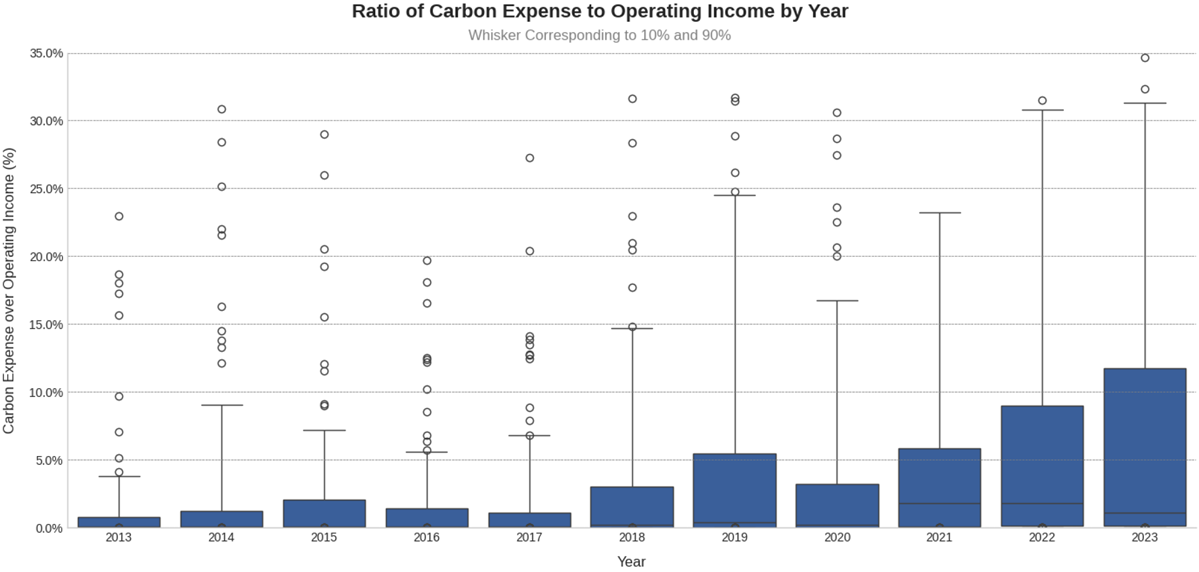
Quelle: He, Lohre, Nolte, Yao, 2025
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Klima und Nachhaltigkeit jeden Monat in den Publikationen Absolut|ranking Sustainability Equity, Sustainability Fixed Income und Sustainability Multi-Asset. Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
