


Zusammenhang zwischen Bewertung und Performance von Faktorstrategien
Research Affiliates zeigt in einem Mitte 2016 erschienenen Forschungspapier, dass die Bewertungscharakteristika einer Faktorstrategie ein guter Präindikator für die zukünftige Performance sind. Dabei konzentrieren sich die Autoren des Papers "To Win With "Smart Beta" Ask If the Price IS Right" auf eine Reihe verschiedener Smart-Beta-Faktoren und Faktorstrategien, darunter Value, Momentum, Small Cap und diverse verfügbare Faktorindizes. Um die Bewertung der Faktorstrategie zu berechnen, werden zwei Verfahren angewandt, eine Bewertung nach Kurs-Buchwert und ein Modell, das zusätzlich weitere Kennzahlen berücksichtigt, darunter KGV und Dividendenrendite. Für nahezu sämtliche Faktoren und Smart-Beta-Indizes im US-Markt lässt sich im Zeitraum 1967 bis 2016 über unterschiedliche Zeithorizonte ein negativer Zusammenhang zwischen Bewertung zum Anlagezeitpunkt und Rendite des Investments nachweisen: Je niedriger die Bewertung im historischen Vergleich, desto besser die anschließende Performance. Unter den 192 untersuchten Zeithorizonten und Faktoren weist keine Relation ein positives Vorzeichen auf. Zwei Drittel der Tests sind statistisch signifikant. 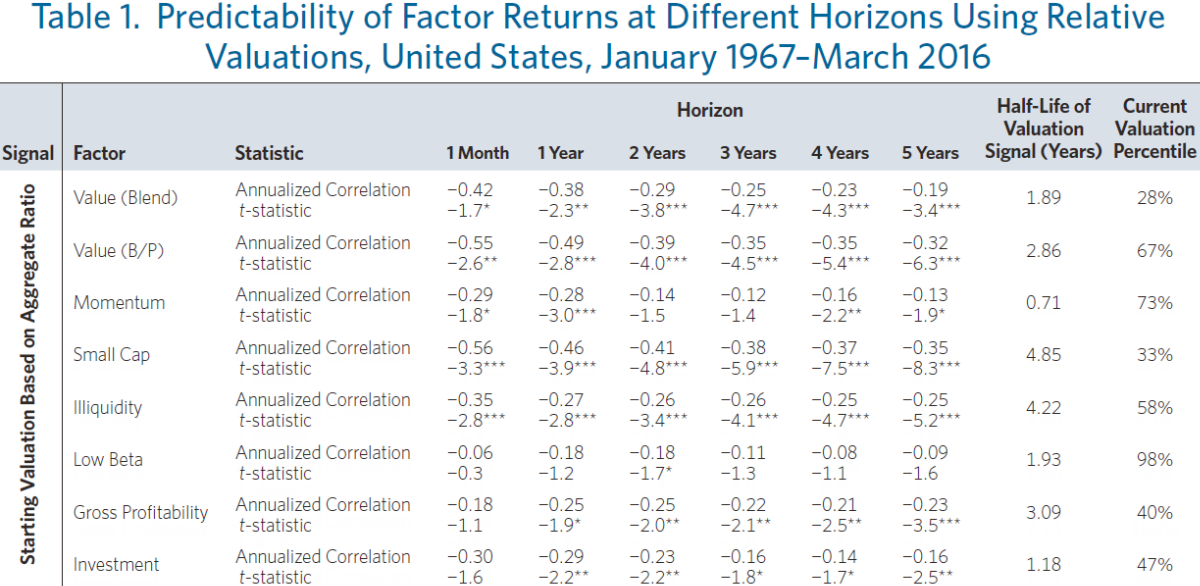
Quelle: Research Affiliates
Um die Robustheit der Ergebnisse zu prüfen, werden die Berechnungen für die Märkte außerhalb der USA wiederholt. Sowohl für Developed ex-US als auch die Emerging Markets ergeben sich qualitativ ähnliche Resultate, auch wenn die statistische Signifikanz angesichts der kürzeren Datenhistorie schwächer ausfällt. Im historischen Vergleich sind viele Faktoren bzw. Smart-Beta-Strategien relativ teuer, beispielsweise Momentum und Low-Beta. Dies stellt ein Risiko für die zukünftige Performance dieser Portfolios dar und legt nahe, dass die von der Wissenschaft nachgewiesene Outperformance in der Vergangenheit nicht auf einem tatsächlichen Alpha, sondern von steigenden Bewertungsniveaus herrührt. Einzige Ausnahme ist der Value-Faktor, dessen Bewertung deutlich unterhalb seines langfristigen Durchschnitts liegt.
Absolut Research analysiert institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
