


Verbesserung des Risiko-Rendite-Profils benchmarknaher Anleiheportfolios
Franklin Templeton Investments untersucht in einer Marktanalyse die mit einer benchmarkorientierten Anleihestrategie einhergehenden Risiken und analysiert das Potenzial von Anleihenportfolios, die zusätzlich uneingeschränkten Strategien folgen. Die wesentlichen Risiken werden anhand des Barclays Global Aggregate Bond Index erläutert. An erster Stelle steht das Durationsrisiko, welches beim benchmarkorientierten Portfolio der wichtigste Performancetreiber ist. Durch die in den vergangenen Jahren gestiegene Duration weisen solche Portfolios höhere Zinsrisiken auf. Weiterhin geht die Emissionsgewichtung der Benchmark mit einer Konzentration in Emittenten einher, die eine besonders hohe Verschuldung aufweisen. Ein anderer Aspekt ist die Fokussierung auf Staatsanleihen, die aktuell mehr als 50 % des Benchmarkgewichtes ausmachen, was zu Lasten der Diversifikation geht. Zuletzt besteht eine hohe Korrelation zwischen den einzelnen Benchmarkkomponenten.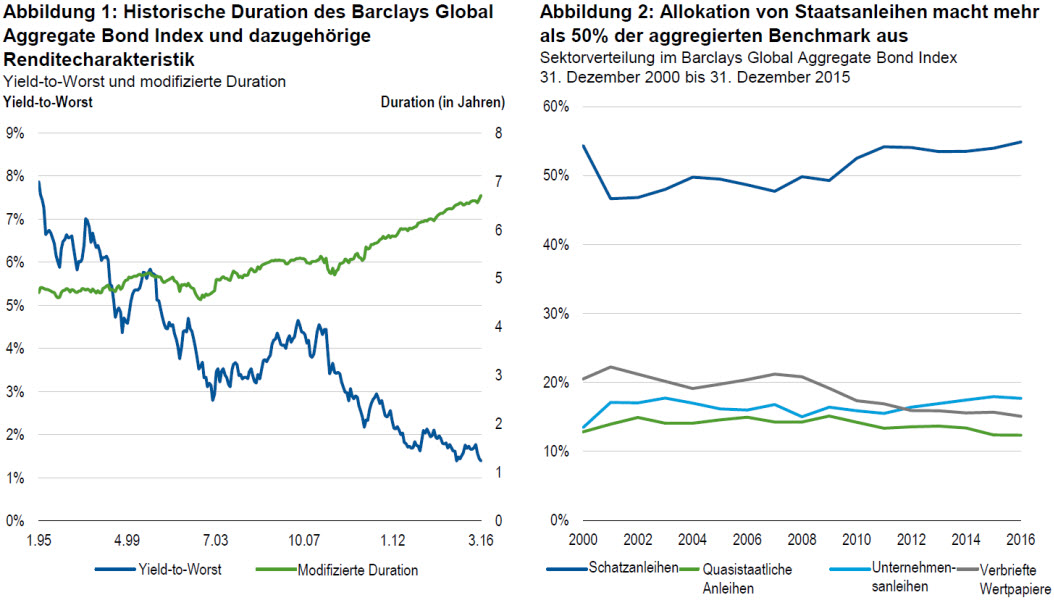
Quelle: FactSet / Barclays
Diese Probleme eines benchmarknahen Portfolios, Durationsrisiken, niedrige Rendite und mangelnde Diversifikation, lassen sich durch die Integration zusätzlicher festverzinslicher Komponenten vermindern. Hierzu können Instrumente wie Emerging-Markets-Anleihen, Bankkredite oder High Yield Bonds herangezogen werden. Einerseits weisen diese Anleihen eine vergleichsweise niedrige Korrelation mit den Benchmarkbestandteilen auf, andererseits ist die Rendite meist höher. Um die Auswirkungen der Implementierung zusätzlicher Komponenten zu bestimmen, wird die Benchmark zu jeweils 10 % mit globalen Hochzinsanleihen sowie Lokal- und Hartwährungsanleihen der Schwellenländer kombiniert. Dies führt zu einer Steigerung des Yield to Worst von 1,4 auf 2,7 %, bei einem Rückgang der Duration und nur einem leichten Anstieg des Value at Risk. 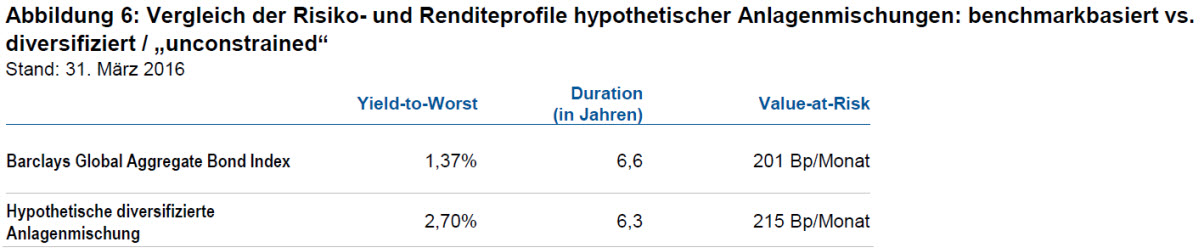
Quell: Barclays
Zuletzt wird der Einsatz uneingeschränkter Strategien mit Einzel- und Multisektoransatz in einer aktiven Managementstruktur erörtert. Bei Ersterem wird ein Teil des Portfolios von einem spezialisierten externen Manager verwaltet (z.B. Emerging-Markets-Anleihen). Letzteres dagegen bedeutet eine Partnerschaft mit verschiedenen Managern, die in unterschiedliche uneingeschränkte Strategien investieren. Welcher Ansatz verfolgt wird, hängt u.a. ab von der Portfoliogröße, Risikoprofil und regulatorischen Vorgaben. Gerade bei einem Multisektoransatz ist die Qualität des Managements von höchster Bedeutung.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
