


Konstruktionsverfahren für Low-Vola-Portfolios
Thomas Merz und Pawel Janus von UBS Asset Management untersuchen in einem aktuellen Forschungspapier die Eigenschaften unterschiedlich konstruierter Low-Volatility-Portfolios in verschiedenen Marktphasen. Hierzu greifen die Autoren auf ein Datensample für den Zeitraum 2000 bis 2015 zurück. Insgesamt werden fünf Methoden der Portfoliokonstruktion getestet. Zwei hiervon setzen auf ein Switching-Modell (einmal Long/Short einmal Long Only), die anderen drei Modelle verfolgen einen Long-Only Equal-Weight-Ansatz, wobei sich die Rebalancing-Annahmen unterscheiden. Sowohl für die USA als auch für die Eurozone ergeben sich unabhängig von der gewählten Konstruktionsmethode, Überschussrenditen gegenüber der Benchmark bei niedrigerer Volatilität. 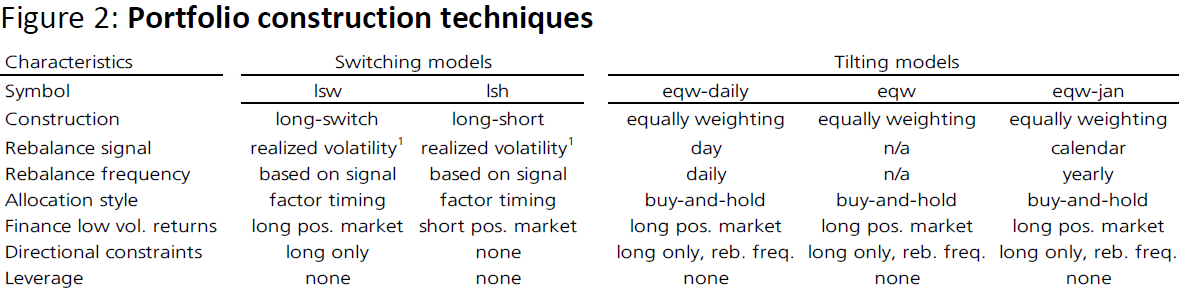
Quelle: Merz, Janus (2016)
Es zeigt sich, dass eine gleichgewichtete Strategie ohne Rebalancing die höchste Outperformance von annualisiert 2,99 % für die USA bzw. 3,78 % für Europa erzielte. Zumindest im Raum Europa war diese Outperformance zudem unabhängig vom jeweiligen Marktregime, während in den USA die Zyklizität eine gewichtige Rolle spielte und entsprechend Market-Timing-Fertigkeiten bei Low-Vola-Investments von Bedeutung waren. Ebenfalls hoch sind die Unterschiede der regionalen Performances bei den Switching-Modellen. Insgesamt scheinen sich gleichgewichtete Ansätze bei Low-Vola-Strategien besser zu bewähren als die Verwendung von Switching-Modellen. Dennoch eignen sich alle Verfahren in beiden Regionen, um das Extremrisiko des Portfolios gegenüber einer marktbreiten Benchmark zu reduzieren. 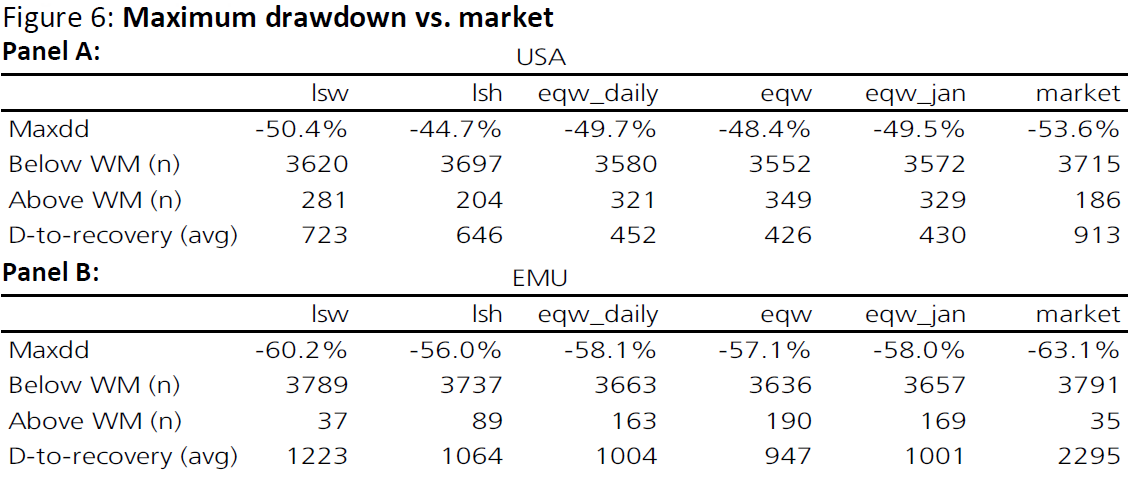
Quelle: Merz, Janus (2016)
Abschließend untersuchen die Autoren die Performance der Low-Vola-Strategien in schwachen Marktphasen. Auffällig ist, dass die Outperformance der risikoarmen Ansätze umso höher ist, je schärfer der Markt nach unten tendiert. In der anschließenden Erholungsphase dreht sich dieses Muster jedoch nicht um, so, dass die Überschussperformance nicht wieder abgebaut wird. Je nach Modell beträgt die Outperformance in der Downphase zwischen 5,48 und 17,16 % für den US-, respektive 1,84 bis 16,7 % für den europäischen Markt. Für Korrekturphasen des Marktes bis zu -20 % eigenen sich Switching- und gleichgewichtete Modelle gleichermaßen. Bei größeren Verlusten dagegen dominieren die gleichgewichteten Ansätze.
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien, darunter auch Low-Vola- und Minimum-Varianz-Ansätze. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
