


Systemisches Risiko von Lebensversicherungen gestiegen
Seit Oktober 2015 ist das globale systemische Risiko angestiegen. Zu diesem Ergebnis kommt der International Monetary Fund (IMF) in seiner neuesten Ausgabe des „Global Financial Stability Report“. Neben den Spillover-Effekten aus den Emerging Markets wird die Relevanz der Versicherungsbranche für das Systemrisiko untersucht.
Der Risikobeitrag von Lebensversicherungen, gemessen am Conditional Value at Risk (CoVaR), ist in Europa und Nordamerika deutlich angestiegen. Die Risikowerte fallen doppelt bis dreifach höher aus als 2006 und erreichten historische Höchstwerte. Der CoVaR-Index der Lebensversicherungen übersteigt sogar den Index der Banken und Nicht-Lebensversicherungen.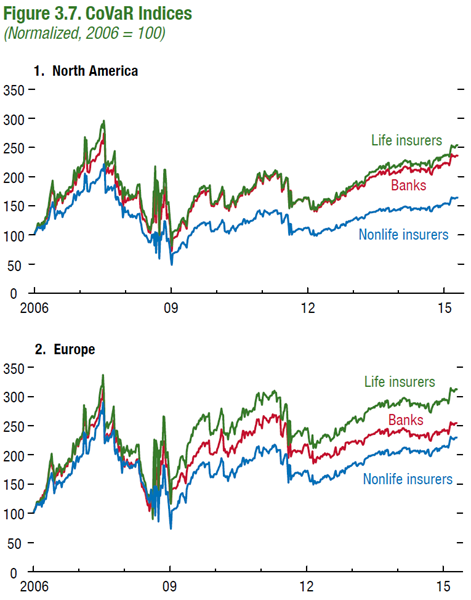
Quelle: IMF
Weiterhin berechnen die Autoren den Risikobeitrag von Banken und Versicherungen anhand der Auswirkung auf das Shortfall-Risiko des Finanzsektors. Neben der immer schon hohen Relevanz des Bankensektors ist seit der Finanzkrise auch das von Lebensversicherungen ausgehende Risiko stark angewachsen. Bei den Nicht-Lebensversicherungen konnten demgegenüber bei dieser Berechnung nur geringfügige Veränderungen festgestellt werden.
Als Gründe für den gestiegenen Einfluss von Lebensversicherungen auf das Systemrisiko werden die risikoreicheren Portfolios aufgrund des geringen Zinsumfelds, die sehr ähnlichen Anlagetitel und Market Risk Exposures sowie die prozyklischen Investments genannt. 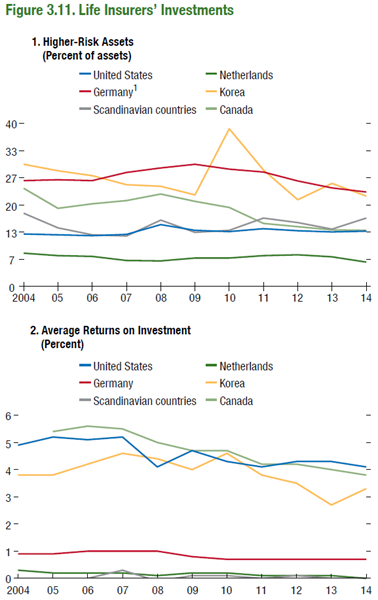
Quelle: IMF
Abschließend erläutern die Autoren, dass regulatorische Maßnahmen auf politischer Ebene sowie eine anschließende Wirksamkeitsanalyse mit dem Fokus auf das Systemrisiko dringend weiterentwickelt werden sollten. Vorgeschlagen werden beispielsweise regelmäßige Stress-Tests im Versicherungssektor, um Entwicklung und Trends von Risiken analysieren zu können und die Unternehmen zu identifizieren, bei denen eine genauere Prüfung durchgeführt werden muss. Um der steigenden Relevanz der Versicherungsbranche bezüglich des Systemrisikos entgegenzuwirken, fordern die Autoren außerdem einen internationalen Kapitalstandard für Versicherungen. Die Standards sollen ebenfalls vor sektorenübergreifenden und regionalen Spillover schützen.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
