


McKinsey prognostiziert lange Phase niedriger Renditen
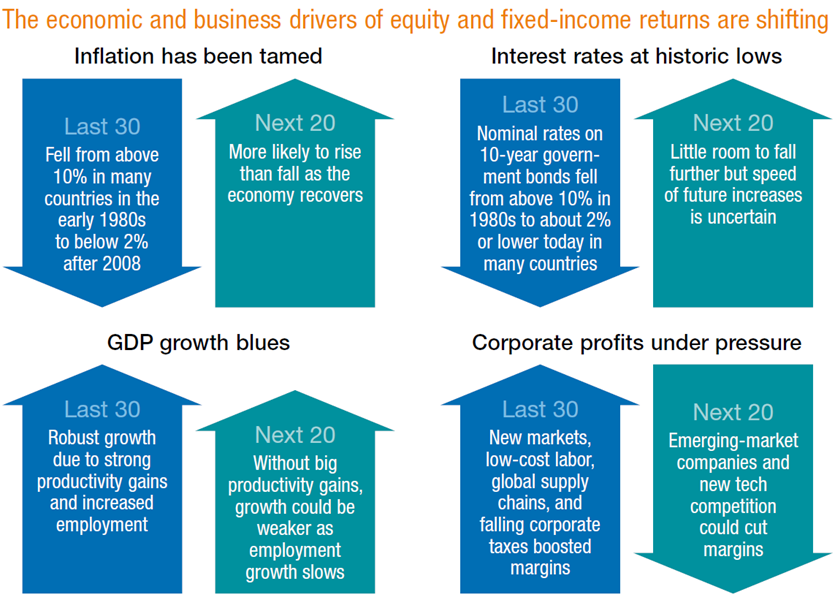
Die Dividenden sowie der Kapitalzuwachs werden in den nächsten 20 Jahren erheblich geringer ausfallen als in den letzten 30 Jahren, erwartet das McKinsey Global Institute in einer im Mai 2016 veröffentlichten Analyse. Die Autoren untersuchen die Entwicklung der europäischen und amerikanischen Aktien- und Anleihenmärkte in Zusammenhang mit den identifizierten Einflussfaktoren Inflation, Zinssatz, reales Wirtschaftswachstum und Unternehmensrentabilität.
Quelle: McKinsey Global Institute
Trotz der zwei Einbrüche des Aktienmarktes in 2000 und 2008 lagen die Renditen der letzten 30 Jahre deutlich über dem langfristigen Mittel, mit einer Gesamtrendite bei westeuropäischen und amerikanischen Aktien von durchschnittlich 7,9 %. In beiden Szenarien wurden von den Autoren deutlich geringere Renditen prognostiziert.
Im Slow-Growth-Szenario für Westeuropa wächst das reale BIP weiterhin um 1,5 %, die Inflationsrate steigt innerhalb der nächsten 10 Jahre um 1,8 %, die Unternehmensrentabilität sinkt auf bis zu 6,8 % und die Rendite der Aktien liegt bei bis zu 5 %. Der Nominalzinssatz französischer, deutscher und englischer Staatsanleihen bewegt sich in den nächsten 20 Jahren ebenfalls zwischen 1 % und 0 %. In dem Growth-Recovery-Szenario steigt das reale BIP um 2,2 %, die Inflationsrate erreicht bis 2020 1,8 %, die Unternehmensrentabilität wächst um bis zu 7,5 % und die Aktienrendite steigt auf bis zu 6 %, liegt damit aber dennoch unter dem Durchschnitt der letzten 30 Jahre. Anleihen erreichen in diesem Szenario eine Rendite zwischen 1 % und 2 %. 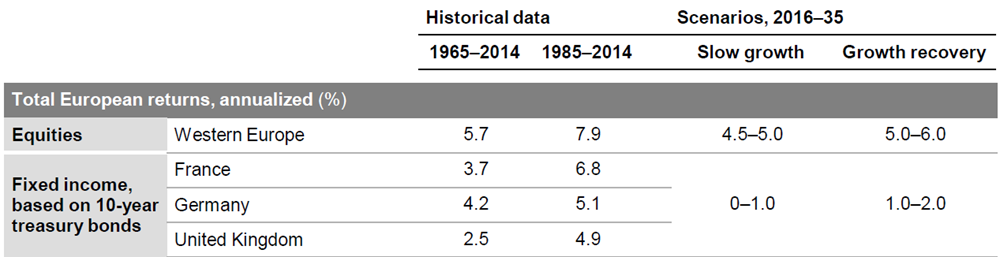
Quelle: McKinsey Global Institute
In beiden Szenarien vergrößern sich die Finanzierungslücken unter anderem bei den Pensionsfonds. Als Strategie schlagen die Autoren unter anderem Investments in risikoreichere Anlagen vor. Ähnlich ist die Situation bei den betrieblichen Pensionsfonds, bei denen die funding ratio in Deutschland und England zurzeit bereits bei 65 % und 88 % liegt. Bei den Asset Managern kann bereits der Wechsel von aktiv gemanagten Aktien, hin zu kostengünstigen Investments, wie Multi-Assets und Alternatives festgestellt werden.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
