


Steigende Nachfrage nach Smart-Beta-Strategien
Smart Beta etabliert sich auf dem Investmentmarkt. Zu diesem Ergebnis kommt eine Studie von FTSE Russell, die institutionelle Investoren auf globaler Ebene nach ihren Smart-Beta-Investments befragt. Analysiert werden die Entwicklung, Beweggründe, Smart-Beta-Strategien und strategische Implementierung sowie die Zuständigkeitsgebiete der Manager, Berater und Indexanbieter.
Nach einem leichten Rückgang im Jahr 2015 ist der Anteil der Asset Owner, die in Smart-Beta-Strategien investieren, auf 36 % angestiegen. Ein deutlicher Zuwachs von 50 % konnte bei der Gruppe, die zurzeit Smart Beta evaluieren, festgestellt werden. Der Anteil der Portfolios, bei denen über 20 % in Aktien mit einer Smart-Beta-Strategie investiert wird, ist von 20 % in 2015 auf 39 % in 2016 gestiegen. Dementsprechend sind die Portfolios mit einem geringen Anteil von lediglich 0% - 5% an Smart-Beta-Investments von insgesamt 40 % in 2014 auf 22 % in 2016 gesunken. 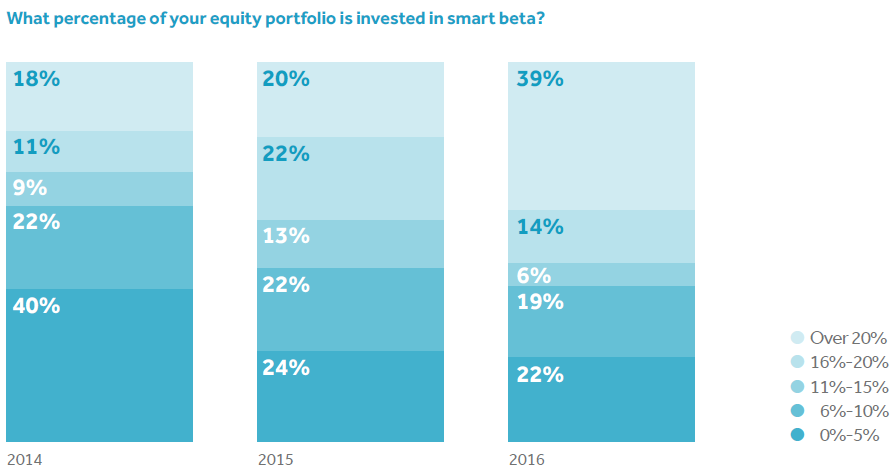
Quelle: FTSE Russell
Die Strategien, die von den Asset Owner am häufigsten angewandt werden, sind Low Volatility mit 46 %, Value mit 41 % und Multi-Factor-Combination mit 37 %. Insbesondere ist die Umsetzung der Multi-Factor-Combination-Strategie seit 2015 mit 17 % deutlich angestiegen. 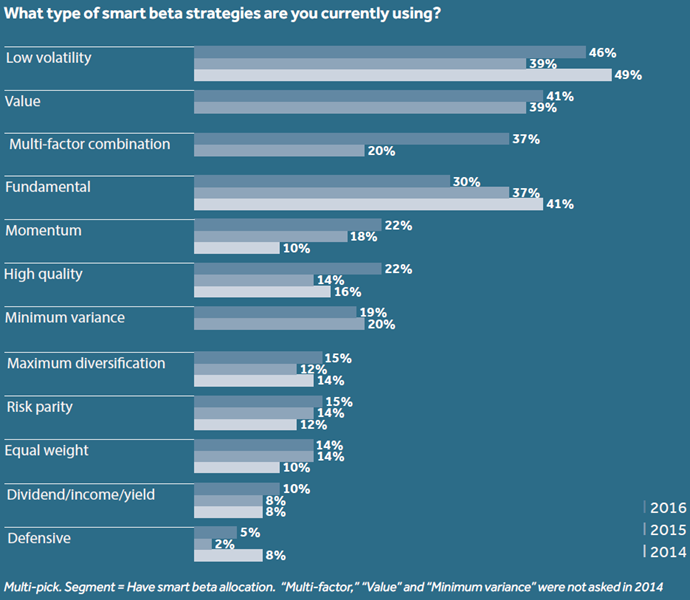
Quelle: FTSE Russell
Die Autoren gehen davon aus, dass die Nachfrage nach Smart Beta weiter wachsen wird. 76 % der Befragten, die Smart Beta zurzeit evaluieren oder in die Strategie bereits investieren, wollen ihre Asset-Allokation in diesem Bereich vergrößern. Die Erwartungen der Asset Owner wurden überwiegend erfüllt. 74 % sind mit den Investmentergebnissen zufrieden bis sehr zufrieden.
Als Gründe für Smart Beta werden weiterhin in erster Linie Renditeverbesserungen, Risikoreduzierungen und eine verbesserte Diversifikation genannt, auch wenn diese Motive in 2014 noch stärker gewichtet waren.
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien, darunter auch Low-Vola- und Minimum-Varianz-Ansätze. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
Absolut Research untersucht in der Absolut|analyse - Smart Beta die Entwicklung alternativ gewichteter Index- und Fondskonzepte in den jüngsten Marktturbulenzen des ersten Quartals 2016.
