


Smart-Beta-Produkte sorgen für Performance-Steigerung des Portfolios
State Street hat in einer Umfrage 400 institutionelle Investoren zu ihren Asset-Allocation-Ansätzen, Renditezielen und Smart-Beta-Erfahrungen befragt. Zwar nutzen mit 41 % die meisten der Befragten nach wie vor einen Asset-Class-Ansatz zur Klassifizierung der Assets im Portfolio, doch werden mittlerweile vermehrt andere Ansätze verfolgt, wie die Klassifizierung anhand von Faktoren oder Risiko-Exposures. Im Mittel erwarten die Investoren eine Gesamtperformance ihres Portfolios von 10,9 %. Besonders hoch sind die Erwartungen an die Real-Estate-Engagements, gefolgt von Aktien und Rohstoffen. Angesichts des Niedrigzinsumfeldes sagt jedoch fast ein Viertel der Befragten, dass die langfristigen Renditeziele derzeit nicht erreicht werden können. Von diesen gehen 84% davon aus, dass sich diese Underperformance auch noch im nächsten Jahr fortsetzt.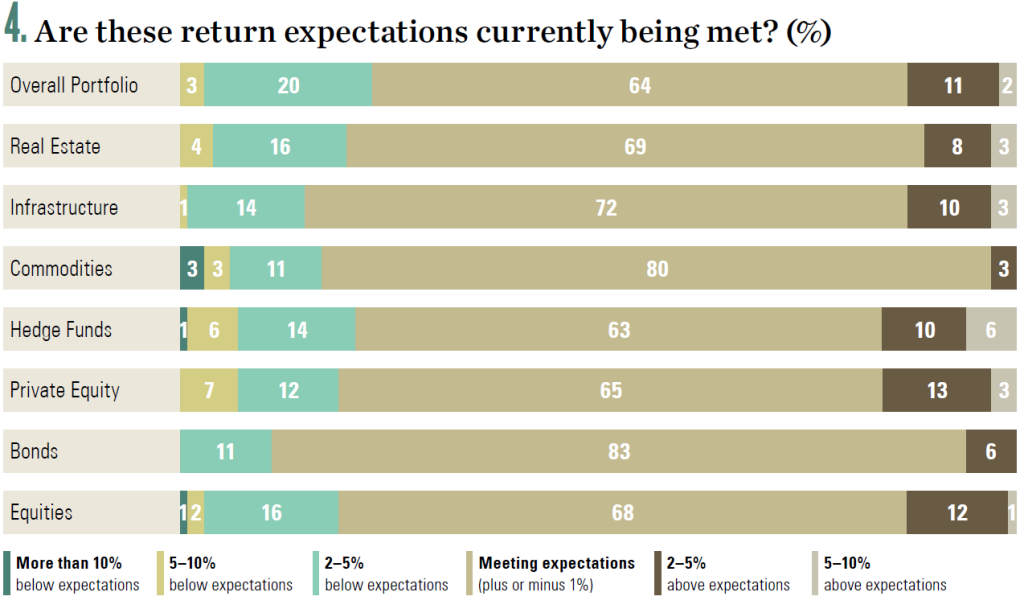
Quelle: SSGA
Um dennoch die Portfolioziele erreichen zu können, setzen diese Investoren verstärkt auf aktives Management, objective-based Investing und Alternatives. Smart Beta wird nur von 11 % der Befragten als wichtigste Möglichkeit zur Schließung ihres Performance Gaps betrachtet, doch 38 % setzen die alternativ gewichteten Produkte als Teil einer Gesamtlösung ein. Sämtliche Anleger, die Smart-Beta-Strategien bereits verwenden, sehen hierdurch eine Performance-Verbesserung.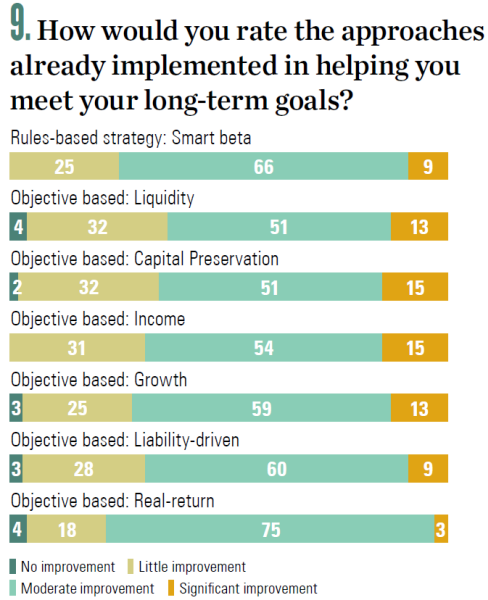
Quelle: SSGA
Zur Performance-Messung von Smart-Beta-Produkten werden üblicherweise klassische, kapitalisierungsgewichtete Benchmarks herangezogen. Auffällig ist, dass die Geduld der Investoren bei Underperformance von Smart-Beta-Produkten geringer ist als bei aktiven Managern. Lediglich 1 % der Befragten wäre bereit, eine Underperformance über drei Jahre zu tolerieren, obwohl die Wissenschaft gezeigt hat, dass sich Faktorprämien nur langfristig realisieren lassen. Die größten Barrieren für die Ausweitung der Smart-Beta-Engagements sind zu geringe Verbreitung in der Peer Group sowie mangelnde inhouse Expertise.
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
