


Ansätze zur Effizienzsteigerung von Faktorstrategien
Die Vermeidung nicht vergüteter Risiken und ineffizienter Faktorkombinationen sowie die Reduzierung unnötiger Turnovers können die Performance von Faktorportfolios deutlich verbessern, zeigt eine Analyse des Asset Managers Robeco. Hierzu untersuchen die Autoren die vier Faktoren Value, Momentum, Low-Vola und Quality. Value-Investoren sollten das Engagement in Unternehmen, die sich in Stressphasen befinden und deswegen günstig bewertet sind, vermeiden. Low-Vola-Strategien basieren zumeist auf historischen Risikomaßen, was die Gefahr der Risikounterschätzung oder der Underperformance in steigenden Märkten mit sich bringt. Vor diesem Hintergrund empfiehlt sich ein multidimensionales Risikomodell, das mehrere Risikomaße und Zeithorizonte berücksichtigt. Der Quality-Faktor ist in der Praxis nicht genau definiert, so dass je nach Maßzahl große Überschneidungen zu anderen Faktoren auftreten können, beispielsweise zu Low-Vola.
Im zweiten Schritt der Analyse wird die Performance der verschiedenen Faktorstrategien unter Berücksichtigung der vorgeschlagenen Verbesserungen berechnet. Es zeigt sich, dass im Zeitraum 1988 bis 2015 nicht nur eine deutliche Outperformance – absolut und risikoadjustiert – gegenüber der kapitalisierungsgewichteten Benchmark erzielt werden kann. Auch in Relation zu klassischen Faktorstrategien, die die vorgenannten Änderungen nicht anwenden, ist die Performance besser. Gründe hierfür sind einerseits die verbesserten Risikoeigenschaften und andererseits die Vermeidung negativer Exposures in anderen Faktoren.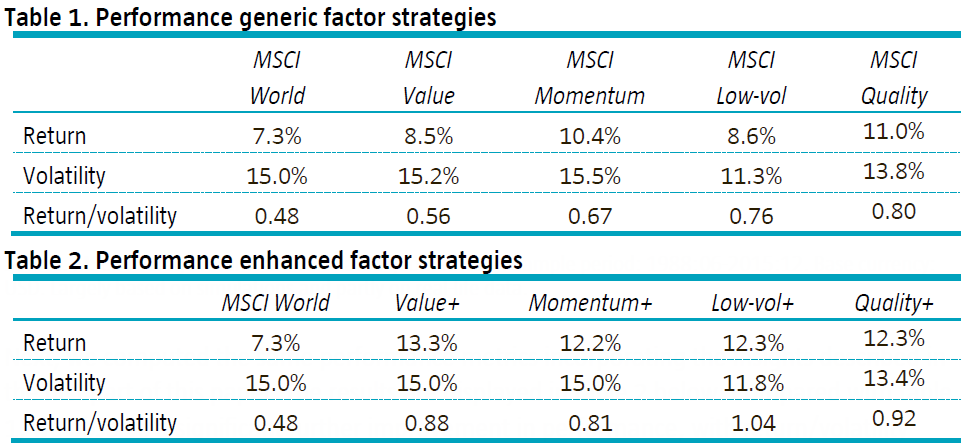
Quelle: Robeco
Absolut Research analysiert monatlich institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien im Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
