


Passive Alternative zum Yale-Portfolio
ETF Securities hat in einer Analyse ein alternatives Modellportfolio vorgeschlagen, mit dem sich der Investment-Ansatz der Yale-Stiftung in passiver Form verfolgen lässt. In der Vergangenheit ließen sich durch den Ansatz der Yale-Stiftung, der stark auf der Nutzung alternativer Investments basiert, im Vergleich zu einem klassischen 60/40-Portfolio deutliche Überrenditen erzielen – wenn auch bei höherem Risiko. Da es sich um einen aktiven Ansatz handelt, der zudem in nicht notierte Fonds investiert, lässt sich das Modell allerdings nicht direkt replizieren. Das passive Alternativportfolio setzt sich zusammen aus 20 % Aktien, 5 % Anleihen sowie 75 % Alternatives, Letzteres gleichmäßig verteilt über Private Equity, Hedgefonds und Immobilien. Dieser Ansatz erlaubt einerseits höhere Liquidität und verbessert andererseits die Transparenz und ist günstiger. Allerdings gilt es hierbei zu berücksichtigen, dass beispielsweise der verwendete Hedgefonds Index, der auf einer Investition in die Long-Titel großer Hedgefonds (13F Filings) basiert, erst im November 2011 aufgelegt wurde. Somit wurde nicht nur das Portfolio im Backtest mit realen Daten erstellt, sondern mit Daten, die selbst einen Backtest darstellen. Ebenfalls handelt es sich bei den liquiden Indizes für Hedgefonds, Private Equity und Immobilien um Aktienindizes, sodass das Portfolio zu 95% in Aktien und zu 5% in Anleihen investiert gewesen wäre, der Maximum Drawdown hätte 62% betragen, wohingegen Yale in der Finanzkrise nur einen Maxmium Drawdown von 25% erlitt.
Seit März 2005 erzielte das von ETF Securities erstellte Portfolio eine Performance von annualisiert 8 %, ein Plus von 39 % gegenüber dem 60/40-Portfolio. Eine zusätzliche Steigerung lässt sich erreichen, wenn zusätzlich ein Korb von Edelmetallen im Portfolio implementiert wird. Dieses erweiterte Portfolio erzielte im selben Zeitraum eine Rendite von 9,5 % bei verminderter Volatilität und Maximum Drawdown. Dies liegt etwa auf dem Niveau der Rendite des Yale-Fonds, die rund 10 % beträgt. Eine Möglichkeit für Investoren mit niedrigerer Risikopräferenz kann ein Core-Satellite-Ansatz sein, der sich zu 70 % aus der 60/40-Benchmark zusammensetzt und den Rest in alternative Assets investiert. Bei einer ähnlich hohen Rendite verringert sich die Volatilität des Portfolios so erheblich. Allerdings wäre der Maximum Drowdown dieses Core-Satellite-Ansatzes mit 40 % immer noch höher ausgefallen, für das in der Studie analysierte 60/40-Portfolio.Allerdings wäre der Maximum Drowdown dieses Core-Satellite-Ansatzes mit 40 % immer noch höher ausgefallen, für das in der Studie analysierte 60/40-Portfolio.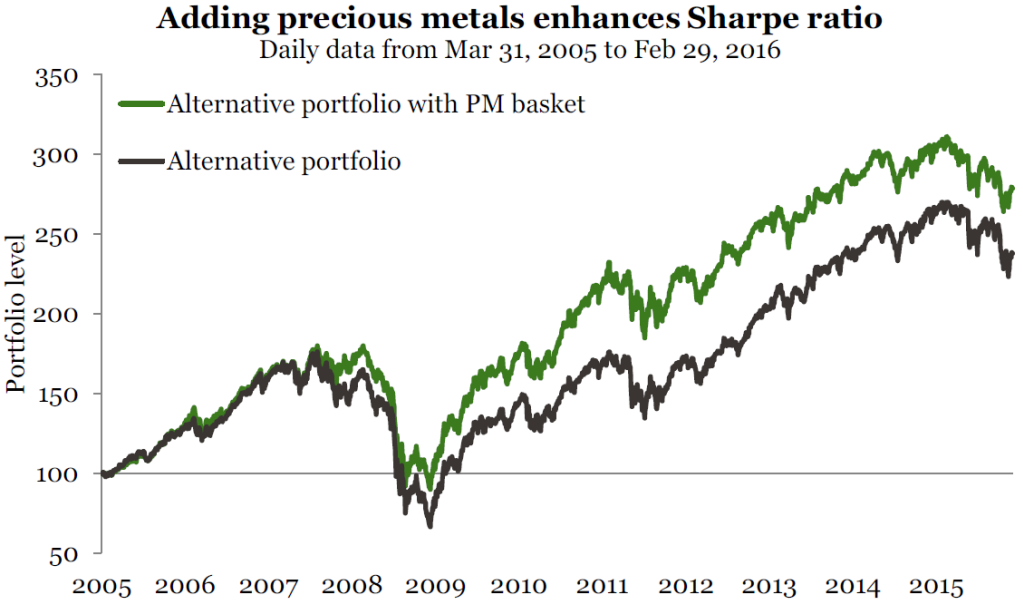
Quelle: ETF Securities
In mehreren Analysen und einem Artikel hat Absolut Research die Performance der Yale-Stiftung untersucht. Dabei zeigte sich zwar, dass ein Großteil der Rendite durch Asset Allocation erklärbar ist, jedoch stehen die langfristigen Erfolge der Yale Universitätsstiftung außer Zweifel. Die Resultate sind realisiert und basieren nicht auf Backtests, es wurden reale Manager ausgewählt und Anlageentscheidungen im Einklang mit den Zielen und der Philosophie umgesetzt.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen. Neben aktiven Fonds analysiert die Publikation auch mehr als 600 ETFs.
