


Neuer Illiqidity-Risk-Premium-Index
Die Berechnung und Integration der Risikoprämie Illiquidity Risk Premium (IRP) in die Portfoliostrategie wird bisher nur von wenigen institutionellen Investoren durchgeführt, obwohl sie erfolgsversprechend sein kann. Willis Towers Watson haben in einer Marktstudie untersucht, wie das Illiquidity Risk Premium (IRP) berechnet werden kann, um innerhalb des Portfolios eine entsprechende Steuerung und Priorisierung umzusetzen.
Für die Berechnung des RIPs für ein bestimmtes Asset zu einem bestimmten Zeitpunkt legen die Autoren zuerst die erwartete Netto-Gesamtrendite fest. Hiervon werden der Risikofreie Zinssatz und das Bond Risk Premium sowie die erwarteten Kreditrisiken und das Credit Risk Premium abgezogen. Die Restgröße der Rendite stellt das IRP dar. 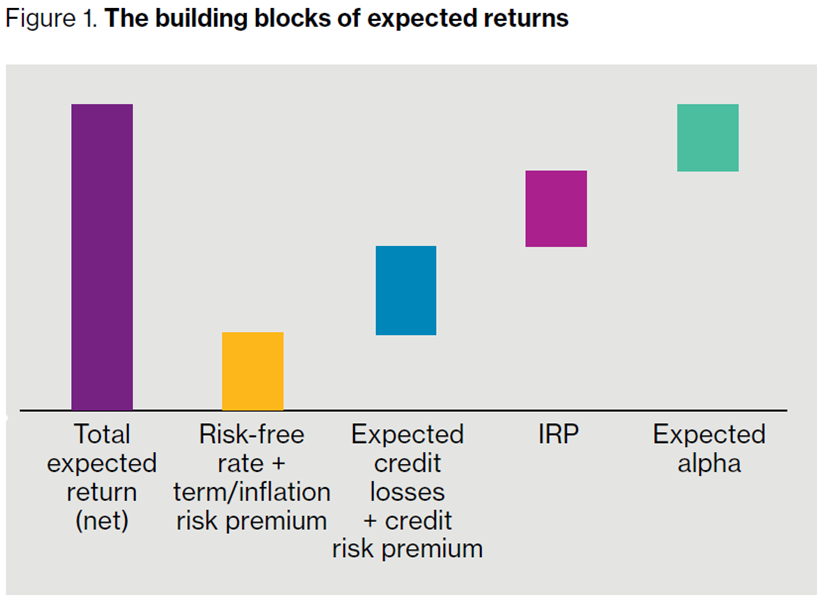
Quelle: Willis Towers Watson
Auf dieser Basis entwickeln die Autoren einen Illiquidity Risk Premium Index. Mit Hilfe des Index kann die IRP verschiedener Assets und somit der Mehrnutzen illiquider Produkte miteinander verglichen werden. Außerdem können dadurch Aussagen über den Erfolg des Modells innerhalb eines Portfolios getroffen werden. Die Autoren stellen fest, dass illiquide Assets in den letzten Jahren attraktive Renditen erzielt haben und von der Mehrheit der Investoren nicht gezielt genutzt wurde.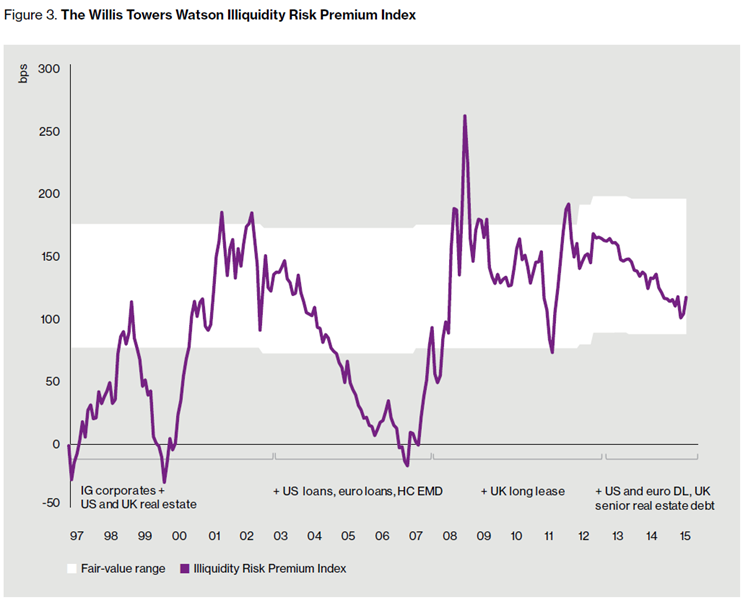
Quelle: Willis Towers Watson
Die Autoren identifizieren außerdem externe Einflussgrößen, welche das IRP beeinflussen können. Dazu gehören unter anderem die Quantitativen Lockerungen. Allerdings weisen die Autoren unter anderem darauf hin, dass das Modell weniger praktikabel für Aktien ist.
Der Absolut|performance gibt einen Überblick zu Rendite und Risiko verschiedenster Asset-Klassen, darunter Fixed-Income. Die monatlich erscheinende elektronische Analyse-Publikation enthält mehr als 400 Indizes in über 30 Kategorien. Damit ermöglicht Absolut Research institutionellen Investoren eine effiziente Auswahl aller relevanten Asset-Klassen und Investmentstrategien auf Indexbasis.
