


Transaktionskosten schmälern Erfolg von Faktorstrategien
Mit vielen der in wissenschaftlichen Arbeiten nachgewiesenen Risikofaktoren können Investoren keine Prämien erzielen, zeigt das Forschungspapier „Will Your Factor Deliver?“, in dem Noah Beck, Jason Hsu, Vitali Kalesnik und Helge Kostka die Robustheit von Risikofaktoren auch unter Berücksichtigung von Transaktionskosten analysieren. Sechs Faktoren sind in der Literatur hinreichend untersucht: Illiquidität, Low Beta, Value, Momentum, Size und Quality. Zunächst gehen die Autoren auf den Low-Beta-Faktor ein. Unabhängig von Spezifikation und Region lässt sich eine risikoadjustierte Outperformance gegenüber High-Beta-Titeln feststellen. Die Effekte bezogen auf die Rendite sind allerdings insignifikant. Ähnlich sind die Effekte für den Value-Faktor, wobei die Spezifikation über die Dividendenrendite die höchste Effektivität aufweist.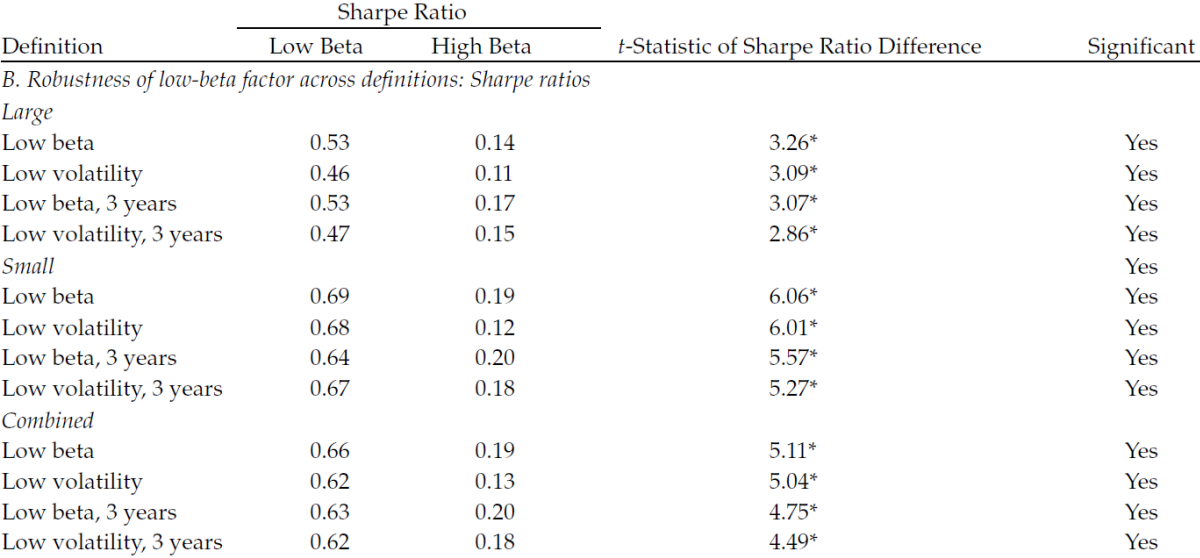
Quelle: Beck, Hsu, Kalesnik, Kostka, 2016
Sowohl für Quality als auch für Size können die Autoren keine robusten signifikanten Ergebnisse erzielen. Die gilt sowohl auf der Ebene der Returns als auch für die risikoadjustierte Performance. Der Momentum-Faktor scheint im Wesentlichen im Small-Cap-Bereich zu bestehen, insgesamt sind die Resultate durchwachsen. Auch für die Illiquiditätsprämie sind die Ergebnisse nicht eindeutig. Beim Up- und Downside Capture zeigen sich erwartungsgemäß Unterschiede zwischen den Faktoren. Zuletzt untersuchen die Autoren die Transaktionskosten der Implementierung von Faktorstrategien, wobei diese über long-only Index-Ansätze umgesetzt werden. Im Wesentlichen scheinen nur Value- und Low-Beta-Strategien für die Anleger nach Kosten einen Performancevorteil zu erbringen. Diese Ergebnisse können allerdings auch mit der Index-Methode zusammenhängen, so dass Investoren unter Umständen eine Illiquiditätsprämie besser über aktive Ansätze extrahieren können.
Absolut Research analysiert institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
