


Hohe Renditen bei Büro- und Unternehmensimmobilien
Die Nachfrage nach deutschen Immobilien ist seit 2008 stark angestiegen. Die Renditeerwartungen konnten hier allerdings nicht mithalten und bisherige Zielrenditen von 5 % mussten nach unten korrigiert werden. Das Analysehaus Bulwiengesa hat in diesem Kontext die Performanceerwartungen für den deutschen Immobilienmarkt in einer Marktanalyse ermittelt.
Dazu wurden Core-Immobilien untersucht, die sich durch eine stabile Vermietungsrate und gute Standortparameter auszeichnen, sowie Non-Core-Immobilien, für die ein erhöhtes Risikoprofil und eine dezentrale Lage charakteristisch sind. Für beide Segmente wurde die IRR in Beziehung zur Marktliquidität abgebildet.
Die Autoren kommen bei der Analyse der Core-Immobilien zu dem Ergebnis, dass Gewerbe- und Wohnimmobilien der A-Standorte die geringste IRR und die höchste Marktliquidität aufweisen. So ergibt sich für Gewerbeimmobilien eine Spanne der IRR von 2,3 bis 4,6 %. Bei den Wohnimmobilien fällt sie mit 2,8 bis 3,3 % deutlich geringer aus. Allerdings können hier die geringen Cash-Flow-Risiken und die Mietpreisprognosen einen positiven Effekt ausüben. Während sich die Immobilien der B-Standorte in einer kleinen IRR-Spanne zwischen 3 und 5 % bewegen, können höhere Renditen zwischen 5 und 7% bei einer niedrigen Marktliquidität mit Immobilien der C- und Universitätsstädte erwirtschaftet werden, so die Autoren. Hier liegen Büro- und Unternehmensimmobilien mit einer IRR von bis zu 7,5 % vorn. 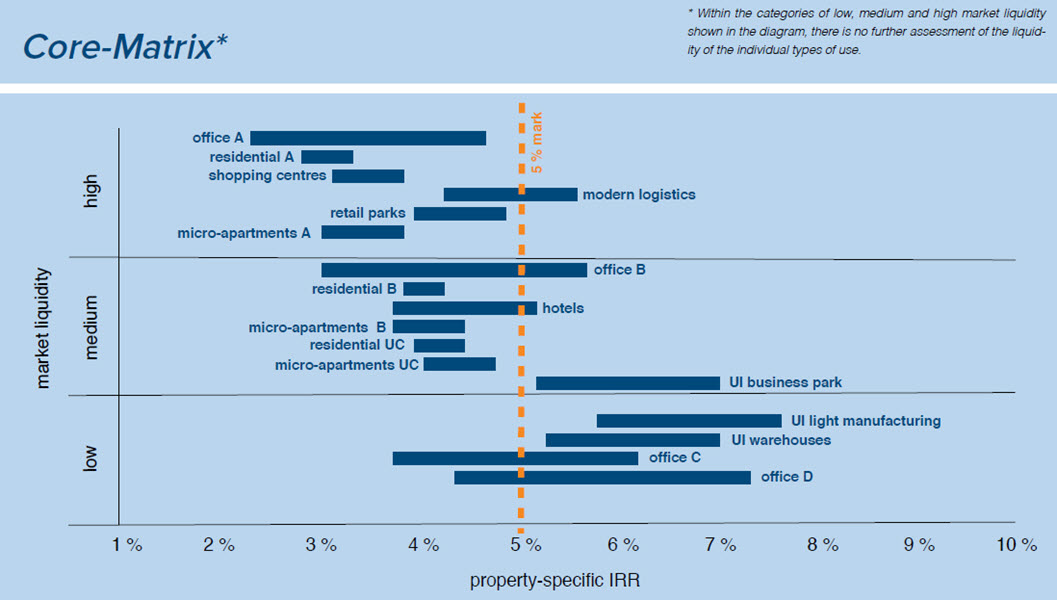
Quelle: Bulwiengesa
Non-Core-Immobilien können eine deutlich höhere Performance erzielen, allerdings sind mit diesen Investments auch höhere Risiken verbunden, so die Autoren. Insgesamt liegen alle Immobiliensegmente über einer IRR von 5 %. Gewerbeimmobilien in den A-Standorten können bei einer hohen Marktliquidität eine IRR von rund 5 bis 10 % erzielen. Die höchste IRR entfällt mit bis zu 11 % auf Unternehmensimmobilien (Business Parks, Leichtindustrie, Lager) und mit bis zu 12 % auf Bürogebäude in D-Standorten. Für Non-Core-Immobilien wurden allerdings keine Renovierung- oder Restrukturierungskosten bei der Berechnung des Marktpotentials berücksichtigt.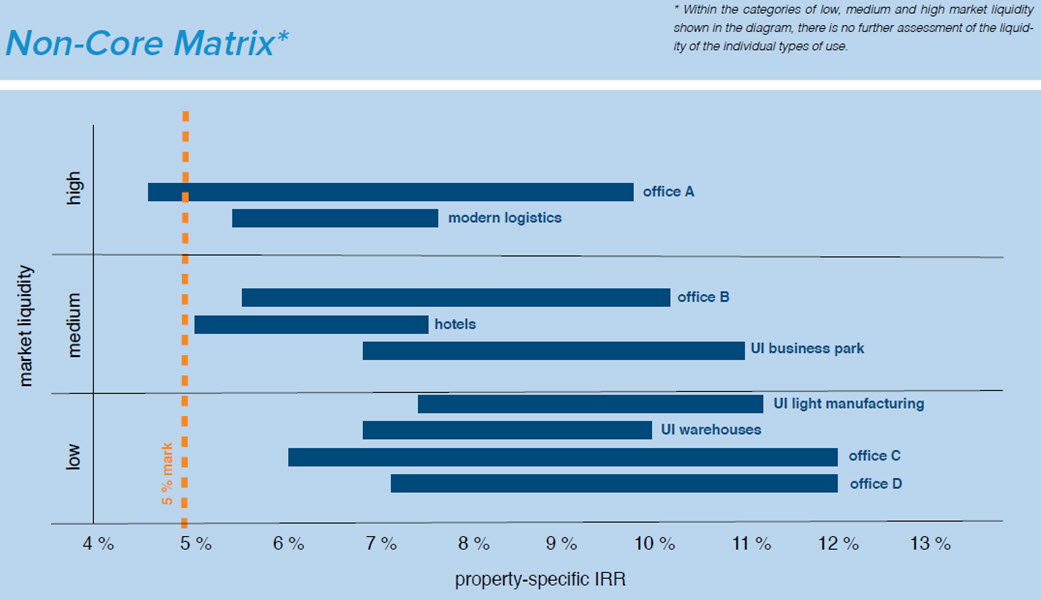
Quelle: Bulwiengesa
Für die Studie wurden 127 deutsche Städte untersucht. Die Standorte wurden in A-, B-, C-, D- und Universitätsstädte klassifiziert. Für vier Zielrenditen stellen die Autoren eine keine kurze Marktanalyse vor.
Das komplette Spektrum der institutionellen Immobilieninvestments deckt der im Februar 2016 erschienene Absolut|spezial Immobilien ab. Diese Sonderpublikation enthält u.a. Beiträge zum Risikomanagement von Immobilieninvestments, zu Immobilienkreditfonds, Multi-Manager-Ansätzen sowie rechtlichen und steuerlichen Rahmenbedingungen.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Immobilien jeden Monat in der Publikation Absolut|ranking Real Estate. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
Mehr zum Thema „Real Estate“
