


Methoden zum Liquiditätsrisikomanagement in Europa für Investmentfonds
Die EFAMA hat in Zusammenarbeit mit der International Capital Market Association (ICMA) und dem Asset Management and Investor Council (AMIC) die regulatorischen Voraussetzungen und marktbasierten Mechanismen zum Management des Liquiditätsrisikos europäischer Investmentfonds untersucht und Vorschläge zur Verbesserung des Liquiditätsmanagements unterbreitet. Besonderes Augenmerk wird auf die EU-Gesetzgebung sowie die EU-Fondsstrukturen UCITS und AIFs gelegt. Sowohl die AIFM- als auch die OGAW-Richtlinie weisen nach Ansicht der Autoren umfassende und angemessene Vorgaben und Mechanismen zur Steuerung des Liquiditätsrisiko auf. Hierzu zählen sowohl bei der AIFMD als auch der OGAW-Richtlinie spezifische Auflagen zur Überwachung der Performance und Liquiditätsprofile illiquider Assets, Stresstests und Reporting-Pflichten an Regulatoren und Investoren.
Daneben steht den Asset Managern in vielen Staaten eine Reihe von marktbasierten Ansätzen zur Liquiditätssteuerung zur Verfügung. Beispiele hierfür sind Swing Pricing, Dual Pricing oder Dilution Levy. Alle diese Instrumente haben gemein, dass die Kosten, die dem Fonds durch die Ausgabe oder Rücknahme von Anteilen entstehen, wozu auch Transaktionskosten aus dem Asset Management zählen, nicht der Gesamtheit der Investoren, sondern nur den jeweils verantwortlichen Anlegern aufgebürdet werden. Andere Möglichkeiten sind Out of the Money Gates oder Handelsaussetzungen zur Vermeidung von Kapitalabflüssen. 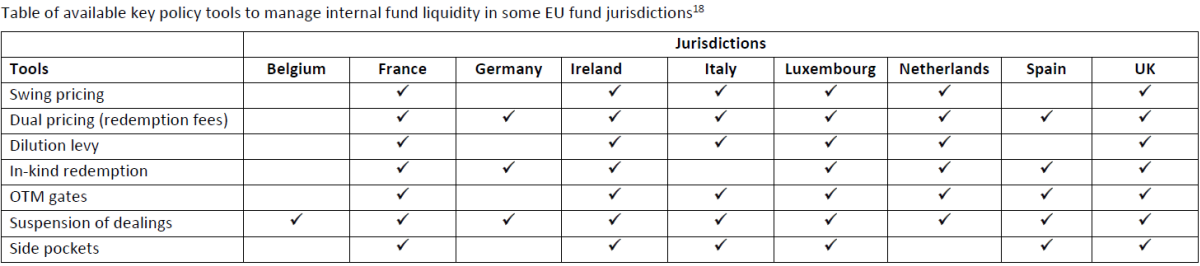
Quelle: EFAMA
Zur weiteren Verbesserung des Liquiditätsmanagements werden drei wesentliche Vorschläge unterbreitet. Zunächst empfehlen die Autoren, die verfügbaren marktbasierten Mechanismen in allen EU-Jurisdiktionen weiter zu verbreiten. Weiterhin sollten bereits für nationale Aufsichtsbehörden erhobene Daten von der ESMA und dem European Systemic Risk Board zur Analyse der Liquiditätsrisiken genutzt werden. Zuletzt wird angeregt, die Entwicklung von Best-Practice-Richtlinien im Liquiditätsrisikomanagement voranzutreiben.
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
