


Heterogene Rendite- und Risikocharakteristika alternativer Risikoprämien
Ein Analystenteam von Lyxor Asset Management hat in einem umfangreichen Forschungspapier zu Risikoprämien die Eigenschaften von rund 60 alternativen Risikoprämien untersucht. Die Autoren gehen auf die Einbindung in traditionelle Portfolios ein und erläutern den Einsatz bei der Analyse von Hedgefondsstrategien. Zunächst wird zwischen Risikoprämie, Risikofaktor und Marktanomalie differenziert. Ersteres ist die Kompensation für das Eingehen nichtdiversifizierbarer Risiken, Risikofaktoren sind systematische Komponenten der Returns diversifizierter Portfolios, während Anomalien positive Überschussrenditen darstellen, welche sich nicht durch Risikoprämien erklären lassen (z.B. Trendfolge). Basierend auf einer Reihe von Indizes, welche versuchen, alternative Risikoprämien zu vereinnahmen, schätzen die Autoren die Eigenschaften dieser Prämien. Es zeigt sich, dass alternative Risikoprämien im Aktienbereich durchschnittlich eine höhere Sharpe Ratio als traditionelle Marktbenchmarks aufweisen. Generell bestehen allerdings erhebliche Unterschiede zwischen den verschiedenen alternativen Risikoprämien bzgl. ihrer Rendite- und Risikocharakteristika. 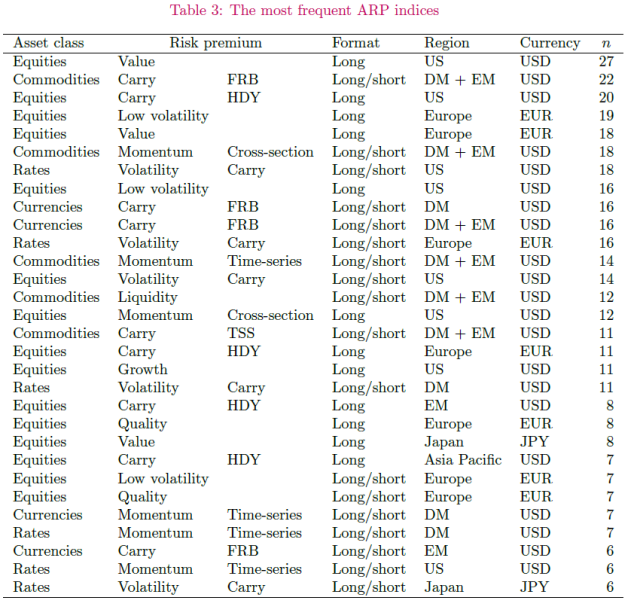
Quelle: Lyxor Asset Management
Daraus ergibt sich, dass die alternativen Risikoprämien zwei Arten von Risikofaktoren umfassen, Schiefe-Risikoprämien und Marktanomalien. Portfolios, die versuchen, ersteres zu aggregieren, sind jedoch schwer zu managen und weisen eine hohe Drawdown-Anfälligkeit auf. Klassische Konzepte zur Portfolioallokation sowie Mittelwert-Varianz-Portfolios sind nicht geeignet zum Aufbau eines Portfolios alternativer Risikoprämien, da sie weder die Schiefe noch die nicht-linearen Payoffs berücksichtigen. Abschließend analysieren die Autoren, welche klassischen und alternativen Risikoprämien die Performance von Hedgefondsindizes beeinflussen. Über 15 Jahre zeigt sich, dass unter den klassischen Risikoprämien nur die Equity- und Credit-Risiken von Industrieländern signifikante Einflüsse ausüben. Alle anderen nachweisbaren Prämien gehören zu den alternativen.
Absolut Research analysiert institutionelle Publikumsfonds mit Smart-Beta- und Factor-Investing-Strategien jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
In der monatlich erscheinenden Publikation Absolut|alternative - Liquid Alternatives analysiert Absolut Research Rendite und Risiko von mehr als 800 alternativen Strategien im UCITS-Format. Zusätzlich wird die Marktentwicklung des Segments redaktionell aufbereitet.
