


Kein Overcrowding in Low-Vola-Strategien
Die hohen Mittelzuflüsse in viele Smart-Beta-Strategien, insbesondere in Minimum-Varianz- und Low-Vola-Ansätze, haben bei vielen Marktteilnehmern zu der Befürchtung geführt, dass diese Strategien zu einer Blasenbildung in den entsprechenden Aktien beitragen können. Ossiam hat in dem Forschungspapier „Is Low Volatility Investing overcrowded?“ anhand von vier Merkmalen die Anzeichen für ein mögliches Overcrowding in entsprechenden Strategien untersucht: Fondszuflüsse, fundamentale Bewertung, relative Performance und quantitative Ansätze. Die in Low-Vola-Fonds und ETFs investierten Assets machen derzeit weltweit 62 Mrd. US-Dollar aus. In Relation zur Kapitalisierung des MSCI World entspricht dies nur ca. 0,37 %. Ebenso unkritisch ist auch der Anteil an der Marktkapitalisierung, die von Low-Vola-Managern in schwankungsarmen Aktien gehalten wird. Bei der Analyse der Bewertungen zeigt sich, dass Min-Var-Strategien beim Kurs-Gewinn-Verhältnis durch einen kleinen Aufschlag gekennzeichnet sind. Dies ist jedoch nicht überraschend, da sich diese Ansätze auf Aktien konzentrieren, die sich durch niedrigere Verschuldung und höhere Profitabilität auszeichnen. Eine Überbewertung lässt sich auch im historischen Kontext nicht erkennen.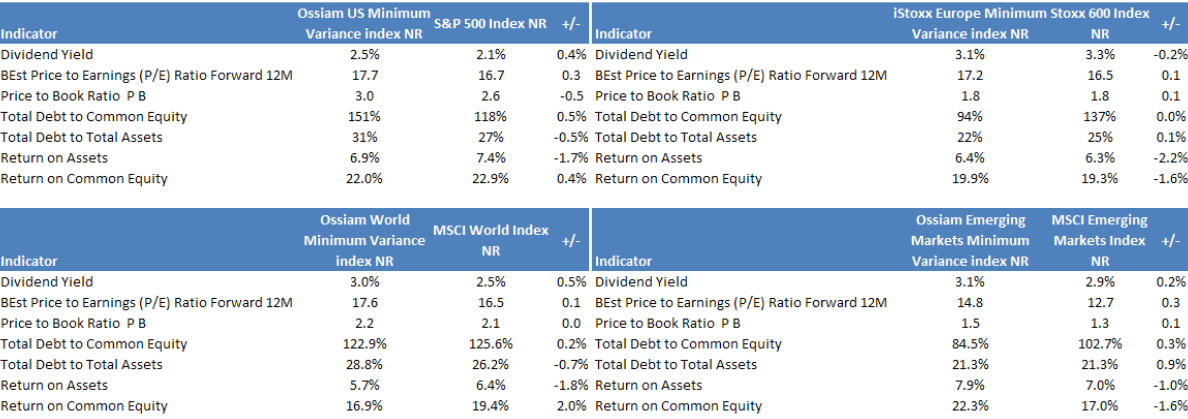
Quelle: Ossiam
Weiterhin untersuchen die Autoren die relative Bewertung der Low-Vola-Strategien. In der Vergangenheit lassen sich zwei Phasen massiver Outperformance nachweisen, Februar 2003 und März 2009. Seit März 2011 dagegen laufen die Low-Vola-Ansätze weitgehend parallel zu den marktkapitalisierten Benchmarks, wenn auch mit geringerer Volatilität. Eine blasentypische Outperformance ist in den Daten also nicht zu sehen. Zuletzt wird die paarweise Korrelation von Low-Vola-Aktien untersucht. Diese müsste im Falle des Overcrowdings der Min-Var-Strategien hoch sein, da häufig über Indexkonzepte investiert wird, was eine gleichzeitige Nachfrage nach allen enthaltenen Aktien impliziert. Im Zeitraum 1992 bis 2015 lässt sich für den die im S&P 500 enthaltenen Titel im Dezil der niedrigsten Volatilität zwar mittelfristig eine leicht höhere paarweise Korrelation feststellen, was jedoch nicht notwendigerweise am Einfluss der Low-Vola-Investoren liegen muss. Hinzu kommt, dass der aktuelle Wert unterhalb des langfristigen Medians liegt.
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
