


Zunehmende Komplexität von Insurance-Linked Securities
Das Emissionsvolumen am ILS-Markt erreichte im ersten Quartal 2016 ein neues Rekordhoch. Marktberichte von AonHewitt und Munich Re zeigen, dass zwischen Januar und März 2,2 Mrd. US-Dollar neue Catastrophe Bonds emittiert wurden. Das Wachstum zum Vorjahresquartal betrug damit 31 %. Das gesamte ausstehende Volumen stieg um 1 Mrd. auf 25 Mrd. US-Dollar, wie beide Quellen übereinstimmend berichten. Der Expected Loss der platzierten Cat Bonds lag bei 2,46 % und damit mehr als 30 Basispunkte über dem Niveau des ersten Quartals 2015, zeigen Auswertungen von AonHewitt.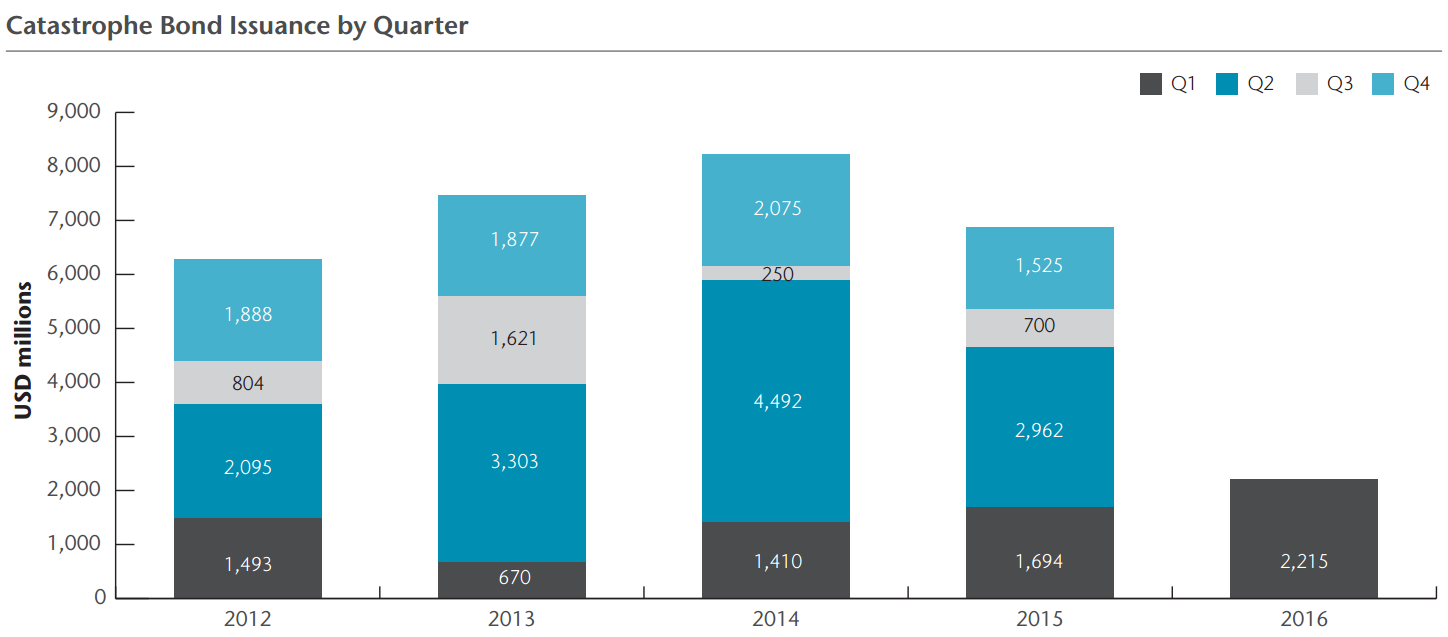
Quelle: AonHewitt
Wie Munich Re berichtet, wiesen mittlerweile fast die Hälfte der emittierten Papiere eine Aggregate-Coverage-Struktur auf, bei denen mehrere Risiken kombiniert verbrieft werden. Im Vorjahreszeitraum lag ihr Anteil noch bei einem Drittel, vor zwei Jahren bei nur rund einem Fünftel. Nach Auffassung von Munich Re zeigt diese Entwicklung, dass die Marktteilnehmer weniger Standardisierung und komplexere Coverage-Mechanismen wünschen. Für Investoren bedeutet dies einen höheren Diversifikationsgrad und eine größere Bandbreite an Coverage-Strukturen. Allerdings bedingen individuellere Risikoprofile auch größere Schwierigkeiten im Benchmarking und der Bepreisung. Munich Re beobachtete in diesem Zusammenhang immer größere Abweichungen zwischen dem tatsächlich erzielten Emissionspreis und dem zunächst avisierten Preisbereich.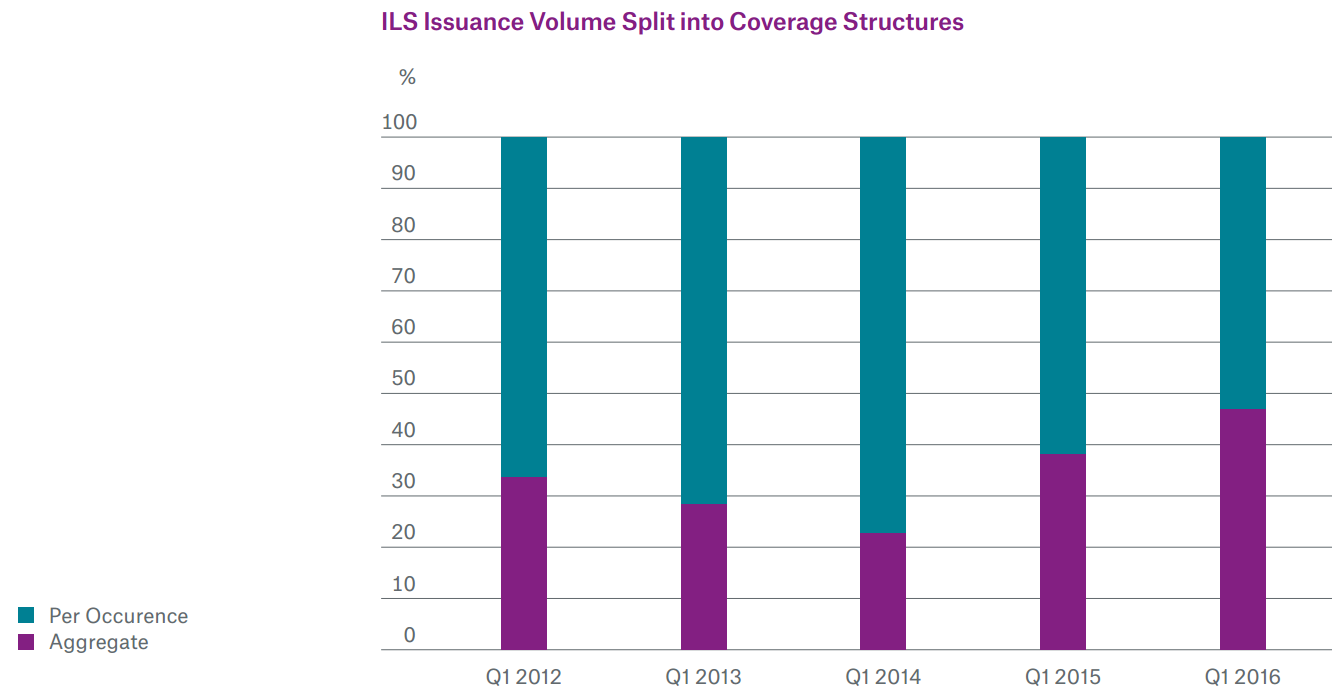
Quelle: Munich Re
Absolut Research analysiert Publikumsfonds für Insurance-Linked Securites und Catastrophe Bonds jeden Monat in der Publikation Absolut|ranking in der Kategorie Credit Structured Bonds - Insurance-Linked Securities. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
