Hohe Schwankungen bei Credit-Risk-Prämie im Zeitablauf
In einem Researchpapier zum Thema Riskoprämien von Corporate Credit von November 2017 hat ein Autorenteam die Determinanten und Veränderung im Zeitablauf untersucht. Die Risikoprämie wird definiert als Preis für das Tragen des Risikos, der über das tatsächlich erwartete Ausfallrisiko hinausgeht. Berechnet wird die Prämie entsprechend als Differenz zwischen CDS-Preis und erwarteter Verlustrate der CDS-Verkäufer. Es zeigt sich eine starke Schwankung der Risikoprämie im Zeitablauf mit Spitzen im Jahr 2002, während der Finanzkrise 2008/09 und in der zweiten Hälfte des Jahres 2011. Das Verhältnis von Prämie zu erwartetem Verlust schwankt zwischen 0,75 und 9,7. Das Datensample umfasst mehr als 500 US-Unternehmen im Zeitraum 2002 bis 2015. 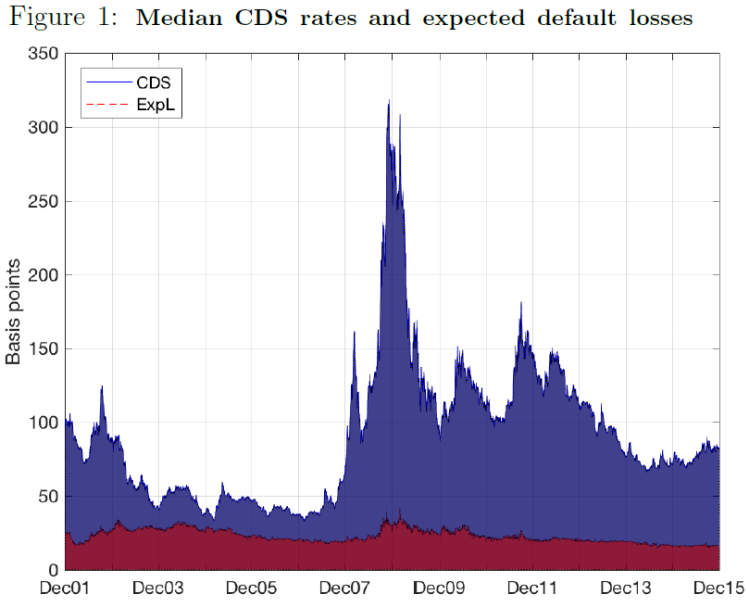
Quelle: Berndt, Douglas, Duffie, Ferguson, 2017
Zusätzlich zu den Veränderungen im Zeitablauf bestehen auch deutliche Unterschiede innerhalb des Samples. Die Median-Prämie steigt von ca. 10 Basispunkten des Nennwerts im Jahr für AAA-geratete Anleihen bis hin zu 700 Basispunkte für Ca-C-Unternehmen. In Relation zum erwarteten Verlust beträgt die Prämie das 1,4-fache für AAA-, das 4-fache für Ba- und das 2,1-fache für CA-C-Unternehmen. Die Variation hierbei ist im Investment-Grade-Bereich stärker als bei High-Yield-Unternehmen. Am höchsten ist die Prämie im Versorgungssektor, am geringsten bei Finanzunternehmen. Rund 26 % der Differenz zwischen CDS-Preis und erwartetem Verlust kann durch die Veränderung der erwarteten Verluste erklärt werden. Weiterhin können unternehmens- und makroökonomische Indikatoren wie u.a. Credit Ratings, Sektor-Dummies, implizite Volatilitäten und Zinssätze große Teile der Veränderungen der Risikoprämie erklären.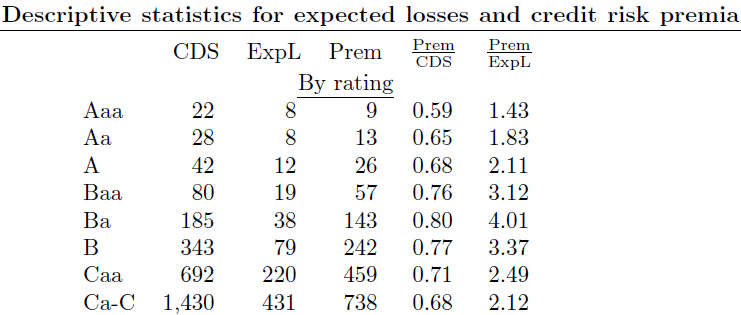
Quelle: Berndt, Douglas, Duffie, Ferguson, 2017
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.