


Hohe Ausschüttungen bei ungelisteten Infrastrukturunternehmen
Das EDHEC Infrastructure Institute hat in einem Forschungspapier die Ausschüttungscharakteristika nicht gelisteter Infrastrukturinvestments untersucht. Hierzu verwenden die Autoren ein Datensample britischer ungelisteter Infrastrukturinvestments aus der EDHECinfra Datenbank, die aktuell mehr als 500 verschiedene Infrastruktur-Assets für den Zeitraum 1990 bis 2015 umfasst. Dabei werden drei Typen von Infrastruktur unterschieden: Contracted Infrastructure sind Assets, die nicht direkt den Anforderungen von Endkunden ausgesetzt sind, etwa Schulen, die dem Staat langfristig vermietet sind. Merchant Infrastructure ist zum Teil oder vollständig dem Marktrisiko ausgesetzt; Beispiele sind Flughäfen, Mautstraßen oder für gewisse Zeiträume per Power Purchase Agreement oder Take-or-pay-Vertrag vermietete Assets. Regulated Infrastructure ist typischerweise ein natürliches Monopol wie Wasserversorgung oder Abwasserentsorgung. Das Sample wird mit britischen Unternehmen außerhalb des Infrastruktursektors verglichen – sowohl mit börsennotierten als auch nicht gelisteten. Die Effekte der Eigentümerstruktur auf die Ausschüttungspolitik werden neben Unternehmenseigenschaften wie Größe, Verschuldung und Profitabilität zusätzlich berücksichtigt. Die Wahrscheinlichkeit, dass Infrastrukturunternehmen Gewinne an die Eigentümer ausschütten ist mit 60 bis 80 % (je nach Typ des Unternehmens) signifikant höher als in anderen Branchen, wo die vergleichbare Quote bei unter 40 % liegt. Zudem ist die Ausschüttungsquote mit 10 bis 15 % der Umsätze rund dreimal so hoch. 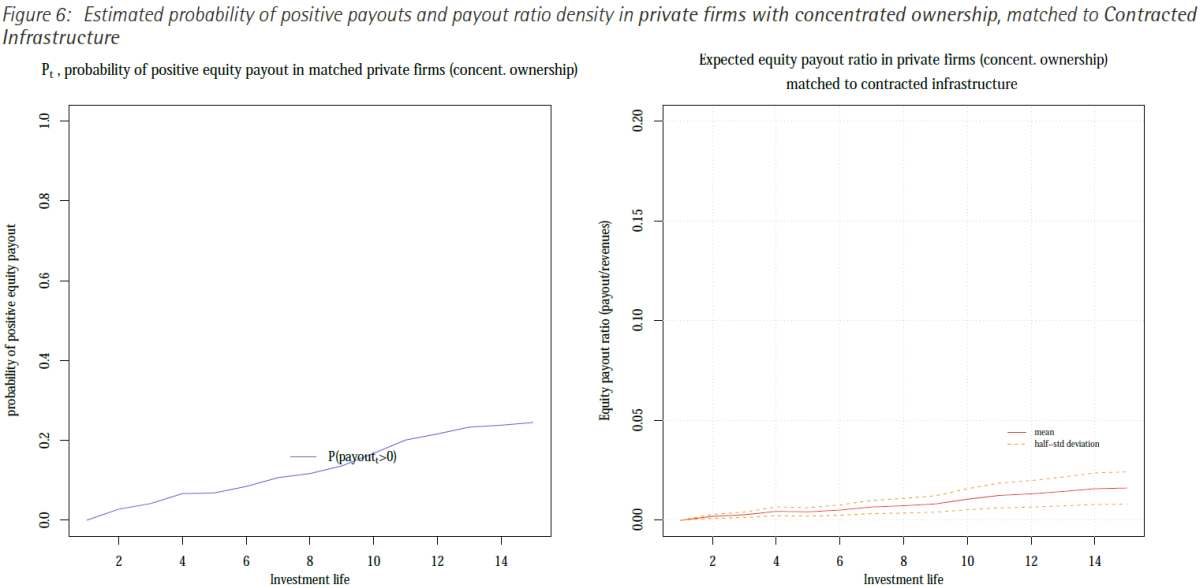
Quelle: EDHEC Infrastructure Institute
Es überrascht nicht, dass Infrastrukturunternehmen eine hohe Kapitalintensivität aufweisen und langfristig ausgelegt sind. Dafür zeichnen sie sich durch deutlich geringere Volatilität von Umsätzen und Gewinnen aus. Weiterhin sind diese – anders als in anderen Teilen der Wirtschaft – nicht signifikant von konjunkturellen Einflüssen abhängig, sondern im Wesentlichen vom Investitionslebenszyklus determiniert. Insgesamt weisen die nicht gelisteten Infrastrukturunternehmen ein deutlich anderes Profil bzgl. Umsätzen, Gewinndynamiken und Ausschüttungen auf als andere Sektoren der Wirtschaft. Dadurch eignet sich Infrastruktur gut zur Portfoliodiversifikation, während die geringe Anfälligkeit bei konjunkturellen Schwankungen eine Drawdown-Absicherung darstellt.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Infrastruktur jeden Monat in der Publikation Absolut|ranking Listed Infrastructure & Private Equity. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
