


Hochfrequenzhandel erzeugt kurzfristige Kursschwankungen
In einem im Juni 2016 erschienenen Forschungspapier untersucht Kathi Schlepper von der Deutschen Bundesbank, wie die Reaktion von Hochfrequenzhändlern (HFT) auf die Veröffentlichung von makroökonomischen Daten die Kurse von Bund Futures und deren Volatilität beeinflusst.
Der Hauptteil der Analyse analysiert das Handelsverhalten von HFT während einer Veröffentlichung der Nachricht über Beschäftigungszahlen in den USA und EZB-Zinsentscheidungen. Die Ergebnisse zeigen, dass aktive (liquiditätsnehmende) HFT unmittelbar nach Bekanntgabe der News überdurchschnittlich stark am Handel teilnehmen. Sobald langsamere Händler auf die Veröffentlichung hin Orders platzieren, schließen aktive HFT ihre Positionen und realisieren kurzfristige Gewinne. 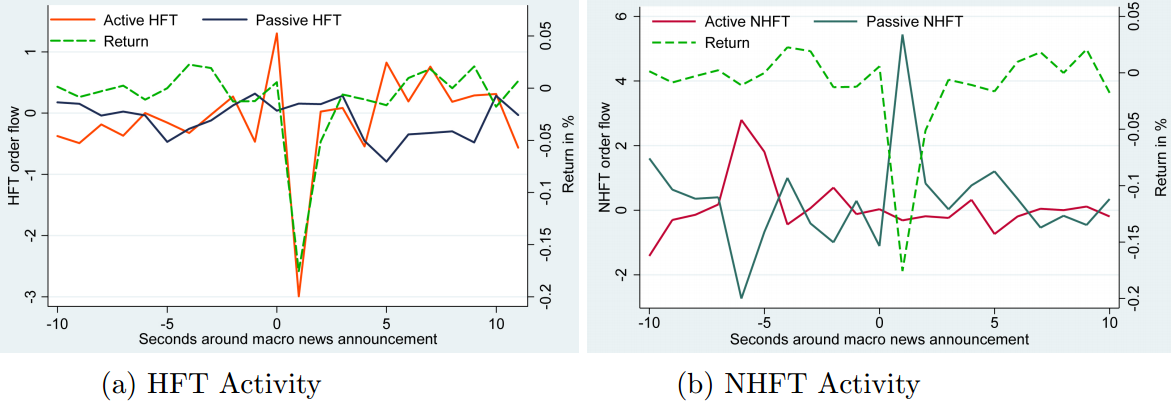
Quelle: Schlepper (2016)
Im weiteren Verlauf zeigt die Autorin, dass im Wesentlichen aktive HFT den Preisfindungsprozess der Bund Futures während der Veröffentlichung von makroökonomischen News bestimmen. Die Trades der HFT enthalten in den auf die Veröffentlichung folgenden Millisekunden mehr Informationen als die Trades der Nicht-Hochfrequenzhändler (NHFT). Dafür werden die Kursschwankungen in eine permanente und in eine vorübergehende Komponente zerlegt. Es zeigt sich, dass der Beitrag der aktiven HFTs zur vorübergehenden Varianz höher ist als der Beitrag zur permanenten Varianz. Die steigende Markteffizienz durch die schnelle Einpreisung von neuen Informationen geht also einher mit einem Anstieg der kurzfristigen Volatilität. Damit erhöht sich die Gefahr von Marktverwerfungen, meint die Autorin. 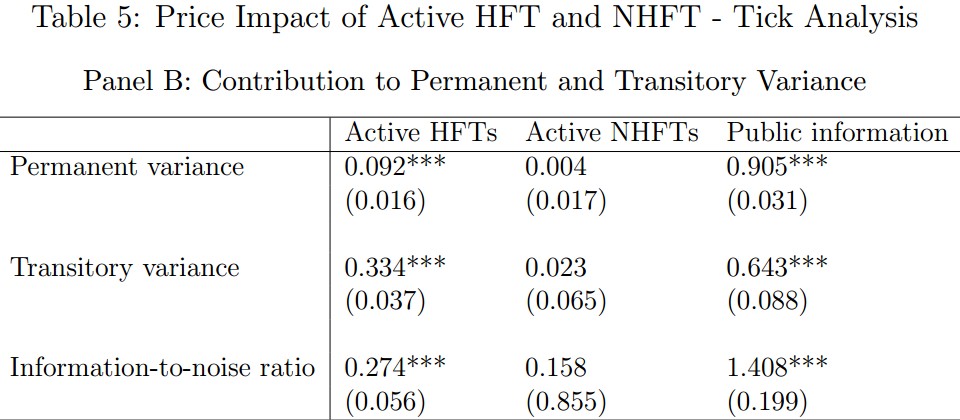
Quelle: Schlepper (2016)
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
