


Nullzins setzt Versicherer und Pensionseinrichtungen unter Druck
Im diesjährigen Report zur Finanzstabilität beschreibt die EIOPA wesentliche Risiken und deren Auswirkungen auf die Branche der europäischen Versicherer, Rückversicherer und Pensionseinrichtungen. Für die Versicherungsunternehmen stellt das Nullzinsumfeld eine unverändert große Herausforderung dar, vor allem für die Gesellschaften, die in langlaufenden Verträgen mit hohen Garantiezahlungen gefangen sind. Weitere Problemfelder sind Kreditrisiken bei Staatsanleihen sowie zunehmende Risiken im Aktienmarkt. Seit dem Inkrafttreten von Solvency II Anfang 2016 werden die Konsequenzen des Niedrigzinses für die Branche jedoch unter Risikogesichtspunkten besser berücksichtigt und sorgen für eine stärkere größere finanzielle Stabilität auf mittlere und lange Sicht. Beispielsweise erlaubt die geringere Risikoeinstufung von Infrastrukturinvestments Versicherern in diesem Bereich höhere Engagements einzugehen. Die Asset Allocation ist 2015 nahezu unverändert geblieben. Es dominieren weiterhin Festverzinsliche das Portfolio, auch wenn die Aktienquote seit 2013 leicht angestiegen ist. 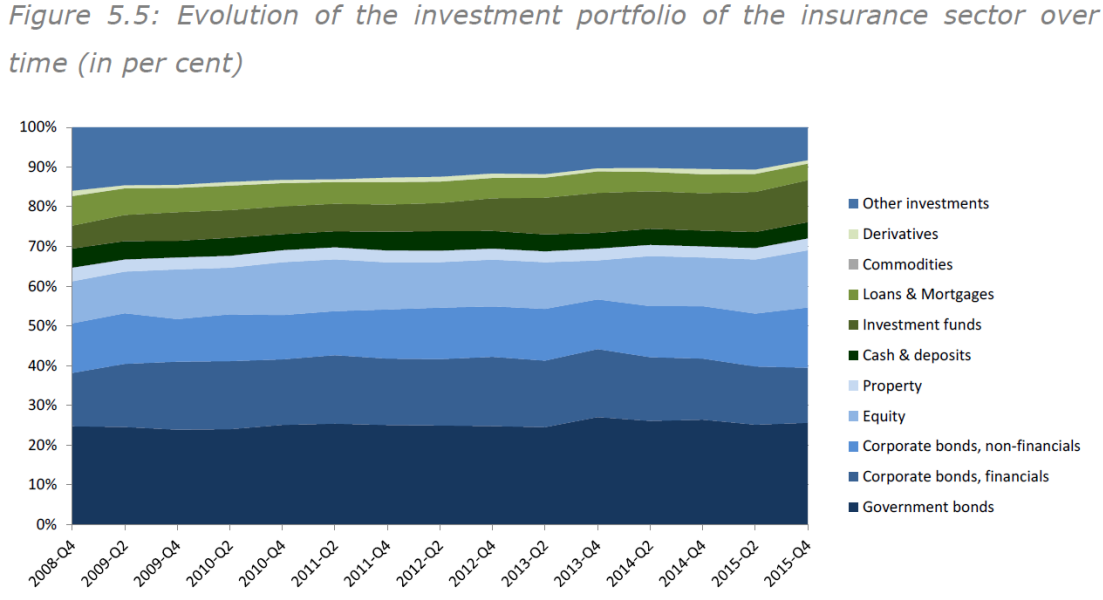
Quelle: EIOPA
Im Markt der Rückversicherungen sorgt ein Überangebot an Rückversicherungslösungen für anhaltenden Margendruck. Hierfür ist auch der Zufluss von Kapital in alternative Anlageformen wie Cat Bonds verantwortlich, wobei sich die Zunahmen 2015 abgeflacht haben. Insgesamt entfallen mittlerweile 12 % des Rückversicherungskapitals (69 Mrd. US-Dollar) auf solche alternativen Instrumente. Auch für die Pensionseinrichtungen ist das Niedrigzinsumfeld herausfordernd; insbesondere die Defined-Benefit-Pläne, die 75 % des Marktes ausmachen, sind betroffen. Im Mittel ist der Return on Assets von 8 auf 3 % zurückgegangen. In den meisten Ländern Europas sanken die Coverage Ratios 2015 weiter ab, im Falle der DB-Pläne ging die Kennziffer von 111 auf 104 % zurück. Zukünftig besteht auch das Risiko einer Unterschreitung der 100-%-Marke. Der durchgeführte Stresstest hat gezeigt, dass die Branche anfällig auf ein längeres Anhalten des Nullzinsniveaus reagieren würde, vor allem bei einem Anstieg der Risikoprämien. 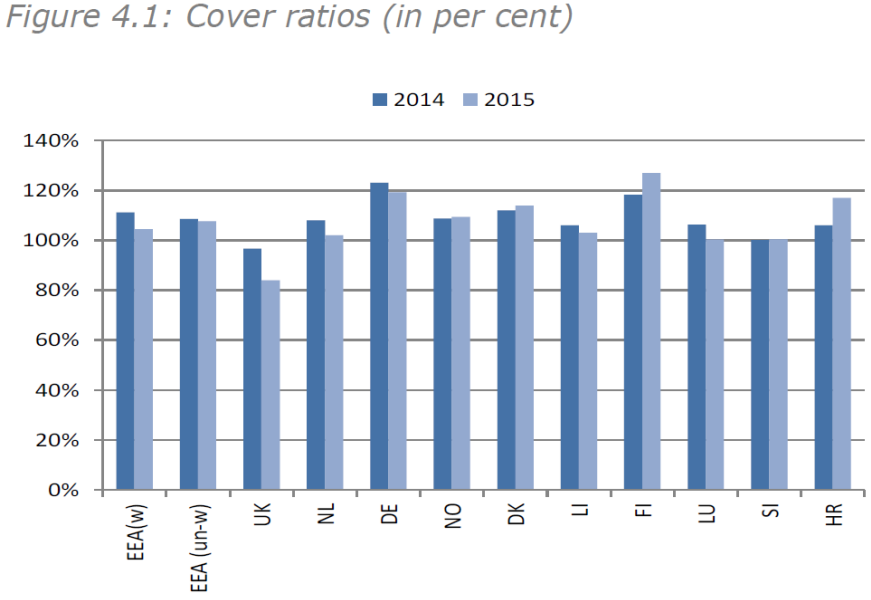
Quelle: EIOPA
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern jeden Monat mit der Publikation Absolut|ranking. Insgesamt analysieren die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
