


Hansainvest legt institutionelle Risikoprämienstrategie auf
Hansainvest und Signal Iduna Asset Management haben Anfang März eine alternative Risikoprämienstrategie lanciert. Der HANSAprämie (ISIN DE000A2DHTW7) investiert mit marktneutralem Ansatz in die sechs Aktienrisikoprämien Momentum, Size, Event, Low Risk, Volatility und Value. Zur Erreichung der Marktneutralität werden je Prämie Long-Short-Paare aus Einzeltiteln und Aktienindizes gebildet. Die Portfolioallokation der sechs Prämienbausteine erfolgt nach dem Risk-Parity-Grundsatz, sodass jede Einzelprämie den identischen Risikobeitrag zum Gesamtportfolio liefert. Ziel ist eine jährliche Performance von 250 Basispunkten für 3M-Euribor bei einer Volatilität von weniger als 4 % p.a.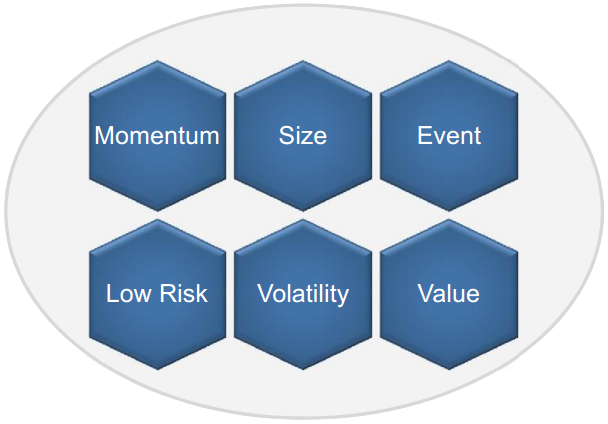
Quelle: Hansainvest
Basiswährung des Fonds ist Euro. Investmentschwerpunkte sind die USA und der Euroraum. Die Gesamtkostenquote der institutionellen Anteilsklasse liegt bei 71 Basispunkte. Mindestanlage sind 250.000 Euro. Der Fonds ist UCITS-konform.
Absolut Research analysiert auch diesen Fonds zukünftig in der monatlich erscheinenden Publikation Absolut|alternative: Liquid Alternatives, die Rendite und Risiko von mehr als 1.000 alternativen Strategien im UCITS-Format analysiert und die Marktentwicklung des Segments redaktionell aufbereitet.
