


Factor-Timing-Fähigkeiten aktiver Aktienfonds
Etablierte Skill-Maße für aktiv gemanagte Aktienfonds können Hinweise auf Factor-Timing-Fähigkeiten liefern, besonders beim Value-Faktor zeigt ein Research Paper eines Teams um Yu Xia von der University of Manitoba. Unklar ist bislang, welche Dimension von Managerfähigkeit etablierte Skill-Maße erfassen und über welchen Mechanismus daraus Outperformance entsteht. Die Autoren prüfen dies im Rahmen eines Faktorpreismodells. Konkret geht es darum, ob etablierte Skill-Maße Unterschiede in der Fähigkeit von Fondsmanagern abbilden, die künftige Entwicklung gemeinsamer Renditefaktoren vorherzusehen. Wenn Skill-Maße tatsächlich überlegene Manager identifizieren, sollten High-Skill-Fonds Wertpapiere halten, die anschließend höhere Renditen erzielen. Hängen diese Renditen systematisch mit Faktor-Exposures zusammen, deutet dies eher auf Faktor-Timing-Fähigkeit als auf reines Stock Picking hin.
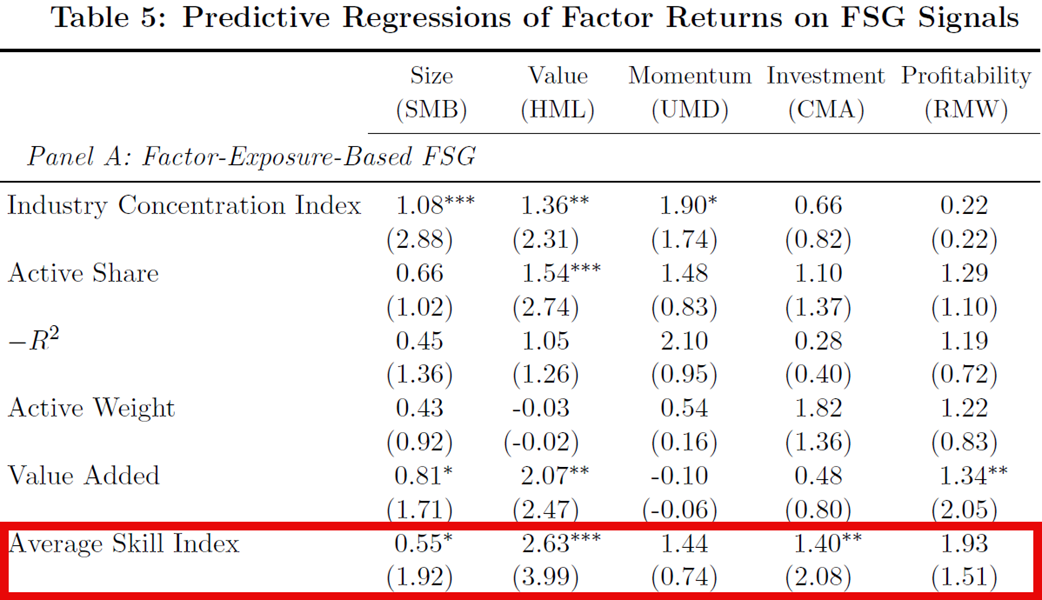
Grundlage ist eine Stichprobe von 3.636 US-amerikanischen aktiv gemanagten Aktienfonds von 1991 bis 2023. Im Zentrum steht der von den Autoren entwickelte Fund Skill Gap (FSG). Er misst die Differenz der Faktor-Exposures oder Aktienmerkmale zwischen Fonds, die anhand etablierter Skill-Proxys hoch oder niedrig eingestuft werden. Verwendet werden Industry Concentration, Active Share, negatives R², Active Weight und Value Added. Zusätzlich bilden die Autoren einen Average Skill Index, der diese Maße zusammenführt.
Quelle: Chen, Jacoby, Lu, Xia, 2026
Die Ergebnisse zeigen die stärkste Prognosekraft beim Value-Faktor. Die Ergebnisse fallen besonders deutlich beim Value-Faktor HML aus. High-Skill-Fonds sind gegenüber Low-Skill-Fonds stärker in Titeln mit höherem Value-Exposure positioniert, bevor HML im Folgemonat höhere Renditen erzielt. Der Fund Skill Gap auf Basis des kombinierten Skill-Index sagt diese späteren HML-Renditen statistisch hochsignifikant voraus; für Investment und Size fällt die Evidenz schwächer aus, ist jedoch statistisch signifikant. Die Autoren führen die Ergebnisse auf informationsbasierte Portfoliopositionierung zurück. Das Signal bleibt nach Kontrollen für Fondsflüsse und alternativen FSG-Konstruktionen bestehen. Besonders ausgeprägt ist das Factor Timing bei wachstumsorientierten Fonds, deren Mandate größere Entscheidungsspielräume zulassen.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
