


Diversifikation ausschlaggebend für Erfolg von Faktorstrategien
Eine Gruppe von Wissenschaftlern von ERI Scientific Beta, einer Initiative des EDHEC-Risk Institutes, hat in einem Forschungspapier untersucht, ob diversifizierte oder konzentrierte Faktorportfolios erfolgreicher sind. Im Mittelpunkt des Papers „Diversified or Concentrated Factor Tilts“ steht die Untersuchung der sechs Risikofaktoren Size, Value, Momentum, Low-Vola, Profitability und Investment. Berechnet werden Portfolios auf Basis dieser Faktor-Tilts sowohl mit Gleich- als auch Kapitalisierungsgewichtung der Titel. Das Universum umfasst rund 500 US-Aktien für den Zeitraum 1974 bis 2014. Es zeigt sich, dass auf lange Sicht die diversifizierten (gleichgewichteten) Portfolios sowohl die konzentrierten Portfolios (kapitalisierungsgewichtet) als auch den Gesamtmarkt absolut und risikoadjustiert outperformen. Dabei ergibt sich kein nennenswerter Unterschied, ob 50 % oder nur 20 % der Aktien mit dem jeweils höchsten Faktor-Exposure in die Portfolios einfließen. 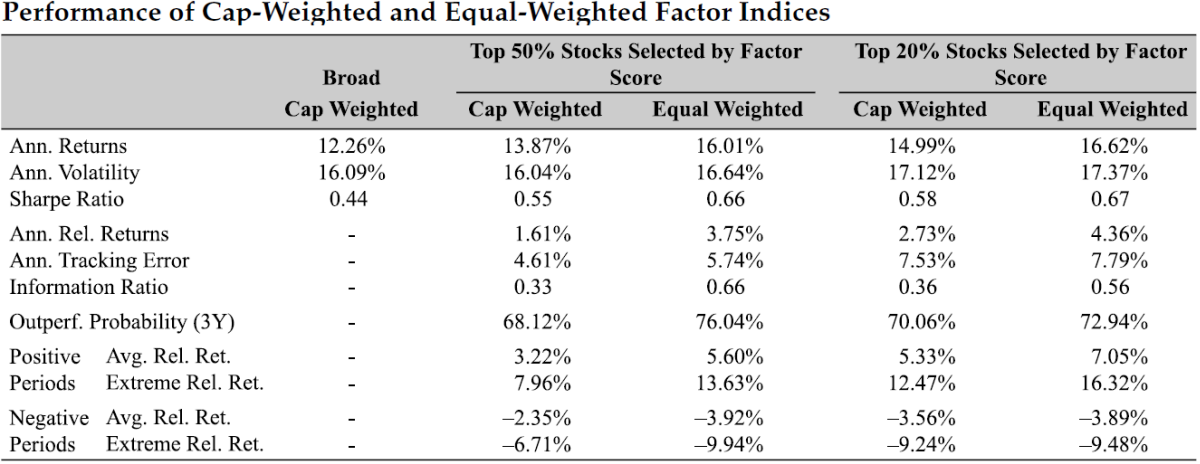
Quelle: Amenc et al. (2016)
Im zweiten Schritt untersuchen die Autoren die Outperformance der diversifizierten Portfolios in rollierenden 3-Jahres-Zeitfenstern. Bei Verwendung der 50% Aktien mit den höchsten Faktor-Exposures in den Faktorportfolios ergibt sich über 76 % des Beobachtungszeitraumes eine Outperformance der gleichgewichteten Portfolios gegenüber der Benchmark, bei Kapitalisierungsgewichtung sind es lediglich 68 %. Weiterhin zeigen die Autoren, dass das gleichgewichtete Portfolio keine deutlich größeren Umschichtungen erforderlich macht. Dies zeigt, dass die Umschichtungen wesentlich durch die Selektion der Aktien mit den jeweils höchsten Faktor-Exposures bedingt sind und nur in geringem Maße vom Gewichtungsschema.
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
