


Commercial Real Estate Debt für Versicherer
Die Unternehmensberatung EY hat in einem Marktbericht die Chancen von Commercial Real Estate Debt für europäische Versicherer untersucht. Im Zuge der Basel III-Regulierungen und dem daraus resultierenden Rückzug vieler Banken aus der Finanzierung von Immobilien sind die Spreads in diesem Segment angestiegen, was Commercial Real Estate (CRE) Debt für institutionelle Investoren an Attraktivität hat gewinnen lassen. Allein UK-Versicherer haben 25 Mrd. Pfund in dieser Asset-Klasse investiert. Dabei sind die Charakteristika von CRE für die Investoren von Vorteil, z. B. die Besicherung der Anleihen durch die finanzierten Objekte. Investiert wird von den Assekuranzen im Wesentlichen über die Kooperation mit Dritten, etwa Investment Manager oder Banken. 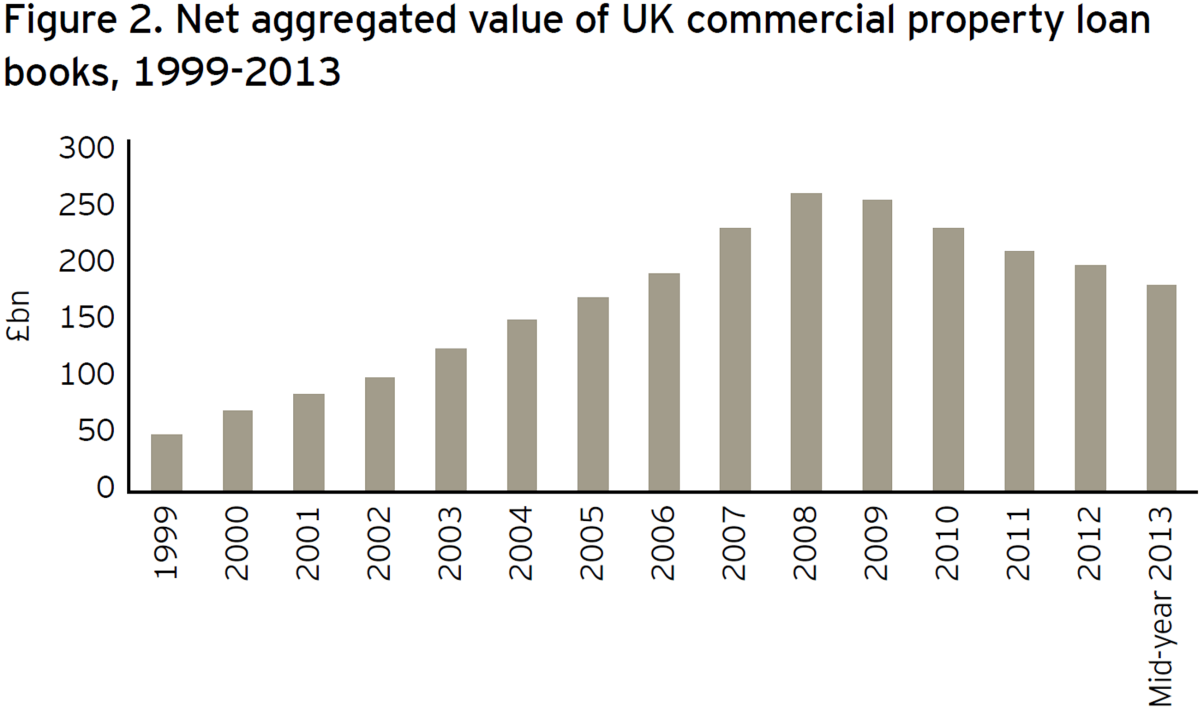
Quelle: EY
Mit 81 % sind Investment Facilities die häufigste Untergruppe von CRE-Anlagen. Hierbei dient die Kreditfinanzierung dem Erwerb eines bestehenden Objektes. Andere Konstruktionen, etwa die Finanzierung von Neubauten, sind weniger häufig. Grund hierfür sind im Wesentlichen die relativ planbaren Erträge bestehender Objekte. Wichtige Faktoren, die im Zusammenhang mit dem Investment berücksichtigt werden müssen, sind die Bonität der Mieter, Verschuldungsgrad der Immobilie, Laufzeit, Spread, Dealvolumen und die Darlehensstruktur.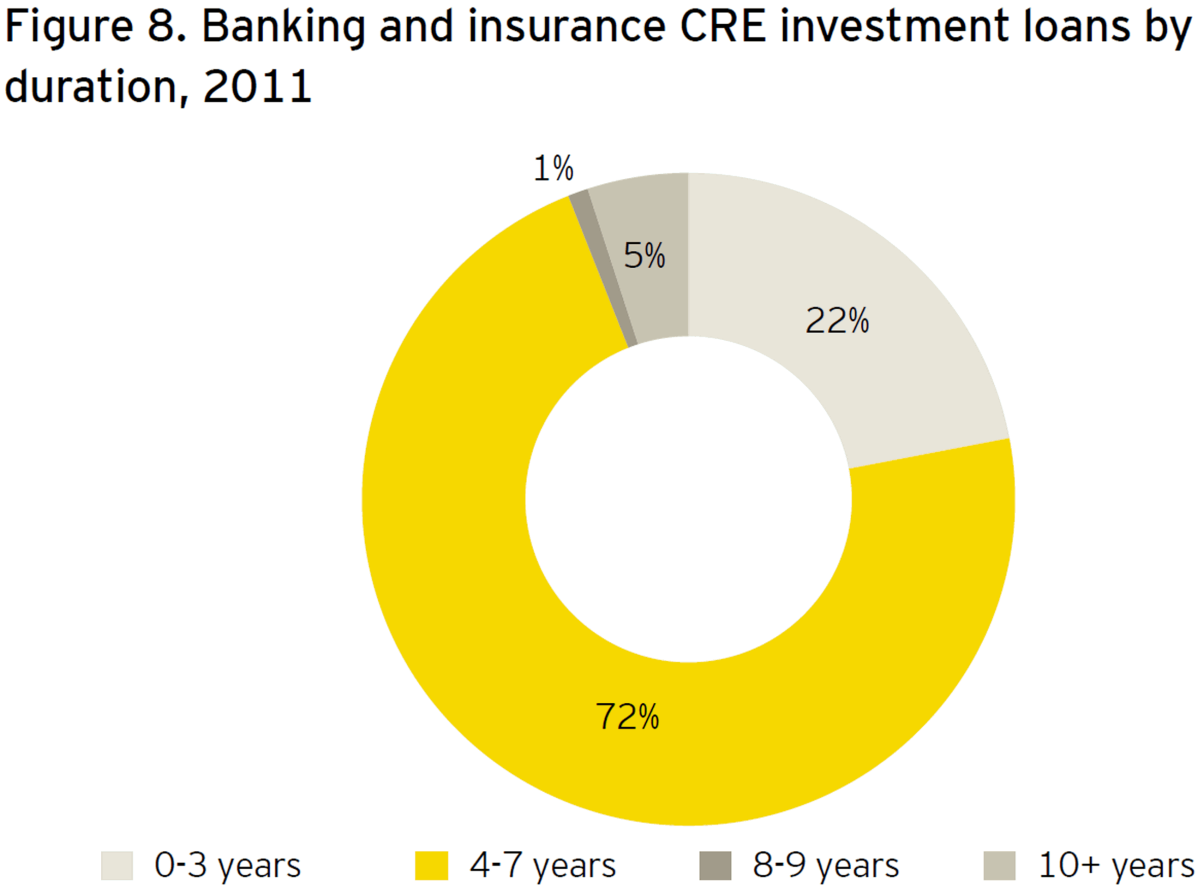
Quelle: EY
Unter den Solvency II-Regularien werden Investments in Commercial Real Estate Debt normalen Unternehmensanleihen gleichgestellt. Vor diesem Hintergrund besteht für die Versicherer ein Anreiz, interne Modelle zu entwickeln, bei denen die Besicherung der CRE-Investments berücksichtigt wird. Im letzten Teil der Veröffentlichung geben die Autoren einen Überblick über die Entwicklung eines solchen Modells.
