


Asset-Allokationen für verschiedene Risikoeinstellungen
Francesco Cesarone und Stefano Colucci haben in einer aktuellen Forschungspublikation drei verschiedene Asset-Allokationsstrategien untersucht und verglichen. Sie kommen zu dem Ergebnis, dass es keine dominante Strategie gibt, sondern die beste Strategie von der Risikobereitschaft der Investoren abhängig ist. Untersucht wurden neben einer gleichgewichteten Methode (EW), eine risikominimierende Methode (RP) und eine risikogewichtete Methode (ERC).
Die gleichgewichtete Methode dient aufgrund ihrer Verbreitung in der Praxis und ihres geringen Aufwands als Benchmark. Bei der risikominimierenden Asset-Allokation wird so investiert, dass Drawdowns möglichst gering gehalten werden. Die risikogewichtete Allokation zielt darauf ab, jede Asset-Klasse mit demselben Risikoanteil in das Portfolio einfließen zu lassen. Bisher wurde das Risiko dabei anhand der Volatilität gemessen. Die Autoren testen zusätzlich die Möglichkeit, das Risiko anhand des Conditional Value at Risk (CVaR) zu messen. Die Autoren stellen fest, dass keine Strategie einen Vorteil gegenüber den anderen bietet, wenn es nur ein Risiko gibt. So stellen sie für Anleihen in Euro vor 2010 keine Unterschiede fest, da das einzige Risiko das Zinsänderungsrisiko ist. Ab 2010 kommt mit dem Kreditrisiko ein neuer Faktor hinzu, der zu einer Divergenz der Strategien führt. 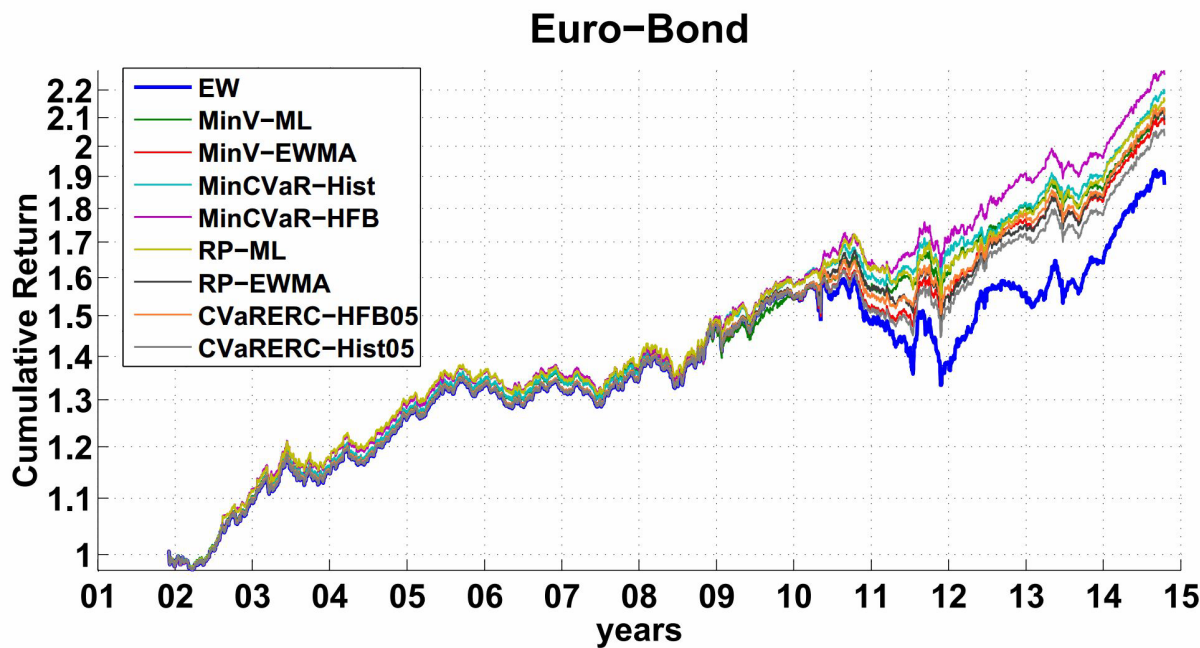
Quelle: Cesarone, Colucci (2015)
Abschließend lässt sich sagen, dass keine der drei Strategien dominant ist. Die risikominimierende Strategie ist für risikoaverse Investoren am besten geeignet, während die gleichgewichtete Strategie für risikofreudige Investoren, die ihren Erwartungswert maximieren wollen und größere Drawdowns aushalten können am günstigsten. Die risikogewichtete Strategie stellt einen Mittelweg dar, sie gibt einen Teil des Erwartungswerts ab, um das Risiko zu reduzieren.
