


Shrinkage-Methode für robuste Faktorportfolios
Ein Forschungspapier eines Teams um Bryan Kelly von der Yale School of Management stellt mit dem Universal Portfolio Shrinkage Approximator (UPSA) eine Methode vor, die Portfoliooptimierungen bei sehr großen Anlageuniversen robuster machen soll. Ausgangspunkt ist ein bekanntes Problem institutioneller Portfolios: Werden sehr viele Aktien oder Faktoren mit einer begrenzten Datenhistorie kombiniert, können klassische Markowitz-Optimierungen stark von Schätzfehlern geprägt sein.
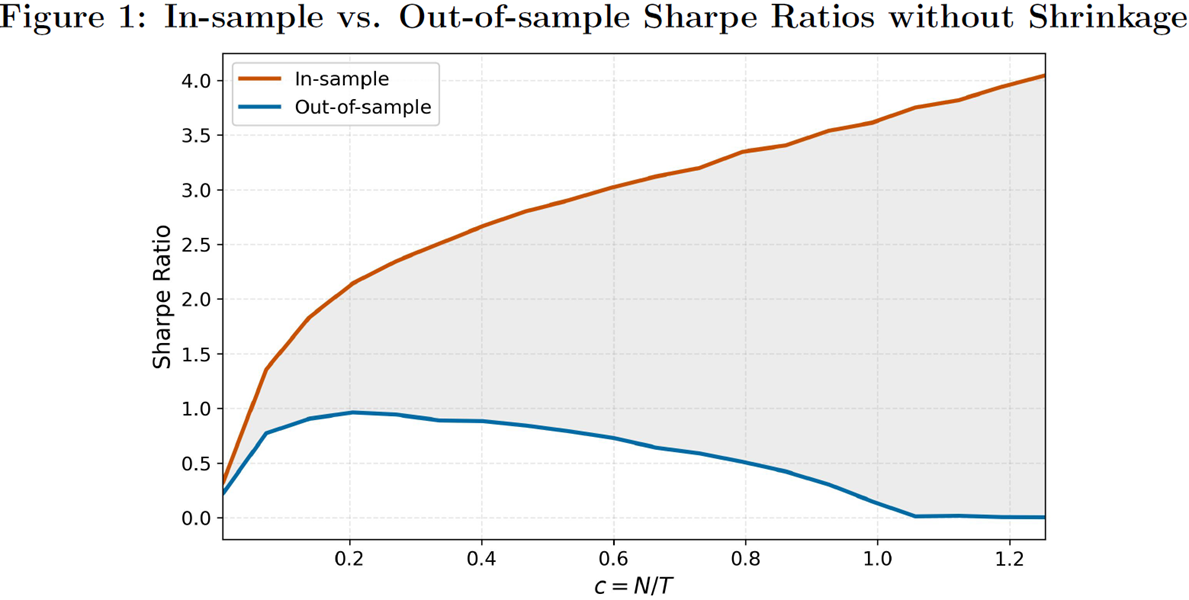
Quelle: Kelly, Malamud, Pourmohammadi, Trojani, 2026
Mit Shrinkage-Methoden können besonders extreme oder unsichere Schätzwerte abgeschwächt werden. Ziel ist es, Portfolio-Gewichte zu erhalten, die weniger stark auf Zufallssignale in der historischen Datenbasis reagieren. UPSA setzt dafür bei den Hauptkomponenten der Renditen an. Die Methode bestimmt eine flexible, nichtlineare Shrinkage-Funktion, die auf erwartete Ergebnisse außerhalb der Schätzperiode ausgerichtet ist. Methodisch berechnet UPSA mehrere Varianten einer sogenannten Ridge-Optimierung. Dabei werden unsichere Schätzwerte je nach Variante unterschiedlich stark abgeschwächt. Anschließend gewichtet die Methode diese Varianten anhand eines Leave-one-out-Verfahrens, bei dem einzelne Beobachtungen aus der Schätzung herausgenommen und zur Prüfung der Portfolioqualität genutzt werden.
Empirisch testen die Autoren die Methode mit monatlichen Renditen von 153 Anomalie-Faktoren für den Zeitraum 1971 bis 2022. Im Out-of-Sample-Zeitraum ab November 1981 erreicht UPSA eine annualisierte Sharpe Ratio von 1,92. Die beste Vergleichsmethode kommt auf 1,59, die übrigen liegen bei 1,45 und 1,31. Gegenüber der besten Vergleichsmethode erzielt UPSA ein annualisiertes Alpha von 4,46 %. Auch statistisch ist diese Differenz signifikant. Auch bei der Erklärung der Renditeunterschiede zwischen den einzelnen Faktorstrategien schneidet UPSA besser ab: Das Out-of-Sample-R² liegt bei 67 %. Zwei zentrale Vergleichsmethoden erreichen 39 % beziehungsweise 22 %.
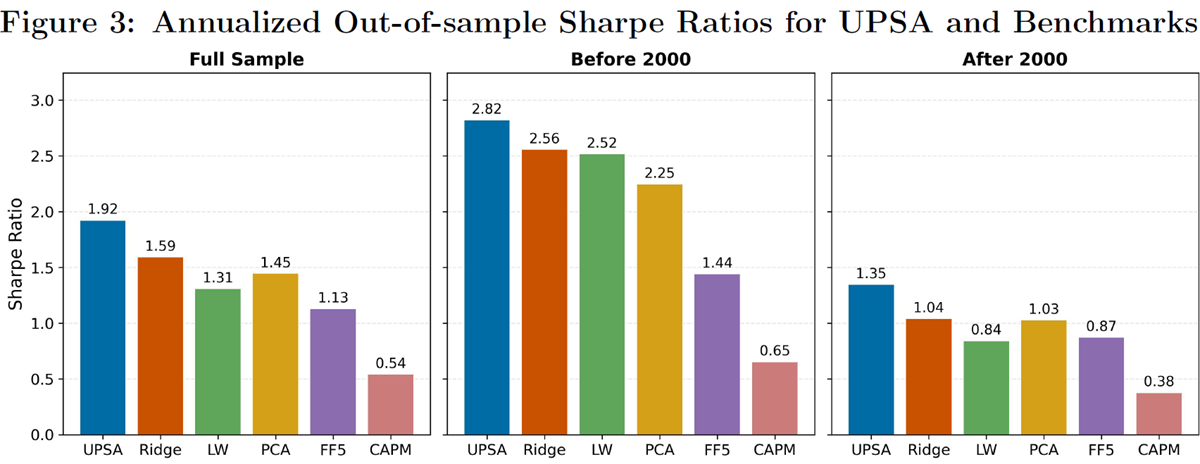
Quelle: Kelly, Malamud, Pourmohammadi, Trojani, 2026
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
