


Physische Klimarisiken im Anlageportfolio
Extremwetterereignisse verursachen bereits erhebliche wirtschaftliche Schäden und können Unternehmenswerte, Lieferketten sowie Portfoliorenditen beeinflussen. Zugleich wächst unter Asset Ownern die Einschätzung, dass physische Klimarisiken in den Bewertungen vielfach noch nicht vollständig abgebildet sind. Im Rahmen der Sustainable Markets Initiative haben Autoren von Marsh und Impax Asset Management in einer Analyse die Ergebnisse zweier Roundtables mit Asset Ownern zusammengefasst und fünf Empfehlungen erarbeitet.
Der erste Ansatz besteht darin, Extremwetterrisiken bereits heute systematisch in Investmentprozesse einzubeziehen. Vollständige Daten und präzise Prognosen stehen auf absehbare Zeit nicht zur Verfügung; maßgeblich ist daher ein belastbarer Umgang mit unvollständiger Information.
Als zweite Empfehlung wird Zugang zu geeigneten Daten und Analyseinstrumenten genannt. Standorte von Assets, regionale Gefahrenmuster und Anpassungsmaßnahmen sollen besser erfasst werden. Daten sollen Konzentrationsrisiken sichtbar machen, Annahmen in Finanzmodellen hinterfragen und Engagement priorisieren.
Drittens soll die strategische Asset Allocation Resilienz, Diversifikation und Flexibilität berücksichtigen. Dabei sollen Szenarioanalysen auch die Dynamik der Versicherungsmärkte einbeziehen: Steigende Prämien, geringere Kapazitäten oder eingeschränkter Versicherungsschutz können Betriebskosten, Finanzierung und Bewertungen von Real Assets beeinflussen. In Phasen hoher Versicherungskapazität und intensiven Wettbewerbs können Prämien und Bedingungen die wachsenden Extremwetterrisiken zeitweise nur eingeschränkt abbilden.
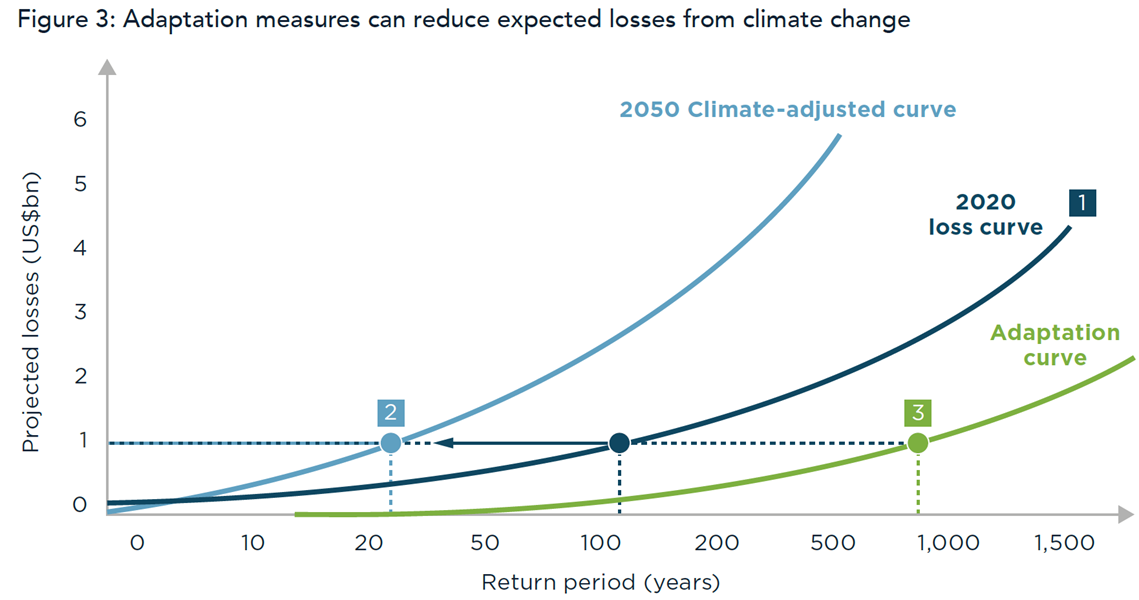
Quellen: Sustainable Markets Initiative, Marsh Analysis
Die vierte Empfehlung zielt auf den Dialog mit Unternehmen und den Betreibern von Real Assets. Dabei gilt es, insbesondere die erwartete Entwicklung physischer Risiken, bereits umgesetzte Anpassungsmaßnahmen zur Verringerung der Verwundbarkeit, potenziell störanfällige Knotenpunkte in Lieferketten sowie die Folgen veränderter Versicherungskosten und einer eingeschränkten Versicherbarkeit zu adressieren. Anpassungsmaßnahmen können dabei erwartete Schäden mindern und sich somit auf Versicherungsprämien und Deckungsbedingungen auswirken.
Abschließend wird empfohlen, Portfoliorisiken und systemische Risiken zusammenzuführen. Hierzu gehören ein engerer Austausch mit Datenanbietern und Versicherern sowie Anreize für resilienzorientierte Investments.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
