


Ökonomische Widerstandskraft als Maßstab für Länderrisiken
In einer zunehmend fragmentierten Welt verliert die klassische Unterteilung in entwickelte Volkswirtschaften und Schwellenländer für die Risikobewertung an Aussagekraft, zeigt eine Analyse von Allianz Research. Märkte bewerten Länder zunehmend danach, wie widerstandsfähig sie gegenüber Schocks sind. Entscheidend sind dabei Energie- und Rohstoffabhängigkeit, fiskalische und externe Puffer, geldpolitische Glaubwürdigkeit sowie die Struktur der Staatsfinanzierung. Die Widerstandskraft hängt zunächst davon ab, ob ein Land Energie und Rohstoffe importiert oder exportiert. Der Iran-Schock zeigt, dass eine starke Abhängigkeit von Energieimporten und Leistungsbilanzdefizite stärkere Marktreaktionen auslösen als die Einordnung als Schwellen- oder Industrieland. Besonders betroffen sind Rumänien, Ägypten, das Vereinigte Königreich und Griechenland. Bei einer Eskalation mit Ölpreisen über 180 US-Dollar je Barrel würde sich der Druck vor allem auf diese Gruppe konzentrieren.
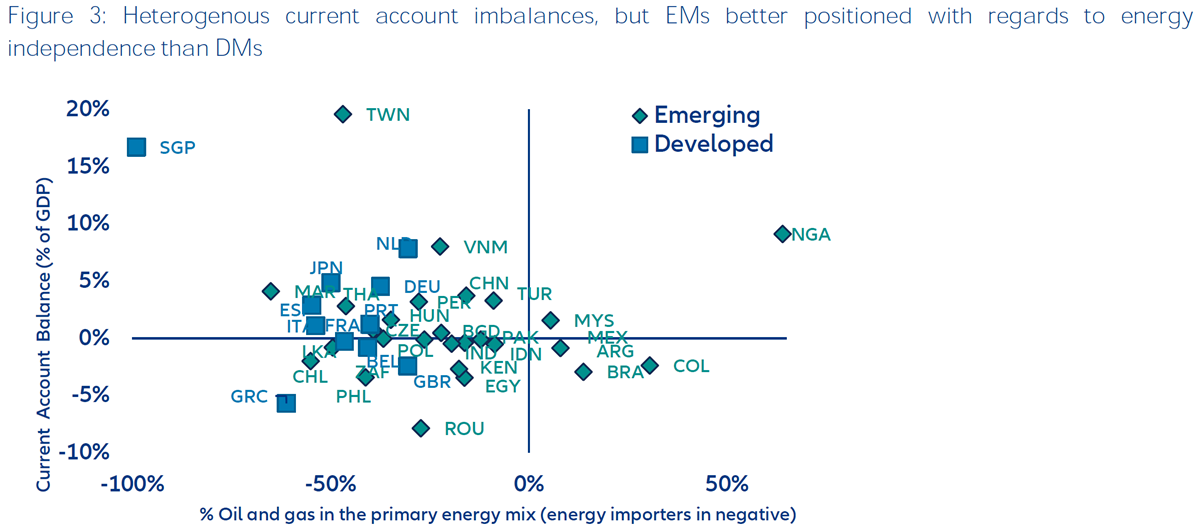
Quellen: Allianz, LSEG
Zweitens kommt es auf Staatsfinanzen, Leistungsbilanz und Devisenreserven an. Viele Schwellenländer haben seit dem Taper Tantrum 2013 wirtschaftliche Ungleichgewichte reduziert, ihre Haushaltsdisziplin gestärkt und ihre Schuldenquoten stabilisiert. Gleichzeitig unterscheiden sich die Länder deutlich. Einige verbesserten ihre Position durch Reformen oder günstige Rohstoffbedingungen, andere verzeichneten seit 2020 eine Verschlechterung ihrer Haushaltslage.
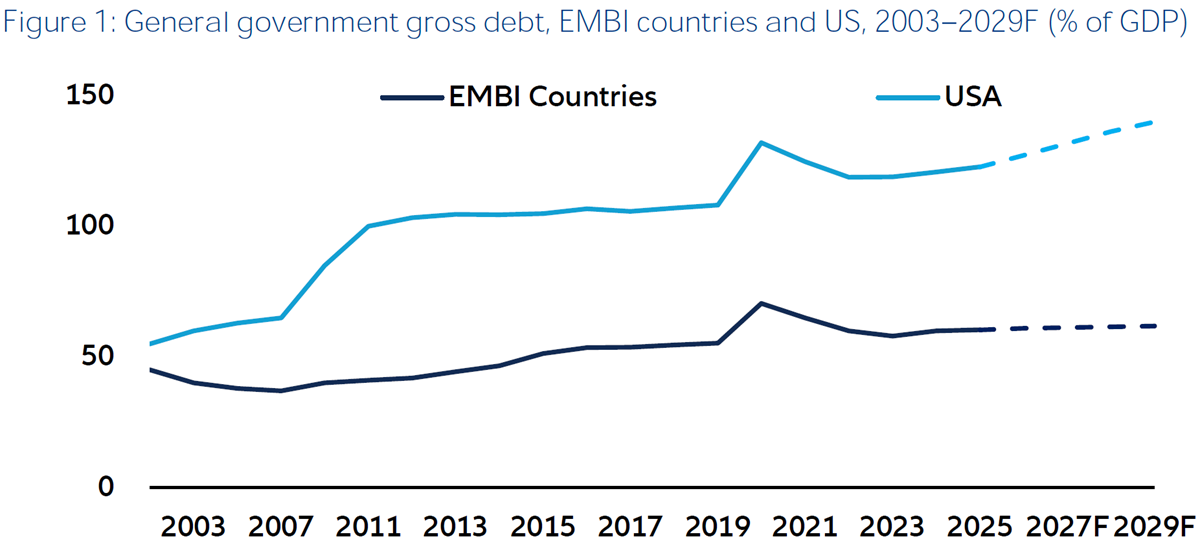
Quellen: Allianz, Bloomberg, IWF
Ein weiterer Aspekt ist die Glaubwürdigkeit der Zentralbank bei der Inflationsbekämpfung und der geordneten Reaktion auf Schocks. Inflationsziele sind heute in vielen großen Schwellenländern üblich. Zentralbanken in Schwellenländern erhöhten die Leitzinsen im postpandemischen Zyklus im Durchschnitt um 780 Basispunkte, verglichen mit rund 400 Basispunkten in entwickelten Volkswirtschaften. Im Iran-Schock musste bisher keine große Zentralbank eines Schwellenlandes Notzinserhöhungen, Kapitalverkehrskontrollen oder ungeordnete Stabilisierungsmaßnahmen einsetzen.
Zuletzt hängt die Widerstandskraft davon ab, ob Staaten vor allem in eigener Währung oder in Fremdwährung verschuldet sind. Viele große Schwellenländer haben ihre Finanzierung in den vergangenen zwei Jahrzehnten stärker auf Lokalwährung verlagert. In Ländern wie Brasilien oder Indien sank der Anteil der Fremdwährungsschulden um 20 bis 40 Prozentpunkte. Dadurch wirkt eine Abwertung der Landeswährung heute eher als Anpassungsmechanismus und weniger als unmittelbares Solvenzproblem.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
