


Modellwahl und Prognosequalität im Devisenmarkt
Eine höhere Modellkomplexität bei der Prognose von Wechselkursen liefert nicht notwendigerweise stabileren Mehrwert als einfache Modelle oder ein Random-Walk-Ansatz, zeigt ein empirisches Paper von Rehim Kilic (Federal Reserve Board). Zwar können komplexe nichtlineare Verfahren in kleinen Stichproben punktuell bessere Ergebnisse erzielen, diese Vorteile sind jedoch instabil, statistisch selten signifikant und lassen sich nicht konsistent in ökonomischen Mehrwert übersetzen. Ausgangspunkt ist die Schwierigkeit, Wechselkurse zuverlässig zu prognostizieren. Trotz umfangreicher Forschung bestätigt sich weiterhin das sogenannte Meese-Rogoff-Puzzle: Modelle auf Basis ökonomischer Fundamentaldaten schneiden in der Regel nicht besser ab als ein Random Walk. Neuere Ansätze kombinieren daher erweiterte Fundamentaldaten, globale Risikofaktoren und maschinelles Lernen, um mögliche Prognosegewinne zu identifizieren.
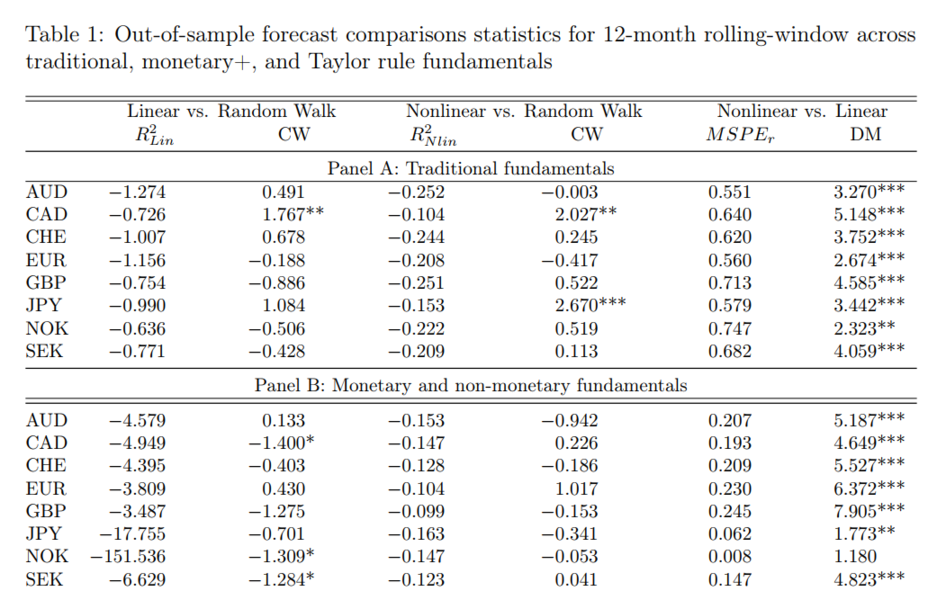
Quelle: Rehim Kilic, Federal Reserve Board
Die Studie vergleicht lineare Modelle mit einem komplexen Machine-Learning-Ansatz (Ridge-Regression mit Random Fourier Features) auf Basis dreier Datensätze: klassische monetäre Variablen, erweiterte Fundamentaldaten sowie Taylor-Regel-Größen. In sehr kleinen Trainingsfenstern (12 Monate) erzielt das komplexe Modell teilweise geringere Prognosefehler als lineare Modelle. Diese Verbesserungen sind jedoch relativ: Gegenüber dem Random Walk ergeben sich keine systematischen Vorteile. Bei mittleren Stichproben (60 Monate) verliert das komplexe Modell an Leistungsfähigkeit, während lineare Modelle teilweise den Random Walk übertreffen. In großen Stichproben (120 Monate) kehrt sich das Bild deutlich um: Lineare Modelle dominieren, mit statistisch signifikanten Vorteilen in mehreren Währungen, während komplexe Modelle durchgehend schlechter abschneiden und höhere Prognosefehler aufweisen.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360°-Analysen (Peer-/ Benchmark-/ Factor-/ Asset-Flow-/ Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
