


Liquidität im europäischen Corporate-Bond-Markt rückläufig
In einer Marktanalyse für die Europäische Kommission hat das Analysehaus Risk Control die Entwicklung der Liquidität im europäischen Markt für Unternehmensanleihen untersucht. Insgesamt hat sich die Liquidität im Corporate-Bond-Markt in den letzten Jahren verschlechtert. Insbesondere betrifft dies den Non-Financials-Bereich, wo die Anzahl der Papiere zwar gestiegen, die Transaktionen je Emission jedoch um rund ein Drittel zurückgegangen sind. Gleichzeitig ist der Anteil der Anleihen, der mindestens einmal monatlich gehandelt wird, von 80 auf 70 % zurückgegangen. Bei jungen Anleihen finden vergleichsweise viele Transaktionen statt.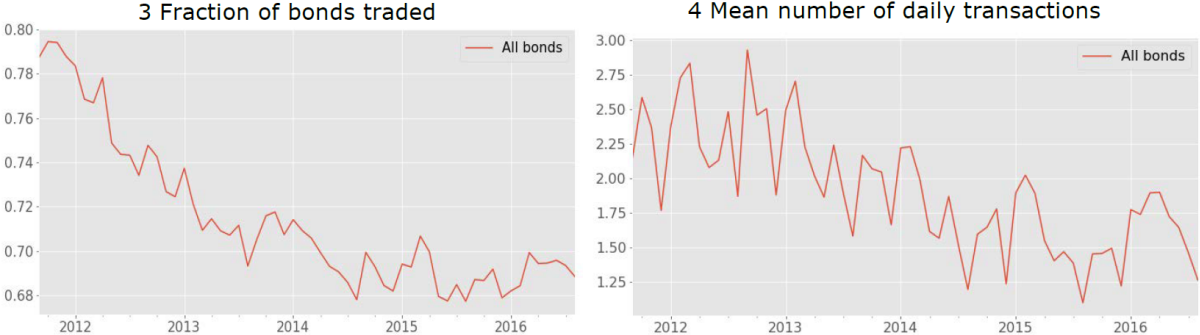
Quelle: Risk Control
Übereinstimmend mit älteren Untersuchungen zeiget die Analyse, dass sich preisbasierte Liquiditätsmaße, darunter u.a. effektive Spreads, Bid Ask Spreads, und Markttiefeindikatoren, im Zeitraum 2011/12 deutlich verschlechtert haben. Ein weiterer Aspekt sind die Transaktionskosten, die in Krisenzeiten deutlich angestiegen sind und sich seitdem noch nicht vollständig normalisiert haben, was bei Marktstress in der Zukunft die Gefahr eines weiteren Anstiegs birgt. 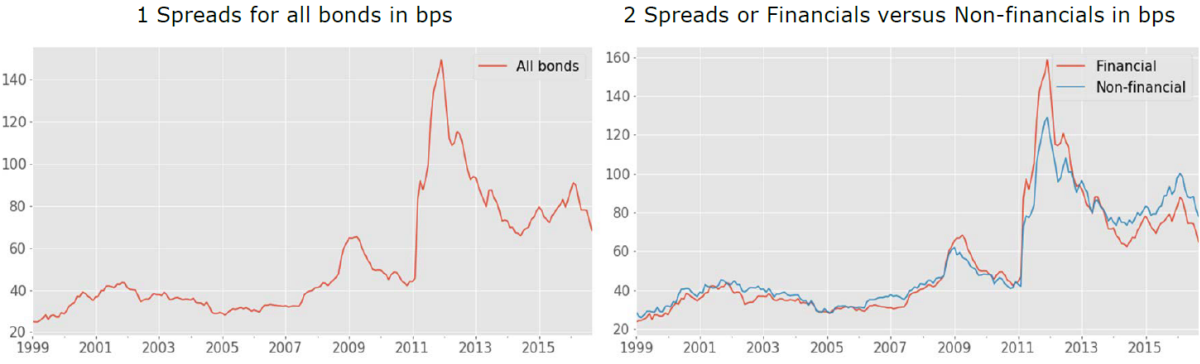
Quelle: Risk Control
Mögliche Gründe für die Verschlechterung der Liquidität werden in regulatorischen Änderungen gesehen. Hierzu zählen beispielsweise die Schritte der Banken, die LCR- und NSFR-Vorgaben aus dem Basel-3-Rahmenwerk zu erfüllen, was möglicherweise die Carry Spreads beeinflusst hat. Angesichts zurückgegangener Profitabilität konnten die Market Maker diese Auswirkungen der regulatorischen Änderungen nicht vollständig kompensieren.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Unternehmensanleihen jeden Monat in der Publikation Absolut|ranking Credit Corporate Bonds. Insgesamt umfassen die Absolut|rankings mehr als 13.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.
