


Erwartungsmodifizierte Risk-Parity-Allokation
Robeco Asset Management beschreibt in dem Forschungspapier „Enhancing Risk Parity by Including Views“ ein Asset-Allokationsmodell, das ein Risk-Parity-Portfolio um Renditeerwartungen erweitert. Während ein Mean-Variance-optimiertes Portfolio unterstellt, dass Informationen zu erwarteten Renditen vorhanden und sicher sind, werden die Renditeerwartungen bei risikobasierten Verfahren wie Risk Parity vollständig ignoriert. Die Autoren sehen ihren Ansatz als einen mittleren Weg zwischen diesen beiden Extremen. Als Basis dient ein Risk-Parity-Portfolio, über welches die impliziten Renditeerwartungen der enthaltenen Assets ermittelt werden. Im zweiten Schritt können diese impliziten Erwartungen dann über einen Black-Litterman-Optimierungsprozess modifiziert werden, um besser den konkreten Überzeugungen des Investors zu entsprechen. Wie stark das tatsächliche Portfolio am Ende vom Ausgangspunkt Risk Parity abweicht, hängt davon ab, wie sicher sich der Investor bzgl. seiner Erwartungen ist (T/K): Je überzeugter der Investor, umso mehr nähert sich die Allokation einem klassischen Mean-Variance-Ansatz an. Das Portfolio besteht aus US-Aktien, US-Treasuries und Rohstoffen und wird über einen Zeitraum von 1978 bis 2013 betrachtet. 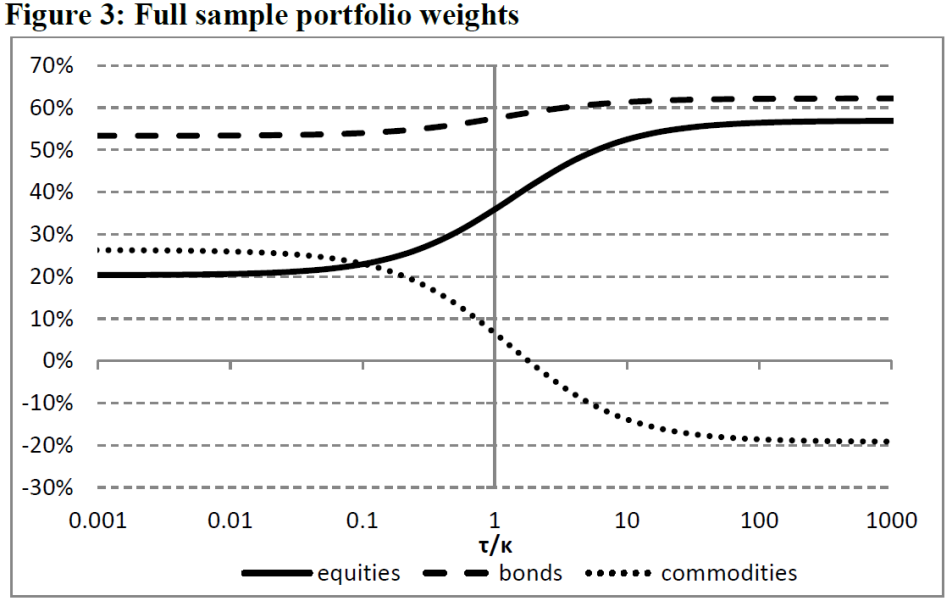
Quelle: Haesen, Hallerbach, Markwat, Molenaar, 2017
Werden zusätzlich zwei Szenarien im Modell berücksichtigt, Expansion und Kontraktion, kann dies durch veränderte Erwartungen erhebliche Auswirkungen auf die Asset-Allokation nach sich ziehen. Weitere Aspekte, die die Allokation beeinflussen, sind die Risikoaversion des Anlegers und mögliche Restriktionen bzgl. Short-Positionen und Leverage. 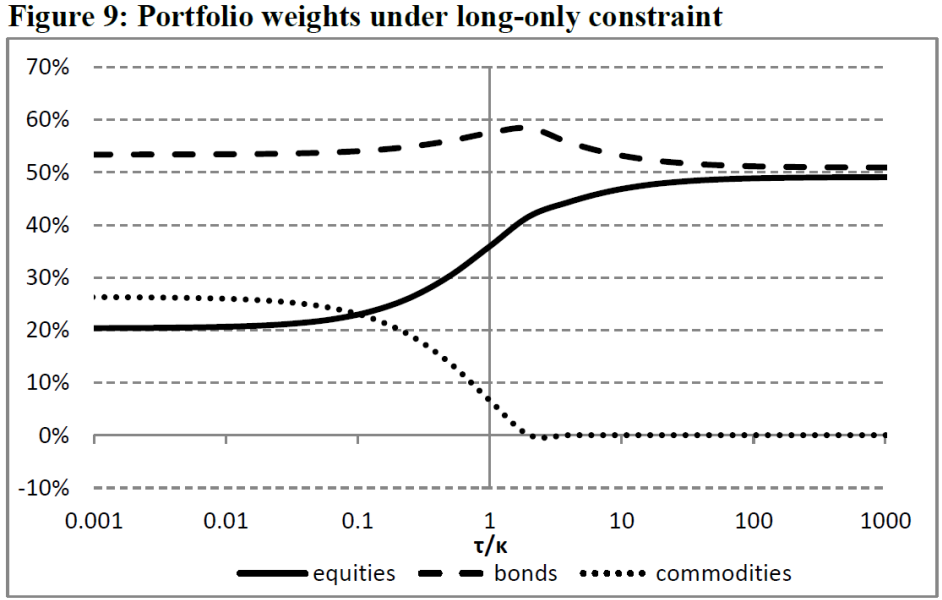
Quelle: Haesen, Hallerbach, Markwat, Molenaar, 2017
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 13.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 27 Asset-Klassen und Marktsegmente und mehr als 110 Universen.
