


Diversifikationspotenziale alternativer Anlageklassen
Ein Team um Thomas Walther von der TU Dresden untersucht, ob risikoaverse Investoren mit einem Aktien-/Anleihen-Portfolio durch die Hinzunahme weiterer Asset-Klassen wie Rohstoffe, Währungen und Immobilien einen höheren Nutzen erzielen können. Nachdem andere Forschungsarbeiten zu diesem Thema in den vergangenen Jahren unterschiedliche Ergebnisse erbracht haben, nutzen die Autoren einen Stochastic-Spanning-Ansatz. Dieser berücksichtigt im Gegensatz zur Mean-Variance-Analyse alle Momente der Renditeverteilung und macht keine Annahmen über deren Form. Das Datensample umfasst US-Staats- und Unternehmensanleihen, zehn S&P-Sektorindizes, 14 Rohstoff-Futures, 18 Währungspaare und einen US-REIT-Index im Zeitraum 1990 bis 2018. Die Autoren testen sieben Vergleichsfälle, jeweils traditionelles gegenüber erweitertem Portfolio (Rohstoffe, FX, Immobilien und Kombinationen hiervon).
Im ersten Schritt prüfen die Autoren, ob die zusätzlichen Anlageklassen innerhalb des Beobachtungszeitraums zu einer Verbesserung der Portfolios führen. In allen sieben Fällen erzielen die erweiterten Portfolios eine höhere risikoadjustierte Performance als das reine Aktien-/Anleihenportfolio. Die Ergebnisse bleiben auch über verschiedene Teilzeiträume stabil. Nur während der Finanzkrise verliert die Beimischung von Immobilien kurzfristig ihren Diversifikationseffekt. Ein zusätzlicher Vergleich mit klassischen Mittel-Varianz-Modellen zeigt, dass diese den Nutzen alternativer Anlagen unterschätzen, weil sie auf restriktiven Annahmen beruhen.
Quelle: Nguyen, Topaloglou, Walther, 2025
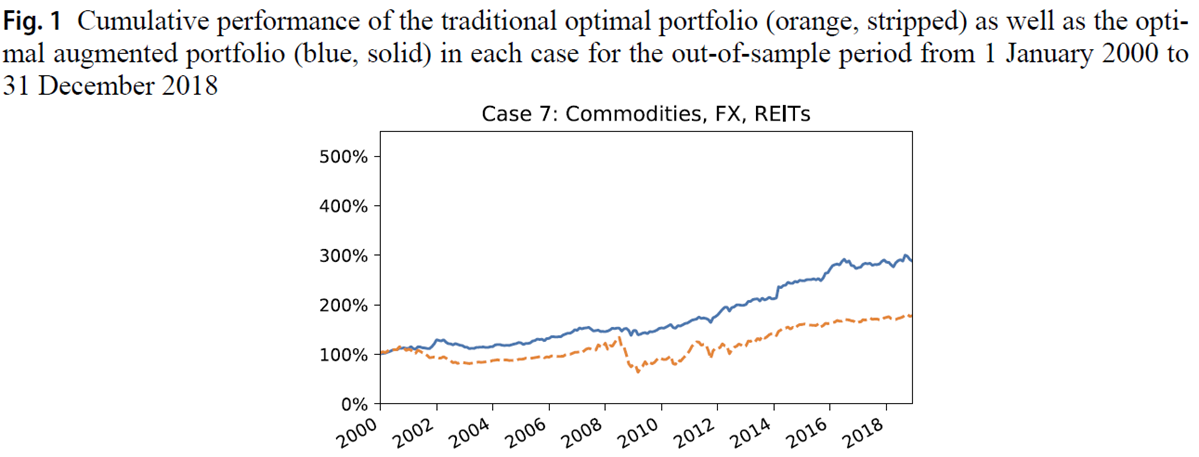
Um zu prüfen, ob die Vorteile auch Out-of-Sample bestehen, wird eine rollierende Simulation verwendet. Die Ergebnisse zeigen, dass die erweiterten Portfolios auch außerhalb der Stichprobe stets höhere risikobereinigte Erträge liefern. Zwar verursachen sie etwas höhere Umschichtungen, doch selbst nach Transaktionskosten bleibt die Nettorendite höher. Die Berechnung der Opportunitätskosten zeigt, dass Anleger, die auf alternative Anlageklassen verzichten, monatlich 0,11 bis 0,77 Prozentpunkte Rendite einbüßen. In den optimierten Portfolios machen die zusätzlichen Asset-Klassen meist bei über 40 %. Eine zusätzliche Zeitreihenanalyse zeigt, dass die Diversifikationsvorteile vor allem in Phasen schwacher Aktienmärkte und konjunktureller Abschwächung besonders ausgeprägt sind.
Absolut Research unterstützt institutionelle Investoren bei der Bewertung von Mandaten und der Selektion neuer Asset Manager mit der monatlich erscheinenden Publikationsreihe Absolut|ranking und den 360-Grad-Analysen (Peer-/Benchmark-/Factor-/Asset-Flow-/Persistence-Analysen). Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 36 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.
