


Absicherung von Aktienportfolios mit Derivaten
In einem Umfeld negativer Realzinsen ist Cash zwar die einfachste Möglichkeit, das Risiko-Exposure eines Aktienportfolios zu steuern, gefährdet aber langfristig das Renditepotenzial. Unigestion stellt in einer kurzen Analyse eine Strategie zur Absicherung mit Derivaten vor. Der erste Schritt zur Reduzierung des Marktbetas besteht in einer Low-Risk-Aktienstrategie. Im Mittel wird so ein nicht diversifizierbares Beta von 0,6 bis 0,8 erreicht. Dies gilt es dann über das optimale Hedge-Portfolio zu reduzieren. Bei der Absicherung mittels Futures steht ein Zielkonflikt im Raum: Je präziser das Absicherungsportfolio das Aktienportfolio matcht, umso teurer wird es. Werden Kosten gespart, reduziert sich die Hedging-Effizienz. Ein Patentrezept gibt es hier nicht: Investoren müssen bei jeder Rollierung das bestmögliche Futures-Portfolio in diesem Spannungsfeld identifizieren. 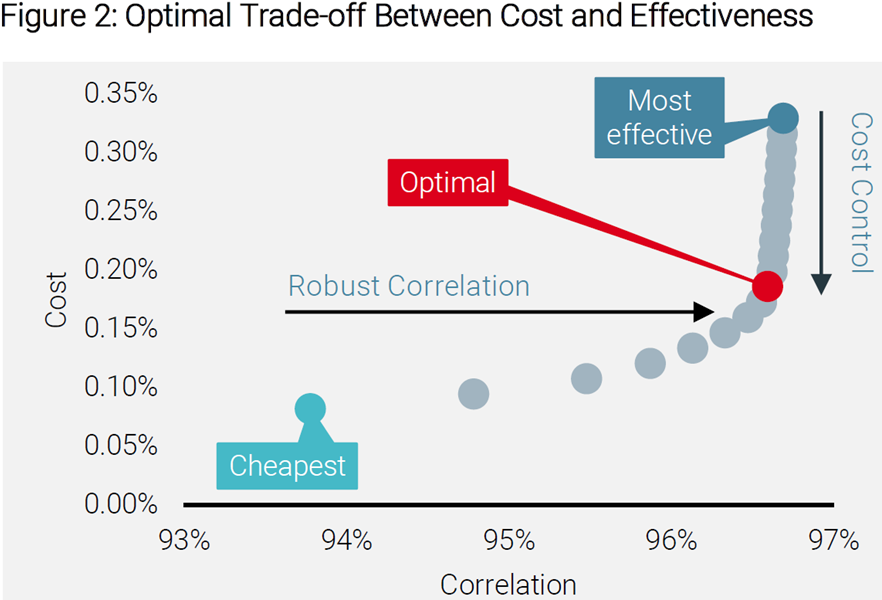
Quelle: Unigestion
Die geeignete Hedge Ratio hängt von den Zielen des Investors ab. Eine Min-Var-Optimierung ergibt über einen hinreichend langen Zeitraum eine Hedge Ratio von rund 60 %. Wird hingegen die Optimierung der risikoadjustierten Rendite angestrebt, kann eine geringere Hedge Ratio sinnvoll sein. Welcher Ansatz geeigneter ist, hängt von der Zielsetzung des Investors ab. Zuletzt sprechen die Autoren Market Timing bei der Absicherung an. Dynamisches Hedging ist komplex und sollte mit äußerster Vorsicht eingesetzt werden. 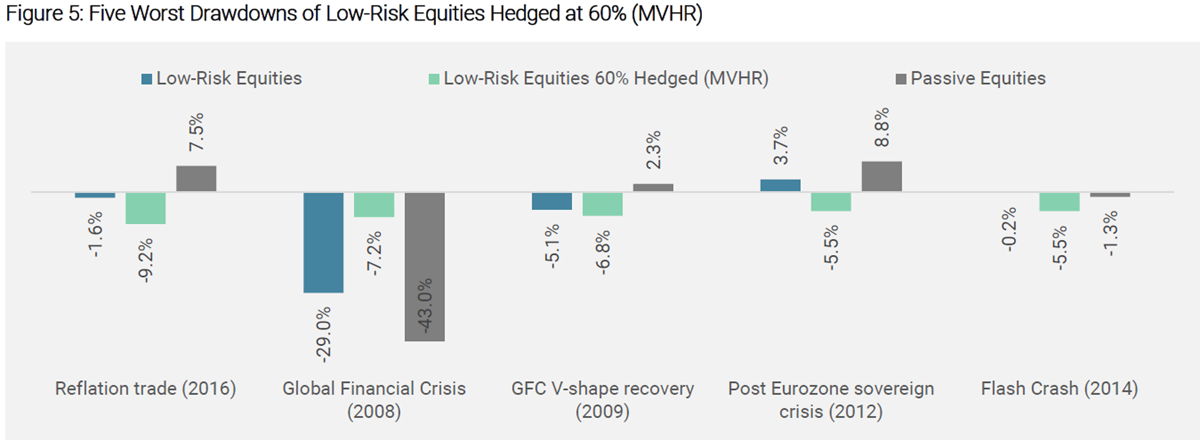
Quelle: Bloomberg, Unigestion
Absolut Research unterstützt institutionelle Investoren bei der Selektion von Asset Managern mit der monatlichen Publikation Absolut|ranking. Insgesamt umfassen die Absolut|rankings mehr als 16.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 34 Asset-Klassen und Marktsegmente und mehr als 160 Universen.
