


Zuverlässigkeit von Risikomaßen
In dem Forschungspapier „Why risk is so hard to measure“ untersuchen Jon Danielsson, London School of Economics, und Chen Zhou von der Erasmus Universität Rotterdam die Genauigkeit und Zuverlässigkeit üblicher Techniken der Risikoanalyse. Zunächst werden die Risikomaße des Value at Risk und Expected Shortfall miteinander verglichen. Theoretisch ist zwar der Expected Shortfall (ES) dem Value at Risk überlegen, da Extremrisiken besser abgebildet werden, jedoch zeigt die empirische Untersuchung, dass die Ergebnisse beider Maße sich nur in geringem Maße bzw. durch eine Konstante unterscheiden. Hinzu kommt, dass die Schätzung des ES durch striktere Annahmen mit höheren Schätzfehlern behaftet ist, so dass bei üblichen Sample-Größen der einfacher zu bestimmende Value at Risk vorteilhafter sein kann.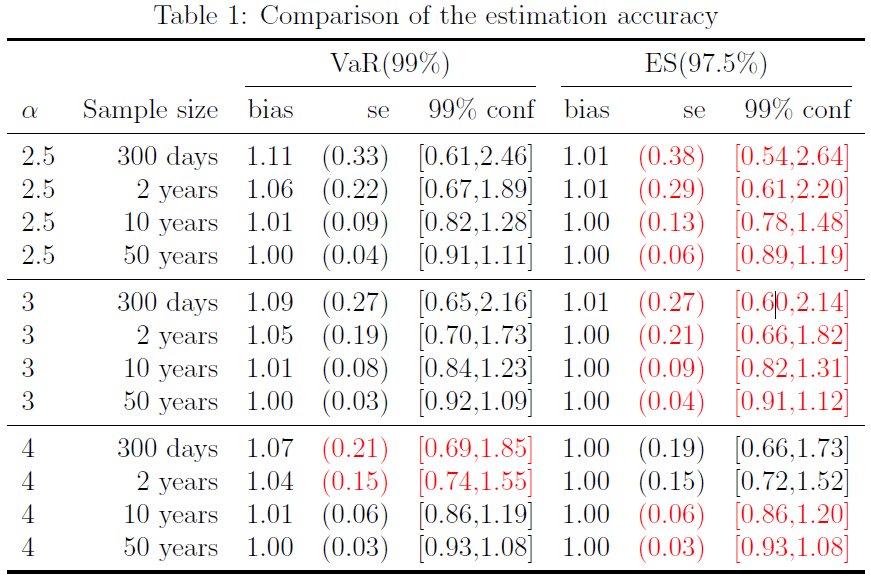
Quelle: Danielsson, Zhou
Im zweiten Schritt untersuchen die Autoren, welches Verfahren zur Datenaggregation bei Risikoschätzung über mehrtägige Haltefristen am geeignetsten ist. Grundsätzlich stehen drei Möglichkeiten zur Auswahl: Non-Overlapping Data, Overlapping Data und Timescale Daily Risk Forecasts. Letzteres ist dem Overlapping-Data-Ansatz vorzuziehen. Die besten Ergebnisse bringen zwar die Non-Overlapping Data, jedoch stehen hierfür selten ausreichend Daten zur Verfügung.
Abschließend wird die Robustheit der Risikoschätzungen für kleine Sample-Größen analysiert. Es überrascht nicht, dass bei kleineren Datensamples die Schätzfehler sehr groß werden. Schon bei einem Datenumfang von 500 Tagen wird die Unsicherheit so hoch, dass die Risikoschätzungen kaum mehr Aussagekraft haben, schreiben die Autoren. Dies zeigt, dass es für Finanzdienstleister nicht sinnvoll ist, sich auf Punktschätzungen bei Risikomaßen zu verlassen, sondern zusätzlich die Konfidenzintervalle von hoher Bedeutung sind.
Der Absolut|performance gibt einen Überblick zu Rendite und Risiko verschiedenster Asset-Klassen. Die monatlich erscheinende elektronische Analyse-Publikation enthält mehr als 400 Indizes in über 30 Kategorien. Damit ermöglicht Absolut Research institutionellen Investoren eine effiziente Auswahl aller relevanten Asset-Klassen und Investmentstrategien auf Indexbasis.
