Unternehmensstruktur im deutschen Verteidigungssektor
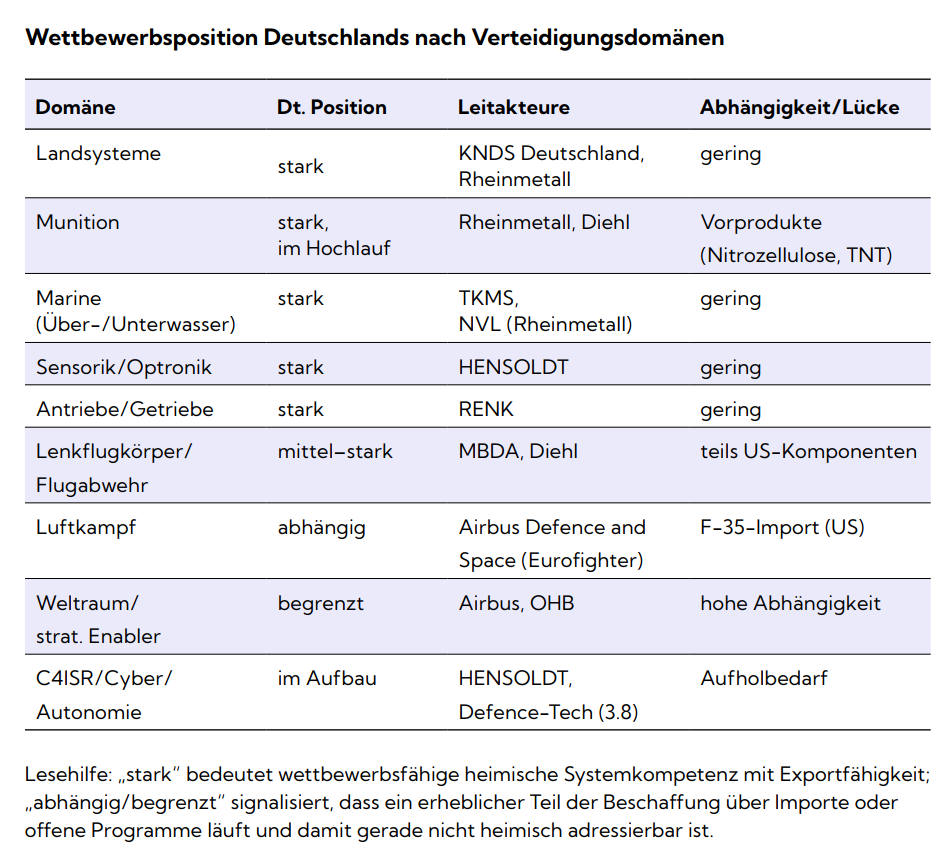
Der Anstieg der staatlichen Verteidigungsausgaben in Deutschland erweitert die Nachfrage nach Leistungen und Produkten privater Unternehmen deutlich. Nach Berechnungen der Hamburg Commercial Bank (HCOB) stehen 2026 Verteidigungsausgaben von 108 Mrd. Euro zur Verfügung. Davon entfallen rund 67% auf Beschaffung, Instandhaltung, Betreiberleistungen und Bauinvestitionen, die unmittelbar bei privatwirtschaftlichen Unternehmen nachfragewirksam werden. Diese Nachfrage reicht über die großen Hersteller von Verteidigungssystemen hinaus. Die Studie verortet Geschäftspotenziale bei deren Zulieferern, in der Materialerhaltung sowie bei Unternehmen aus Maschinenbau, Elektronik, Sensorik, Software, IT und Logistik.
Quelle: HCOB (Dr. Cyrus de la Rubia)
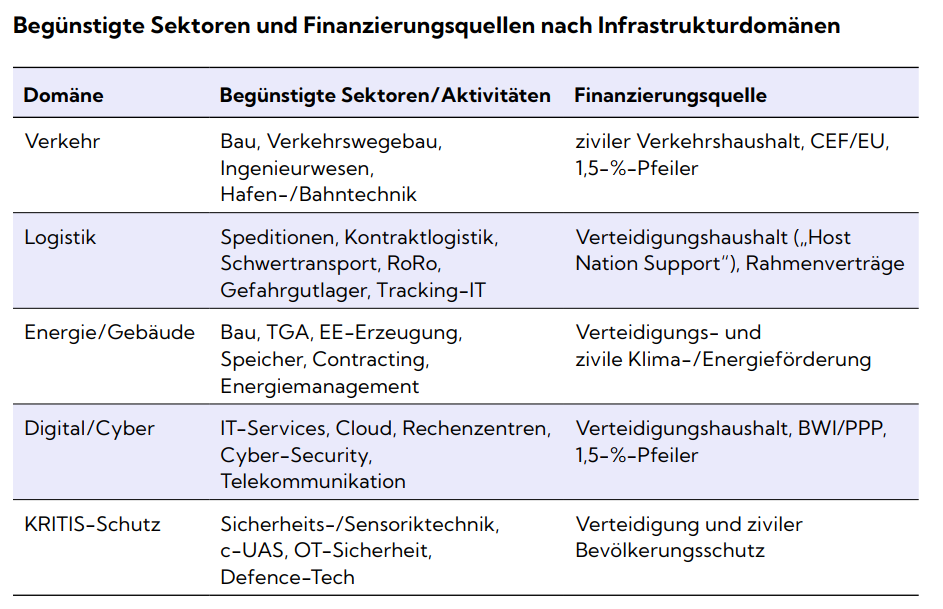
Hinzu kommen Defence-Tech-Anbieter mit Schwerpunkten auf Künstlicher Intelligenz, autonomen Systemen und Drohnen. In diesem Segment nimmt die Bedeutung Venture-finanzierter Unternehmen zu. Für Infrastrukturprojekte nennt die Studie außerdem Bau, Verkehrswegebau, Hafen- und Bahntechnik, Energieversorgung, Rechenzentren, Telekommunikation und Cyber-Security. Gemeinsam ist diesen Feldern häufig ein Dual-Use-Profil: Die Leistungen erfüllen zivile Anforderungen und können zugleich militärisch genutzt werden.
Die staatlichen Budgets bilden dabei den Ausgangspunkt der Finanzierung. Verteidigungs- und Sicherheitsausgaben oberhalb von 1% des BIP können nach der Reform der Schuldenregeln kreditfinanziert außerhalb der regulären Schuldenbremse verbucht werden. Bei Infrastruktur ergänzt die Studie diesen Rahmen um EU-Mittel, SAFE-Darlehen, EIB-Kredite und privates Kapital. Public-Private-Partnerships und Betreibermodelle gewinnen an Bedeutung, wenn private Partner Planung, Bau, Finanzierung und Betrieb von Unterkünften, Depots, Werkstätten oder digitalen Netzen übernehmen.
Quelle: HCOB (Dr. Cyrus de la Rubia)
Für institutionelle Investoren erweitert sich damit das Spektrum möglicher Engagements über börsennotierte Rüstungsunternehmen hinaus. Langfristige Beschaffungs- und Rahmenverträge können die Erlösvisibilität von Zulieferern, Dienstleistern und Infrastrukturbetreibern erhöhen. Gleichzeitig rücken die operative Leistungsfähigkeit, der Zugang zu qualifiziertem Personal, Zertifizierungen, Geheimschutz und die Finanzierung des Kapazitätsausbaus in den Mittelpunkt der Analyse. Die Studie weist zudem darauf hin, dass politische Prioritäten und internationale Beschaffungsentscheidungen die Nachfrageverteilung beeinflussen.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf den Verteidigungssektor jeden Monat in der Publikation Absolut|ranking Equity Global Thematic – Defence. Insgesamt analysiert Absolut|ranking mehr als 16.000 aktive und passive Strategien von 2.000 Asset Managern, aufgeteilt auf 34 Assetklassen und Marktsegmente sowie mehr als 200 Universen. Individuelle Mandate und Spezialfonds können ebenfalls untersucht werden.