


Rohstoffe mit positiver Risikoprämie bei geringer Korrelation zu anderen Asset-Klassen
Die Korrelation von Rohstoffen zu anderen Asset-Klassen haben Gary Gorton und Geert Rouwenhorst von der Yale-University bereits im Jahr 2006 untersucht. Damals zeigten sie in einem Forschungspapier, dass Investments in vollbesicherte Rohstofffutures eine genauso hohe Rendite und Sharpe Ratio wie Aktien aufweisen und sowohl zu Aktien als auch zu Anleihen kaum bzw. negativ korreliert sind. Zusammen mit Geetesh Bhardwaj von SummerHeaven Investment Management haben die Autoren nun überprüft, ob sich diese Ergebnisse auch out of sample bestätigen lassen. Zu diesem Zweck wird ein Portfolio gleichgewichteter und vollbesicherter Rohstofffutures für den Zeitraum 2005 bis 2014 analysiert. Gegenüber dem risikofreien Zins ergibt sich eine Risikoprämie von 3,67 %, was zwar unterhalb der errechneten Aktienprämie von 7,09 % liegt, sich jedoch statistisch nicht signifikant vom Wert der in-sample-Berechnungen 1959 – 2004 unterscheidet. 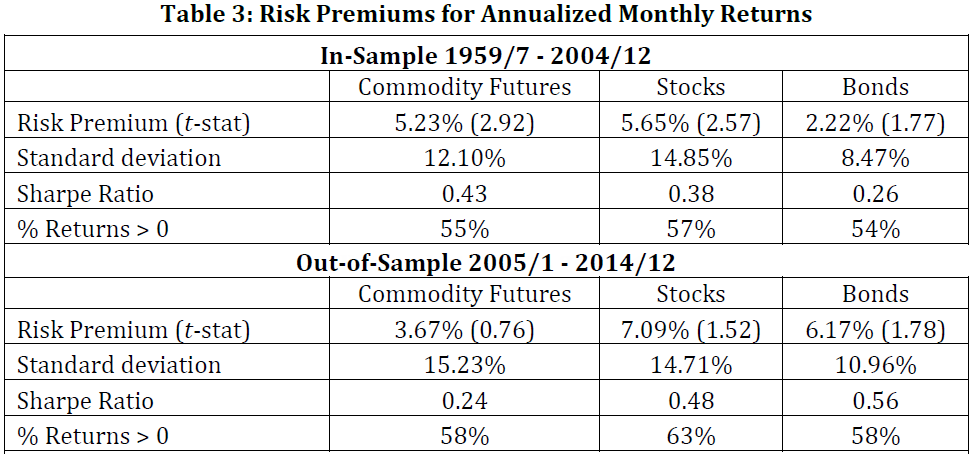
Quelle: Bhardwaj, Gorton, Rouwenhorst (2015)
Im zweiten Schritt untersuchen die Autoren die Änderungen bei den Korrelationen des Rohstoffportfolios. Während 1959 bis 2004 die Korrelation von Rohstoffen und Aktien je nach Zeitraum negativ war bzw. Null betrug, hat sich dies 2005 bis 2014 zu einer deutlich positiven Korrelation gewandelt. Wesentlicher Grund hierfür ist der starke Anstieg der Korrelation im Zeitraum der Finanzkrise 2009 bis 2011. Seitdem hat sich die Korrelation jedoch wieder auf ein Niveau um Null normalisiert. Ähnliche Muster konnten bereits in der Vergangenheit, etwa in den frühen 80er und 60er Jahren beobachtet werden. Daher verwerfen die Autoren die Theorie, dass zunehmende „Financialization“ der Rohstoffmärkte hierfür verantwortlich zeichnet. Vielmehr zeigt die paarweise Korrelation der Rohstoffmärkte, dass diese vor allem von Einflüssen des Konjunkturzyklus abhängen.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Rohstoffe jeden Monat in der Publikation Absolut|ranking Commodities. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
