


Risikofaktoren erklären Outperformance alternativ gewichteter Indexstrategien
Die Überrendite alternativ gewichteter Smart-Beta-Strategien lässt sich durch das Exposure zu Risikofaktoren wie Size oder Style erklären, zeigt eine Marktanalyse von Vanguard Research. Angesichts des teilweise erheblichen Tracking Errors gegenüber üblichen marktkapitalisierungsgewichteten Benchmarks betrachten die Autoren Smart-Beta-Ansätze als aktive Management-Strategien. Es zeigt sich, dass alternativ, etwa nach Dividendenrendite oder gleichgewichtete Portfolios, tendenziell ein höheres Exposure zu den Faktoren Value und Size aufweisen. Werden die Überrenditen der Smart-Beta-Strategien um den Faktoreinfluss bereinigt, ergeben sich mehrheitlich sogar Underperformances. Daraus schließen die Autoren, dass das abweichende Gewichtungsverfahren alleine keine Outperformance zu erzielen vermag. 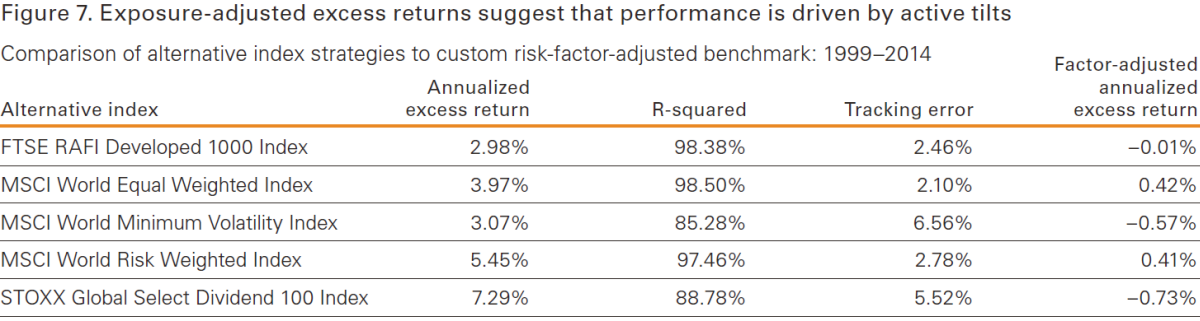
Quelle: Vanguard
Für den Zeitraum 1995 bis 2013 konnte keine der alternativen Gewichtungsmethoden eine dauerhaft signifikante Abweichung von der Marktperformance erwirtschaften, wenn die abweichenden Faktorexposures berücksichtigt wurden. Auch das systematische Rebalancing auf Einzeltitelebene sorgt nach den Berechnungen nicht für eine Überrendite. Zum Aufbau eines reinen Faktorportfolios werden die Smart-Beta-Strategien nicht als sinnvoll angesehen, da die Faktorexposures der Gewichtungsansätze im Zeitverlauf erheblich schwanken können. 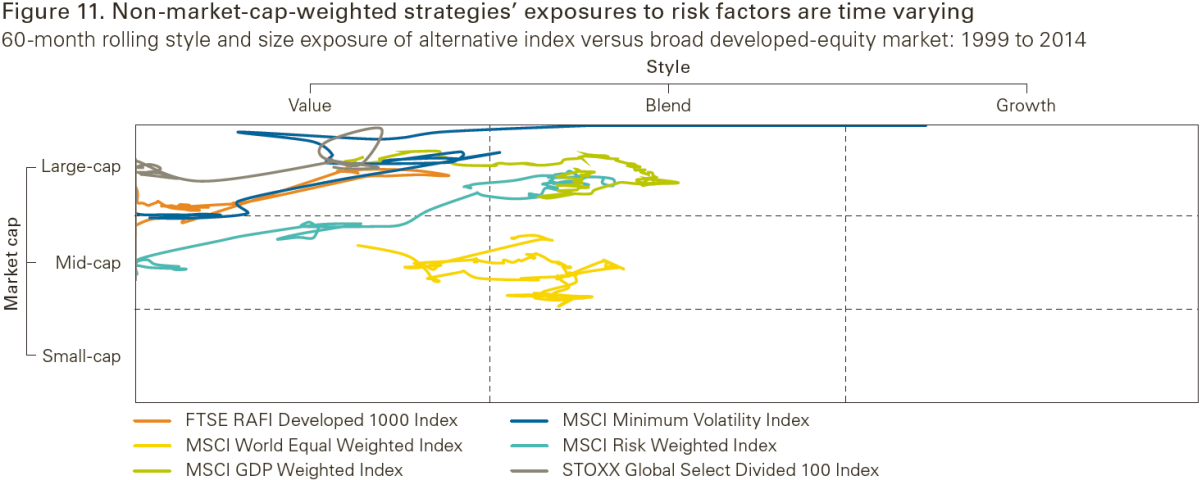
Quelle: Vanguard
Absolut Research analysiert jeden Monat in den Publikationen Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 12.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
