


Regulierung und Geldpolitik senken Liquidität europäischer Unternehmensanleihen
Die International Capital Market Association (ICMA) hat den Sekundärmarkt für europäische Investment Grade Unternehmensanleihen untersucht. Im Mai 2016 lag das Volumen europäischer Unternehmensanleihen mit Investment Grade Rating demnach bei 3,9 Billionen Euro. Hiervon entfielen 1,7 Billionen Euro auf Emittenten der Realwirtschaft, 2,2 Billionen auf Anleihen des Finanzsektors. Trotz eines Anstiegs des ausstehenden Bondvolumens in den letzten drei Jahren hat sich das Handelsvolumen kaum verändert, was einen Rückgang der Liquidität impliziert. Auch eine Zunahme der am Markt beobachteten Bid-Ask Spreads deutet in die gleiche Richtung. Jedoch stiegen nicht nur die Spreads vor Transaktionen sondern insbesondere die Differenz zwischen dem Mid-Price und dem tatsächlichen Ausführungspreis der Order. Im High-Yield-Markt lag dieser sogenannte Effective Market Spread im ersten Quartal 2016 rund zweifach über dem Niveau von vor zwei Jahren. Im Investment-Grade-Bereich waren die Anstiege ebenfalls deutlich wenngleich geringer. 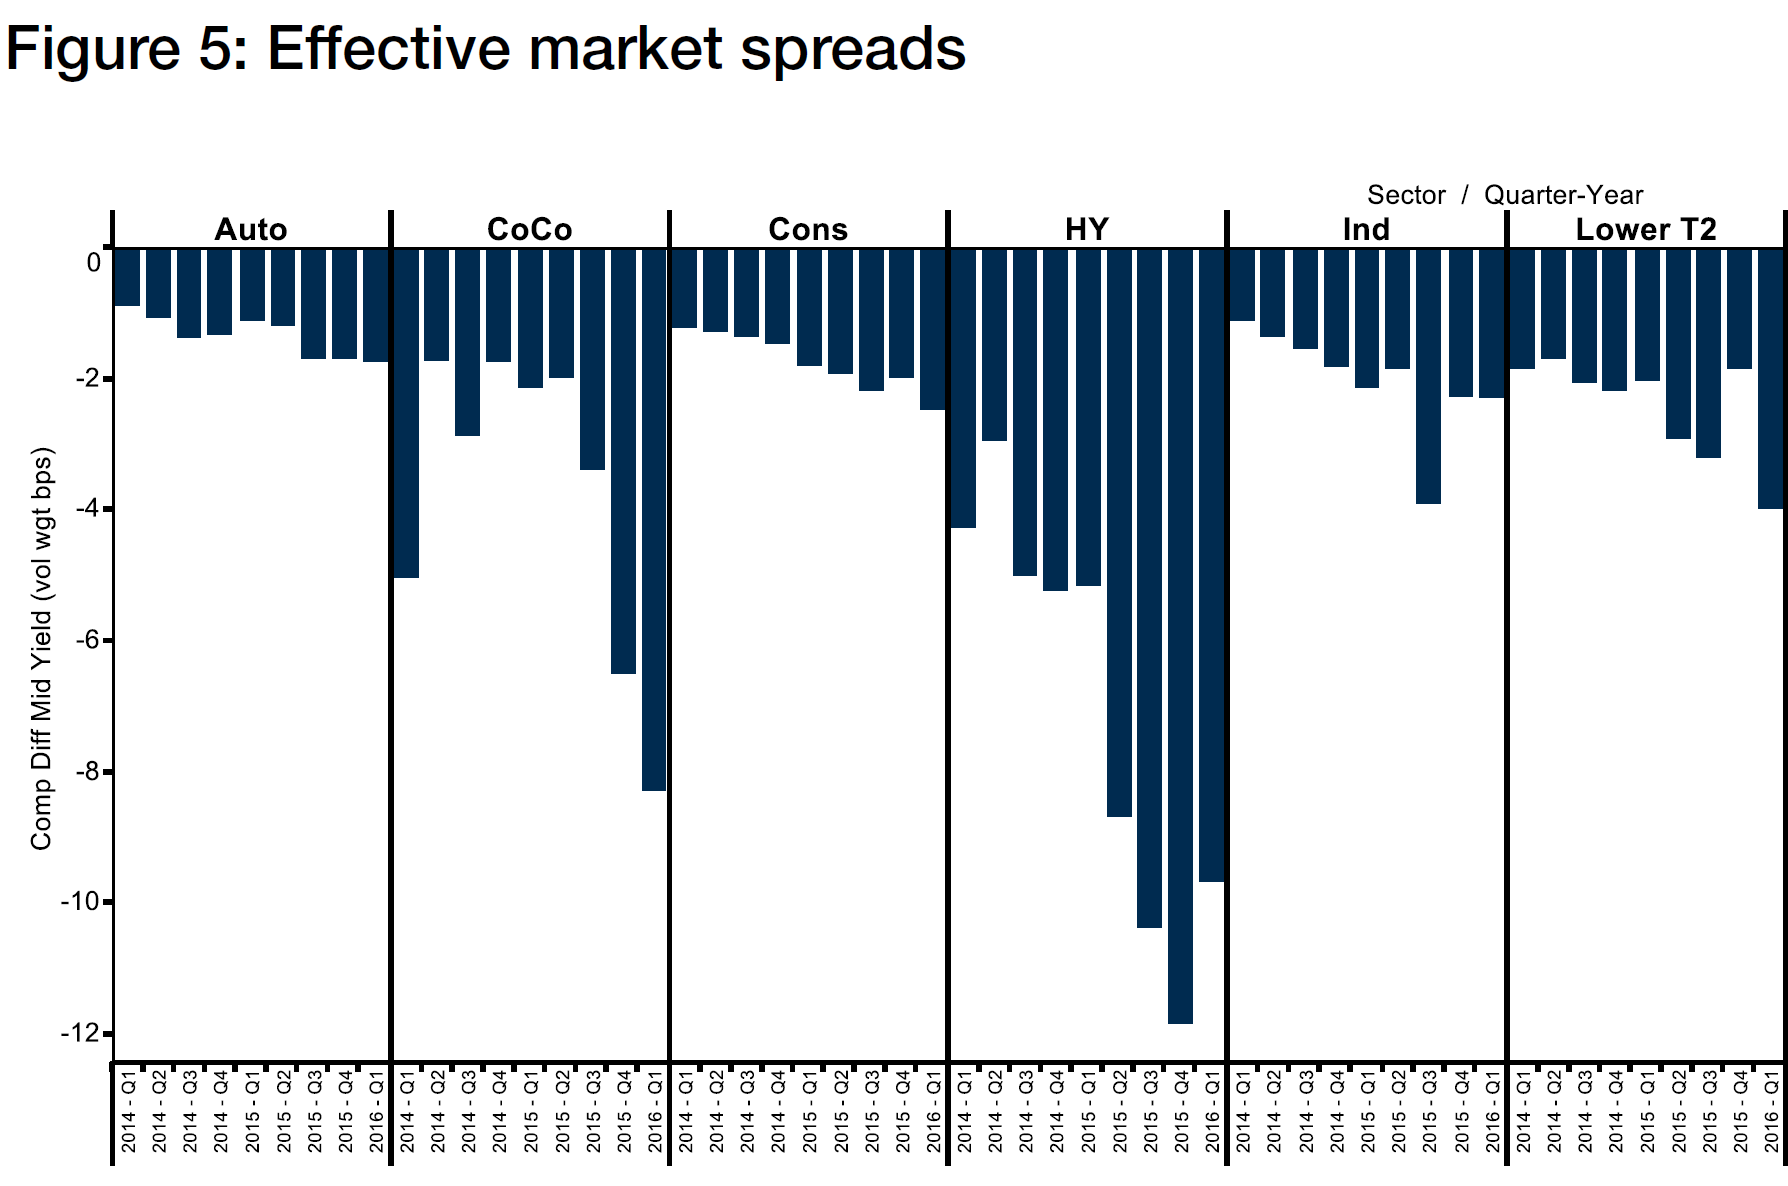
Quelle: ICMA
Ergänzt wird die Analyse durch die Ergebnisse einer Umfrage unter 15 Unternehmen, die im europäischen Corporate-Bond-Markt auf Käuferseite aktiv sind. Insgesamt sehen die Befragten in der Tendenz eine Verschlechterung der Liquiditätsituation. Dies gilt vor allem bei größeren Handelsvolumina und Emissionen mit niedrigem Rating. Auf der anderen Seite eröffnen neue, elektronische Handelsplattformen neue Handelsmöglichkeiten, was einen positiven Einfluss auf die Liquidität hat.
Gründe für diese Entwicklungen sehen die Befragten in der Geldpolitik. Insbesondere große Investoren neigen im Niedrigzinsumfeld zu einem Buy-and-Hold-Verhalten, um an hohen Bestandskupon festzuhalten. Gewinne aus vergangenen Kurssteigerungen werden eher nicht realisiert. Ein anderer Erklärungsansatz betrifft regulatorische Vorgaben um Basel III und EMIR, die den Repo-Markt negativ beeinflussen und die Kapitalkosten für das Market Making der Banken nach oben treiben. Sowohl auf Käufer- als auch auf Verkäuferseite sehen die Investoren die größte Chance im generellen Wachstum des Marktes, vor allem im Bereich der Realwirtschaft, um die Markttiefe zu verbessern. Ein Instrument, welches seitens der Buy-Side-Unternehmen zunehmend Bedeutung erlangt, sind ETFs auf Corporate-Bond-Indizes, durch die auch größere Trades schnell möglich sind. Zwar ist das Volumen in Relation zum Gesamtuniversum der Unternehmensanleihen noch gering, befindet sich jedoch auf einem Wachstumspfad.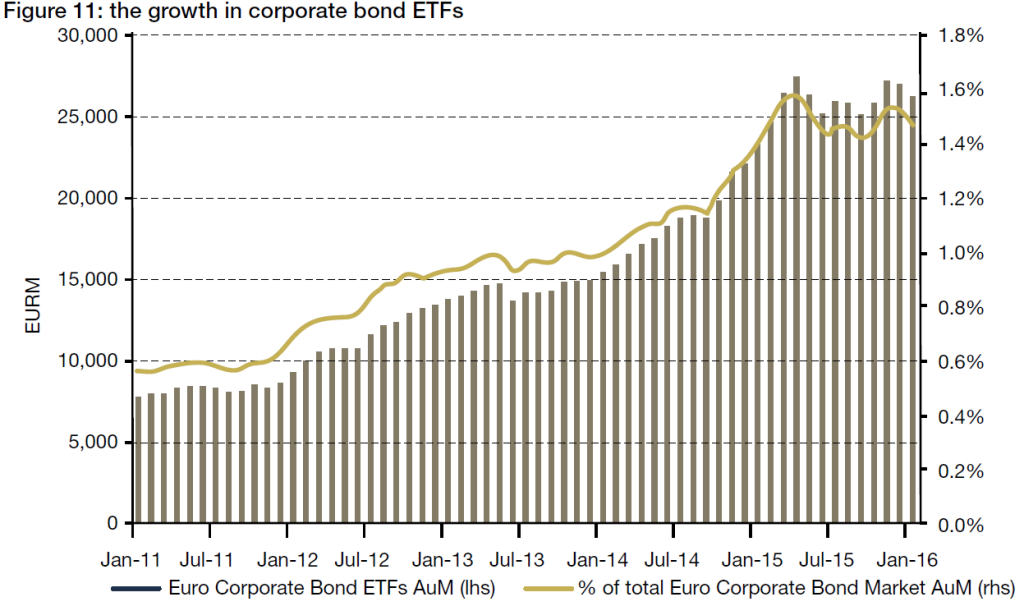
Quelle: ICMA
Für die Zukunft sehen die Investoren die größten Herausforderungen für den Corporate-Bond-Markt bei den regulatorischen Vorgaben, etwa MiFID II/R und der Geldpolitik, insbesondere dem Anleihenkaufprogramm der EZB.
Absolut Research analysiert institutionelle Publikumsfonds mit Fokus auf Unternehmensanleihen jeden Monat in der Publikation Absolut|ranking Credit Corporate Bonds. Insgesamt umfassen die Absolut|rankings mehr als 11.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Universen.
