


RAFI analysiert Umsetzung von Low-Volatility-Strategien
In der Ende 2015 veröffentlichten Studie "Black Ice: Low-Volatility Investing in Theory and Practice" untersucht Research Affiliates (RAFI) die Performance unterschiedlicher Ansätze zur Implementierung von Low-Volatility-Strategien. Gegenstand der Studie sind die Anlageuniversen USA, Developed Markets und Emerging Markets.
Die Autoren unterscheiden in der praktischen Umsetzung zwischen dem Minimum-Varianz-Ansatz und heuristischen Verfahren. Der Minimum-Varianz-Ansatz basiert auf quantitativen Optimierungstechniken. Dabei müssen die Eingabegrößen für zukünftige Renditen, Volatilitäten und Korrelationen geschätzt werden. Problematische Faktoren sind eine enttäuschende out-of-sample Performance aufgrund von Schätzfehlern, extreme und instabile Portfoliogewichte und hohe Transaktionskosten. Durch die Einführung von Gewichtungsbeschränkungen können diese Probleme jedoch behoben werden, erklären die Autoren. Dieses Vorgehen ist allerdings nicht ohne Nebeneffekte möglich. Die sukzessive Einführung von Gewichtungs-, Sektor- und Turnover-Restriktionen führen zu einer Annäherung der Minimum-Varianz-Portfolios an die kapitalisierungsgewichteten Benchmarks und zu höheren Portfoliovolatilitäten. Damit wird die Intention des Minimum-Varianz-Ansatzes verfehlt, gibt RAFI zu bedenken. 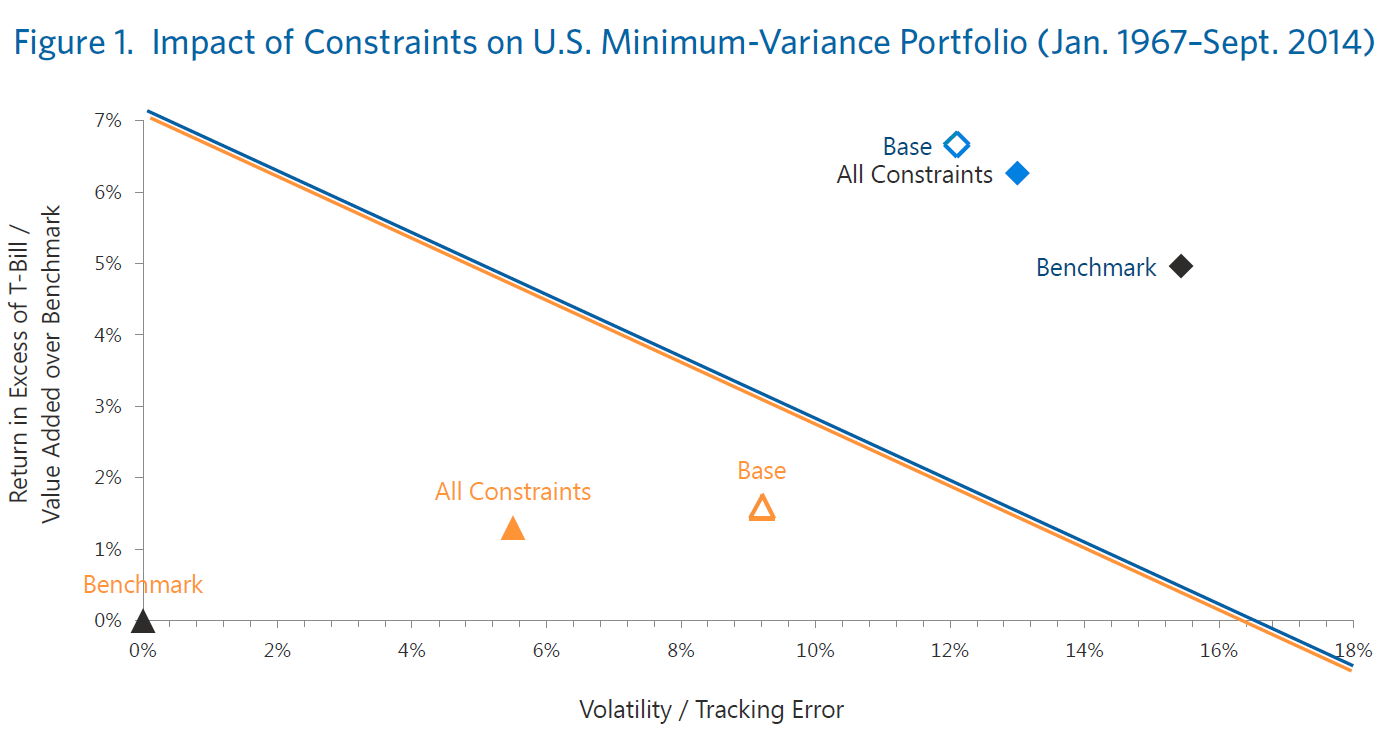
Quelle: Research Affiliates
Bei heuristischen Low-Volatility-Verfahren wird eine Vorauswahl der Titel anhand von unternehmensspezifischen Risikogrößen (z.B. Beta oder Volatilität) getroffen. Die Zuteilung der Portfoliogewichte erfolgt dann auf Basis der Marktkapitalisierung oder der Inversen der Risikogröße.
Der Performancevergleich beider Ansätze zeigt, dass kein Ansatz in allen Regionen dominierte. Für die US-Portfolios werden in beiden Strategien ähnliche absolute und risikobereinigte Renditen gemessen. Das heuristische Verfahren führt für Developed-Markets-Portfolios zu höheren absoluten Renditen und Sharpe Ratios, für Emerging-Markets-Portfolios hingegen zu höheren absoluten Renditen und niedrigeren Sharpe-Ratios. 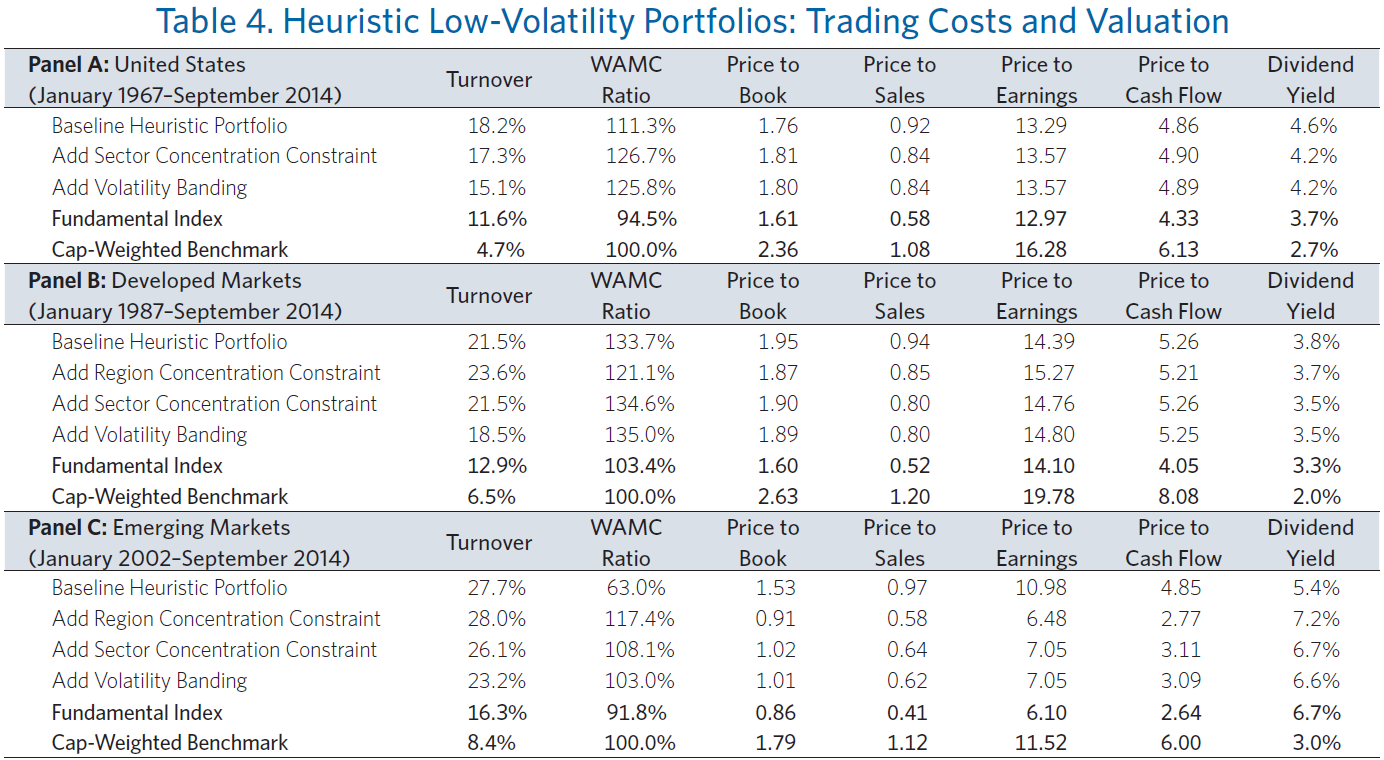
Quelle: Research Affiliates
Die Transaktionskosten des heuristischen Ansatzes liegen allerdings deutlich unter den Kosten des Minimum-Varianz-Ansatzes. Insgesamt führt das heuristische Verfahren eher zu den von Low-Volatility-Strategien gewünschten Portfolioeigenschaften, zeigt das Ergebnis der Autoren.
Absolut Research analysiert jeden Monat in der neuen Publikation Absolut|ranking Smart Beta Equity und Smart Beta Fixed Income & Commodity die besten Asset Manager mit Smart-Beta- und Factor-Investing-Strategien. Insgesamt umfassen die Absolut|rankings mehr als 10.000 institutionelle Publikumsfonds und ETFs, aufgeteilt in 25 Asset-Klassen und Marktsegmente und mehr als 100 Vergleichsgruppen.
